أمر واحد أجد نفسي أعود إليه باستمرار عند النظر إلى الإقراض في التمويل اللامركزي (DeFi) هو سؤال: ماذا يحدث عندما يكون الضمان نفسه صعبًا على التصفية؟
تميل معظم أنظمة الإقراض بطبيعتها إلى تفضيل الأصول ذات السيولة العميقة، لأن بيع الضمان بسرعة مهم عندما تصبح الصفقة غير آمنة. وهذا منطقي، لكنه يخلق أيضًا قيدًا: إذ قد تواجه الأصول ذات السيولة الأقل صعوبة في الانسجام مع الإطار نفسه.
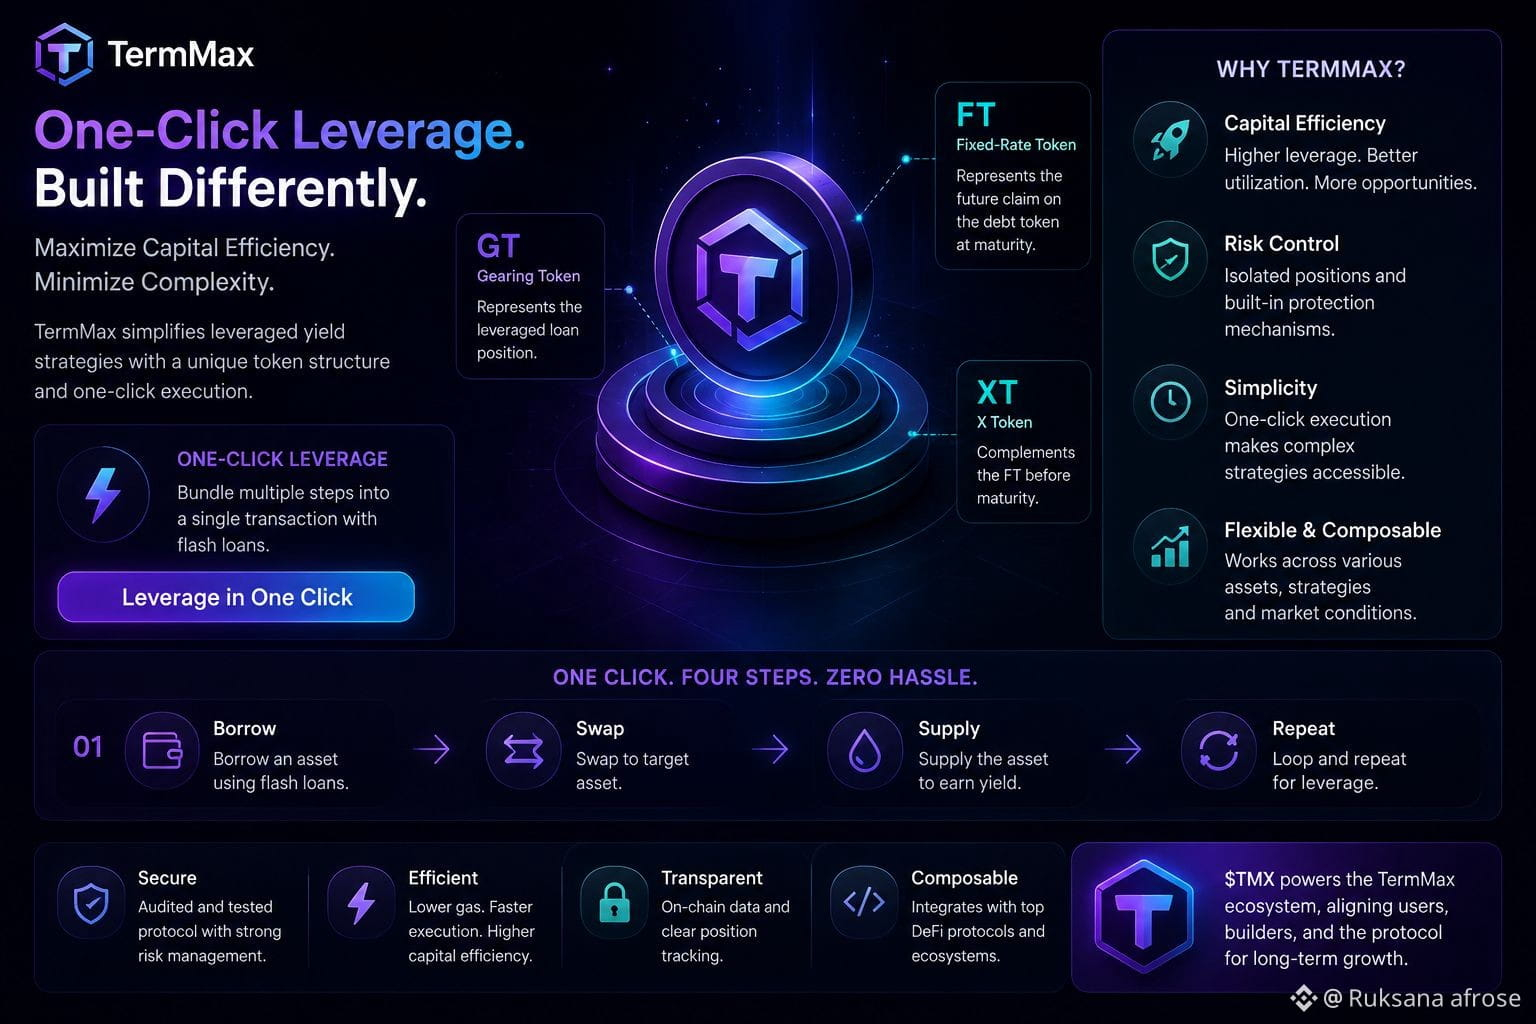
@TermMax تتبع نهجًا أكثر مرونة. ويتضمن تصميم التصفية آلية تسليم مادي، حيث يمكن—على نحو محتمل—تسليم الضمان مباشرةً إلى المقرضين بدلًا من الاعتماد بالكامل على بيعه عبر السوق خلال الظروف المتوترة.
أجد هذه الفكرة مثيرة للاهتمام لأنها تغيّر الطريقة التي أفكر بها في مخاطر الضمان. لم يعد السؤال مقتصرًا فقط على: «هل يمكن بيع هذا الأصل فورًا؟» بل أيضًا: «ما طريقة أخرى يمكن من خلالها تعويض المقرض إذا أصبحت سيولة السوق محدودة؟»
قد يكون ذلك ذا صلة خاصة عند التفكير في الأصول منخفضة السيولة وحتى الأصول الواقعية في العالم الحقيقي.
بالنسبة لي، #TermMax مثيرة للاهتمام لأنها تحاول توسيع مساحة تصميم الإقراض في DeFi بدلًا من افتراض أن كل أصل مفيد سيتطلب مستوى السيولة نفسه في السوق.
#termmax @TermMax