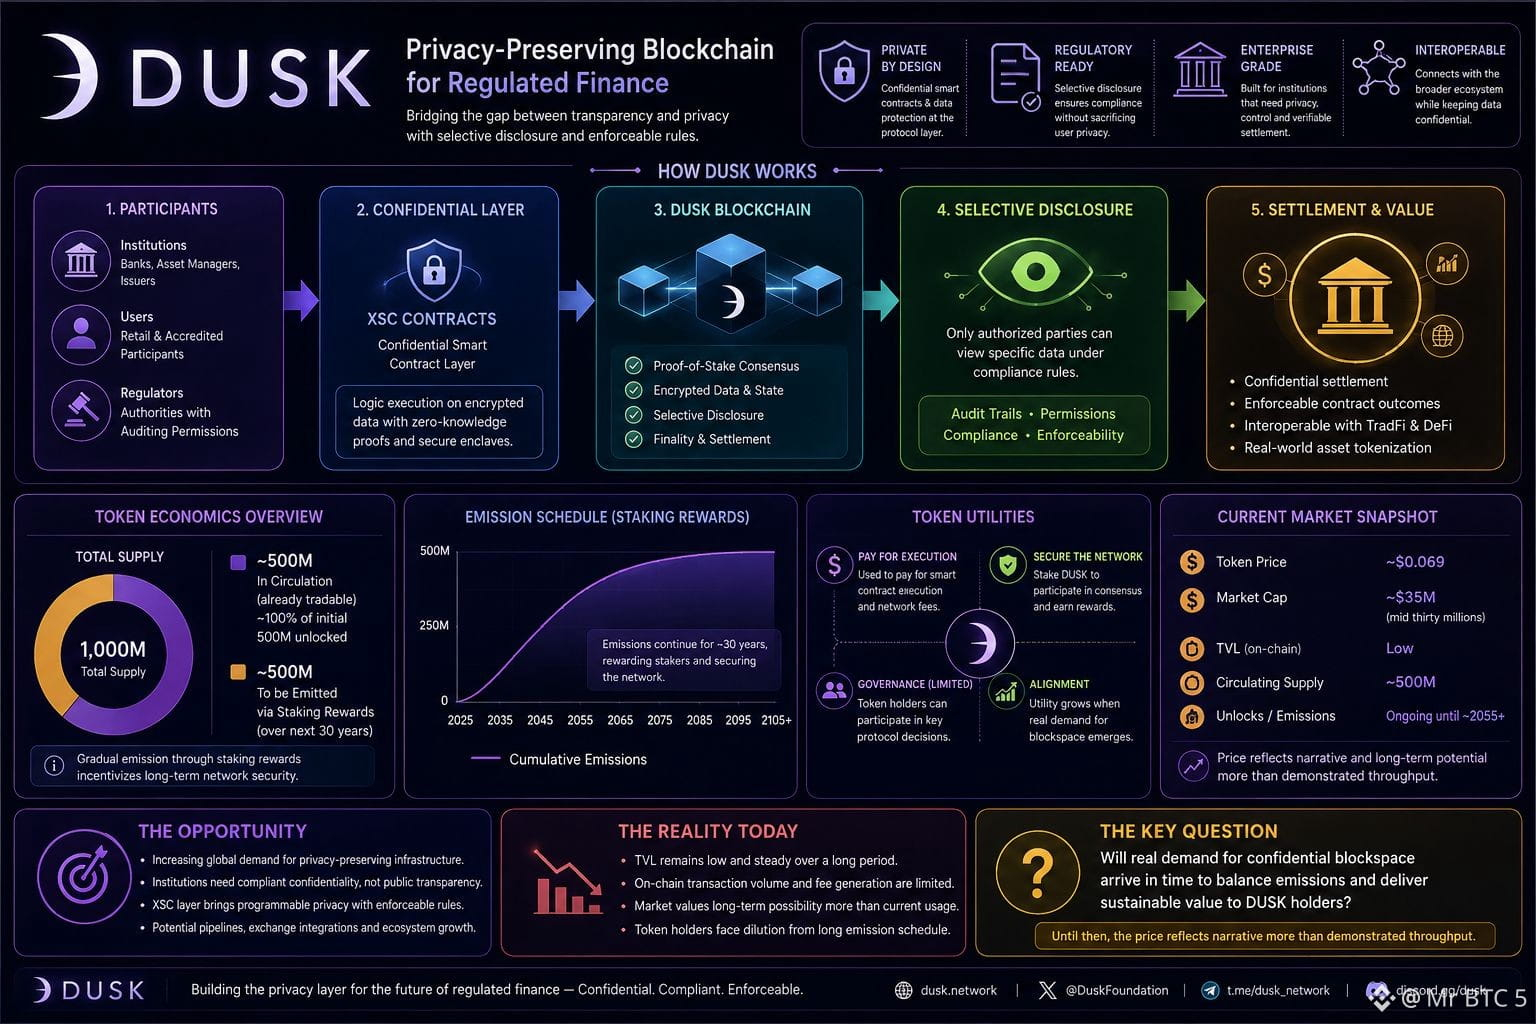
بدت الأمور وكأنها غير صحيحة عندما قمتُ بمطابقة المعروض المتداول مع جدول الانبعاثات. DUSK مستقرة قرب 0.069 دولار، مع قيمة سوقية في منتصف عشرات الملايين. تكاد كل رموز المليون الخمسمئة مليون الأصلية تكون متاحة للتداول بالفعل، بينما ما يزال هناك 500 مليون أخرى مُجدولة للانطلاق خلال العقود الثلاثة المقبلة عبر مكافآت الرهان.
الطرح الأساسي للبروتوكول هو أن التمويل المُنظَّم يحتاج إلى سلسلة قادرة على إبقاء البيانات الحساسة خاصة، مع السماح في الوقت نفسه بالإفصاح الانتقائي وقواعد التسوية القابلة للتنفيذ. يُفترض أن تعيش عقود XSC والطبقة الذكية السرّية في هذه المنطقة الوسطى بين السجلات الشفافة بالكامل وعملات الخصوصية الخالصة.
المثير للانتباه هو مدى بطء تطابق الاستخدام القابل للقياس مع العمل التقني. ظلّت قيمة الأصول المودعة (TVL) منخفضة لفترة طويلة. تُناقَش مسارات محتملة وشراكات مع بورصات، لكن الحجم الفعلي للمعاملات المتكررة المُولِّدة للرسوم على السلسلة لم يتوسع بالتوازي. ما زال السوق يواصل منح القيمة لاحتمال طويل الأمد أكثر مما يحدث الآن.
هناك فصل عملي يحدث هنا. الأطراف التي قد تصدر لاحقًا أو تُسوّي أدوات سرّية قد تحصل على منفعة حقيقية من ميزات الخصوصية والامتثال دون الحاجة إلى امتلاك مراكز رمزية كبيرة. في المقابل، يعيش الحائزون والرهانون مع الزيادة التدريجية في المعروض ومع التقلبات المصاحبة لرأس مال صغير نسبيًا.
تمتلك الرمز أدوارًا محددة—فهي تدفع مقابل التنفيذ، وتؤمّن الشبكة عبر الرهان، وتتيح حوكمة محدودة—لكن تلك الأدوار لا تبدأ في حمل وزن اقتصادي حقيقي إلا عندما يصبح الطلب على مساحة الكتل ثابتًا. إن كان هذا الطلب سيظهر في الوقت الكافي لموازنة منحنى الانبعاثات ما يزال سؤالًا مفتوحًا. وحتى الآن، يبدو أن السعر يعكس السردية أكثر من تعكس الإنتاجية المُثبتة.
#dusk $DUSK @Dusk
$BOME $BTW
الطرح الأساسي للبروتوكول هو أن التمويل المُنظَّم يحتاج إلى سلسلة قادرة على إبقاء البيانات الحساسة خاصة، مع السماح في الوقت نفسه بالإفصاح الانتقائي وقواعد التسوية القابلة للتنفيذ. يُفترض أن تعيش عقود XSC والطبقة الذكية السرّية في هذه المنطقة الوسطى بين السجلات الشفافة بالكامل وعملات الخصوصية الخالصة.
المثير للانتباه هو مدى بطء تطابق الاستخدام القابل للقياس مع العمل التقني. ظلّت قيمة الأصول المودعة (TVL) منخفضة لفترة طويلة. تُناقَش مسارات محتملة وشراكات مع بورصات، لكن الحجم الفعلي للمعاملات المتكررة المُولِّدة للرسوم على السلسلة لم يتوسع بالتوازي. ما زال السوق يواصل منح القيمة لاحتمال طويل الأمد أكثر مما يحدث الآن.
هناك فصل عملي يحدث هنا. الأطراف التي قد تصدر لاحقًا أو تُسوّي أدوات سرّية قد تحصل على منفعة حقيقية من ميزات الخصوصية والامتثال دون الحاجة إلى امتلاك مراكز رمزية كبيرة. في المقابل، يعيش الحائزون والرهانون مع الزيادة التدريجية في المعروض ومع التقلبات المصاحبة لرأس مال صغير نسبيًا.
تمتلك الرمز أدوارًا محددة—فهي تدفع مقابل التنفيذ، وتؤمّن الشبكة عبر الرهان، وتتيح حوكمة محدودة—لكن تلك الأدوار لا تبدأ في حمل وزن اقتصادي حقيقي إلا عندما يصبح الطلب على مساحة الكتل ثابتًا. إن كان هذا الطلب سيظهر في الوقت الكافي لموازنة منحنى الانبعاثات ما يزال سؤالًا مفتوحًا. وحتى الآن، يبدو أن السعر يعكس السردية أكثر من تعكس الإنتاجية المُثبتة.
#dusk $DUSK @Dusk
$BOME $BTW