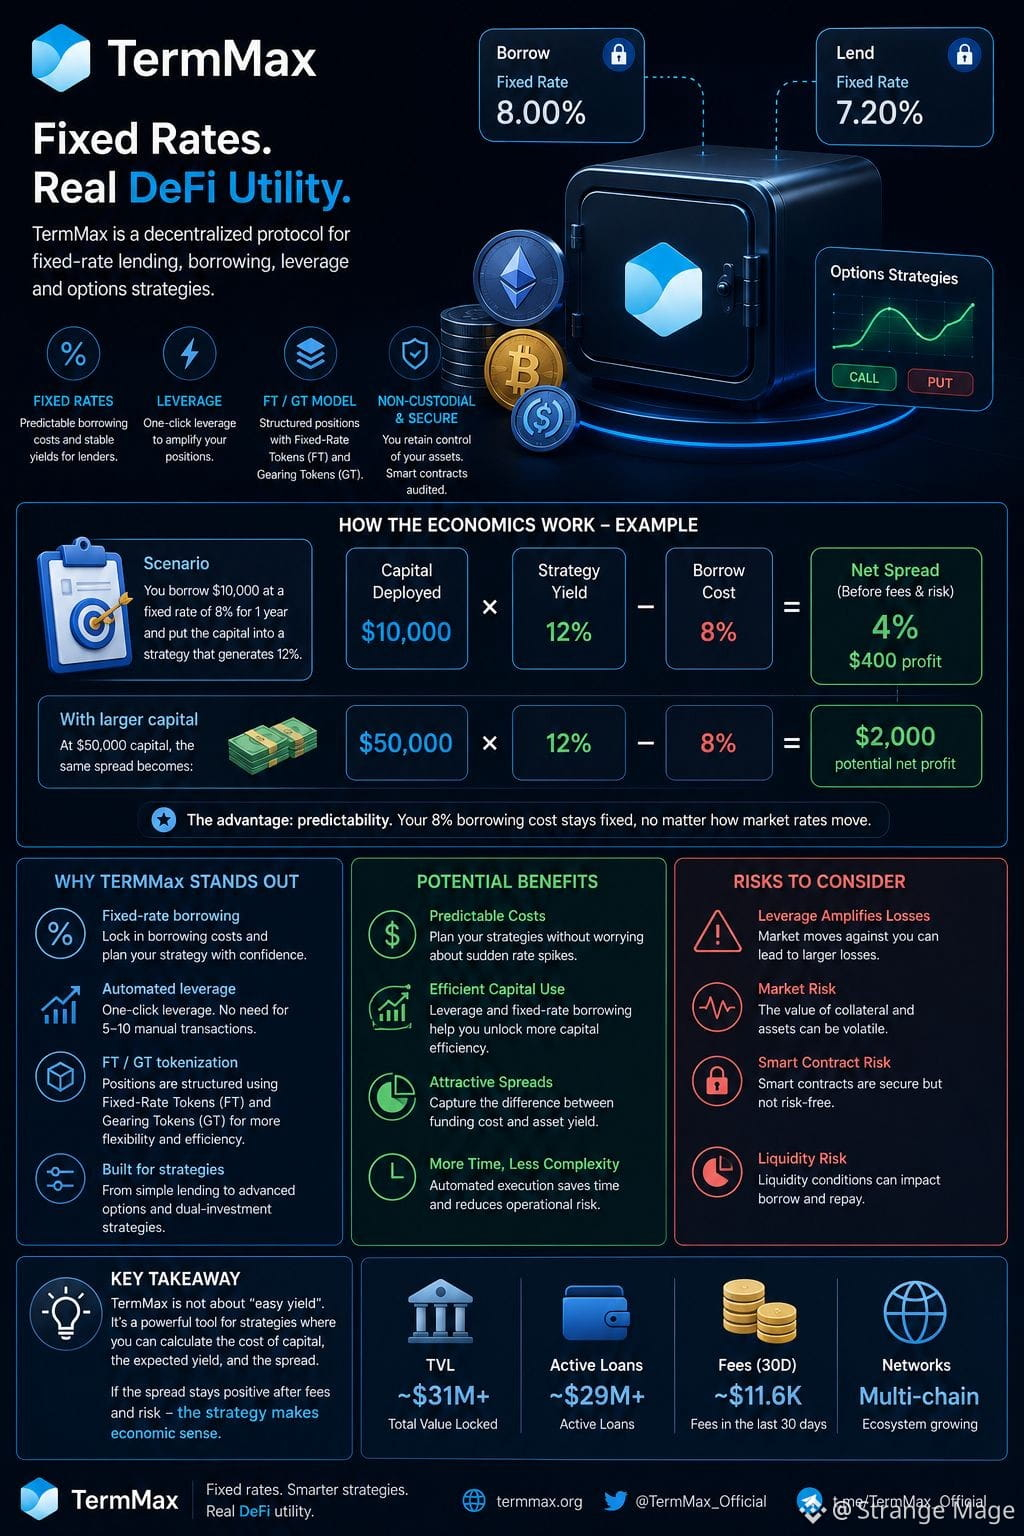
لقد تعمّقتُ أكثر في @TermMax ، والجزء المثير للاهتمام هو كيفية عمل الاقتصاديات. تخيّل الاقتراض بمبلغ 10,000 دولار بفائدة ثابتة 8% لمدة سنة واحدة ووضع رأس المال في استراتيجية أصول تولّد 12%. سيكون العائد الإجمالي 1,200 دولار، بينما تكاليف الاقتراض 800 دولار — ما يترك 400 دولار، أو 4% صافي، قبل الرسوم ومخاطر السوق. ومع 50,000 دولار، تصبح نفس الفجوة 2,000 دولار.
الميزة الرئيسية هي قابلية التنبؤ: تكلفة الاقتراض بنسبة 8% لا تقفز فجأة مع أسعار السوق. يقوم TermMax أيضًا بأتمتة استخدام الرافعة بدلًا من طلب 5–10 معاملات يدوية، بينما تقوم رموز FT/GT بتركيب مراكز بسعر فائدة ثابت وبتوظيف رافعة.
المشكلة واضحة: الرافعة تُضخّم الخسائر أيضًا. لذلك لا أتعامل مع TermMax كـ“عائد سهل”. أراه أداة لاستراتيجيات يتم فيها حساب الفجوة بين تكلفة التمويل وعائد الأصل مسبقًا. إذا بقيت تلك الفجوة إيجابية بعد الرسوم والمخاطر، فإن النموذج يصبح منطقيًا اقتصاديًا.
#termmax @TermMax $BTC
الميزة الرئيسية هي قابلية التنبؤ: تكلفة الاقتراض بنسبة 8% لا تقفز فجأة مع أسعار السوق. يقوم TermMax أيضًا بأتمتة استخدام الرافعة بدلًا من طلب 5–10 معاملات يدوية، بينما تقوم رموز FT/GT بتركيب مراكز بسعر فائدة ثابت وبتوظيف رافعة.
المشكلة واضحة: الرافعة تُضخّم الخسائر أيضًا. لذلك لا أتعامل مع TermMax كـ“عائد سهل”. أراه أداة لاستراتيجيات يتم فيها حساب الفجوة بين تكلفة التمويل وعائد الأصل مسبقًا. إذا بقيت تلك الفجوة إيجابية بعد الرسوم والمخاطر، فإن النموذج يصبح منطقيًا اقتصاديًا.
#termmax @TermMax $BTC