



 أصدرت بلاك روك قبل يومين تقريرًا من 14 صفحة عن البيتكوين، يعيد على وجه التحديد تقييم ما إذا كان الأمر يستحق كونه جزءًا من محفظة استثمارية بعد الانخفاض من أعلى مستوى تاريخي في العام الماضي $BTC أم لا.
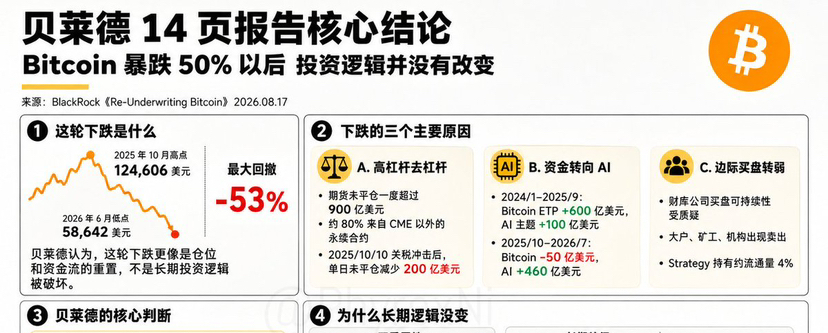
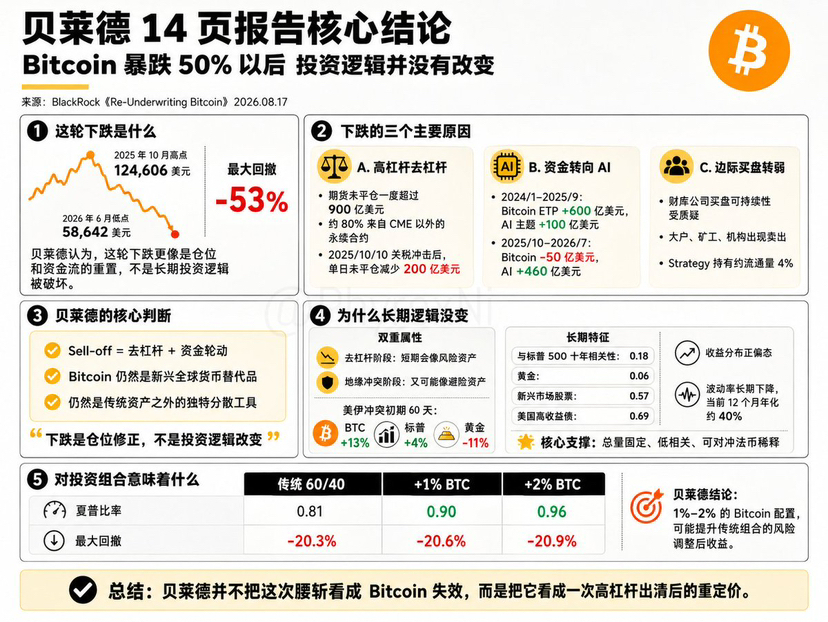
وتتمثل نتيجة التقرير في أنه على الرغم من أن البيتكوين انخفضت من أعلى مستوى بلغ 124,606 دولار في أكتوبر 2025 إلى أدنى مستوى لها هذا العام في يونيو عند 58,642 دولار، أي مع تراجع يزيد عن 50%، إلا أن ذلك يعود بشكل أساسي إلى عمليات تصفية المراكز الناجمة عن الرافعة المالية وتدفقات السيولة، وليس إلى حدوث تغيير في منطق الاستثمار طويل الأجل للبيتكوين.
عندما ارتفع البيتكوين في أكتوبر الماضي إلى أكثر من 120 ألف دولار، تجاوزت قيمة عقود المشتقات/العقود الآجلة للقطاع بأكمله غير المسددة 90 مليار دولار، إذ كانت نحو 80% منها تأتي من عقود الديمومة (perpetual) خارج بورصة CME.
يمكن لهذه العقود أن توفر رافعة مالية عالية جدًا؛ لذلك عندما يرتفع السعر ستتم باستمرار إضافة مراكز الشراء (المتعددة). لكن بالمقابل يعني ذلك أيضًا أن مساحة الهبوط التي يمكن تحملها تصبح أصغر فأصغر.
في 10 أكتوبر، بعد أن أعلنت الولايات المتحدة فرض رسوم جمركية جديدة على الصين، انخفضت الأصول الخطرة عالميًا معًا؛ فقد هبط بيتكوين في ذلك اليوم بنحو 6%. كما انخفض إجمالي العقود المفتوحة في سوق العملات المشفرة بأكمله في يوم واحد بمقدار 20 مليار دولار، وهو أكبر انخفاض يومي في التاريخ.
بعد ذلك حدثت عدة جولات من التصفيات القسرية في فبراير ويونيو أيضًا، وفي النهاية دفعوا بيتكوين إلى ما دون 60 ألف دولار. وترى BlackRock أن أحد أهم أسباب هذا التراجع هو أن الرافعة المالية العالية التي تراكمت في العام الماضي تم تصفيتها بشكل متتابع.
كما أن هناك ضغطًا آخر يأتي من تدفقات رأس المال. فقد امتص صندوقا الاستثمار المتداول (ETF) الفوريان للبيتكوين في الولايات المتحدة من يناير 2024 حتى أكتوبر 2025 ما يقرب من 60 مليار دولار، لكن بعد أكتوبر من العام الماضي بدأت التدفقات تتحول إلى صافي خروج بنحو 5 مليارات دولار تقريبًا.
في الفترة نفسها، امتص صندوق موضوعات الذكاء الاصطناعي أكثر من 46 مليار دولار. بمعنى أن الأشهر القليلة الماضية التي واجه فيها بيتكوين لم تكن مجرد عملية خفض للرافعة المالية، بل إن جزءًا من الأموال التي كان من الممكن أن تتجه إلى سوق العملات المشفرة تم سحبه مباشرةً إلى أسهم شركات الذكاء الاصطناعي.
وتذهب BlackRock إلى حد أنها تصنف حتى انتقال هذا النوع من الأموال من بيتكوين إلى الذكاء الاصطناعي كأحد الأسباب المهمة التي تجعل سعر بيتكوين صعب التعافي طوال هذا العام.
ومع ذلك، بدأت قدرات الشراء المستمرة لهذه الشركات التي تدير خزائن بيتكوين (Strategy وغيرها) موضع شك، وكذلك قيام القائمين على التعدين ببيع العملات، وبيع كبار المستثمرين الأوائل، وتقليص بعض المؤسسات لحيازاتها بشكل كبير؛ ومع اختفاء المشترين الهامشيين الذين كانت السوق تعتمد عليهم بقوة، تلاشت تدريجيًا أوامر الشراء التي كانت قوية في الأصل.
لذلك فإن فهم BlackRock لهذه الجولة من التراجع أقرب إلى: الرافعة المالية كانت مرتفعة جدًا + ضعف تحوّل تدفقات أموال صناديق الاستثمار المتداولة (ETF) + استحواذ الذكاء الاصطناعي على الأموال + تراجع طلب الشراء من كبار المستثمرين ومن شركات خزائن بيتكوين، وفي النهاية أعادوا ضرب بيتكوين من فوق 120 ألف دولار إلى نطاق 60 ألف دولار تقريبًا.
لكن BlackRock لم تُخفِض بذلك تقييمها لكون بيتكوين أصلًا طويل الأجل. بعد تحليل بيانات السنوات العشر الماضية، وجدوا أن الارتباط طويل الأجل بين بيتكوين وS&P 500 لا يتجاوز 0.18، أعلى من الذهب (0.06) لكنه بعيد كثيرًا عن أسهم الأسواق الناشئة (0.57) والسندات عالية العائد الأمريكية (0.69).
تعتقد BlackRock أحيانًا أن بيتكوين قد يتصرف مع الأسهم التقنية كأصول عالية المخاطر، خصوصًا عندما يشهد السوق عملية خفض للرافعة المالية على نطاق واسع. لكن عندما تواجه المخاطر الجيوسياسية ومخاطر نظام العملة، فإنه يعرض سلوكًا مشابهًا لخصائص الذهب.
يستشهدون مباشرةً بالصراع بين الولايات المتحدة وإيران هذا العام. خلال 60 يومًا من بدء الصراع في فبراير، ارتفع مؤشر S&P 500 بنحو 4%، وهبط الذهب 11%، وزاد البيتكوين 13%.
لذلك تطلق BlackRock على بيتكوين اسم Dual Personality (شخصية مزدوجة)، أي أصل ذو صفتين: عندما ينقص السوق السيولة يتم بيعه باعتباره أصلًا عالي المخاطر، وعندما ترتفع المخاطر الجيوسياسية ومخاطر العملة، قد يتحول إلى أصل بديل تلجأ إليه الأموال الباحثة عن ملاذ.
كما قامت BlackRock بإعادة احتساب نتائج بيتكوين عند إدخاله في محفظة استثمار تقليدية، ووجدت أن اختبارًا خلفيًا لتسع سنوات الماضية لمحفظة تقليدية مكونة من 60% أسهم و40% سندات كان معامل شارب الخاص بها حوالي 0.81. وعند تخصيص 1% من الأسهم لبيتكوين، ارتفع معامل شارب إلى 0.90.
配置 2% بيتكوين بعد ذلك، ارفع النسبة إلى 0.96. وفي الوقت نفسه فإن أكبر سحب للانخفاض يبلغ على التوالي -20.3% و-20.6% و-20.9%، والفارق ليس كبيرًا.
بمعنى أن الاستدلال من الاختبارات الخلفية التاريخية الخاصة بـ BlackRock يبين أن بيتكوين بنسبة 1% إلى 2% لم يسبب تضخيمًا واضحًا لأكبر سحب على مستوى كامل محفظة الاستثمار، بل إنه حسّن العائد بعد تعديل المخاطر.
لذلك، من وجهة نظر BlackRock، فإن تغير السعر الحالي أقرب إلى إعادة ضبط المراكز والتمويل التي تحدث بعد اكتمال دورة صعود/سوق ثور، ولم يقضِ على السمات الأساسية لبيتكوين مثل: أن المعروض ثابت، ومستقل عن نظام إصدار البنوك المركزية، وأن ارتباطه طويل الأجل مع الأصول التقليدية منخفض.
لذا حتى لو كان بيتكوين قد انخفض إلى النصف من أعلى مستوياته التاريخية، فإن الاستنتاج النهائي الذي قدمته BlackRock يظل كما هو: يمكن للمستثمرين على المدى الطويل الاستمرار في النظر إلى بيتكوين بنسبة 1% إلى 2% كإضافة استراتيجية إلى محفظة استثمار تقليدية.