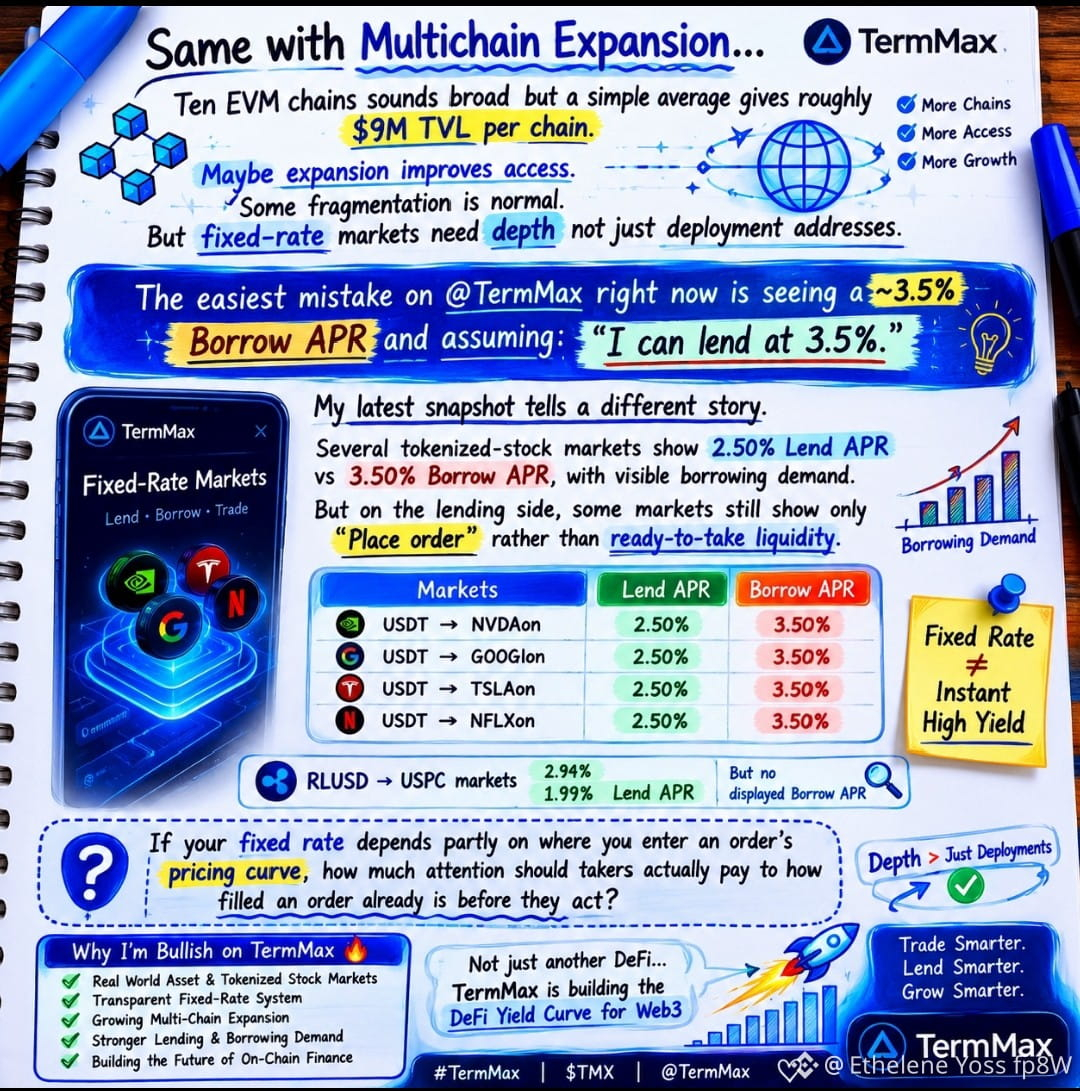
#termmax نفس الشيء مع التوسّع متعدد السلاسل. تبدو عشر سلاسل EVM واسعة، لكن متوسطًا بسيطًا يعطي تقريبًا $9M TVL لكل سلسلة. ربما يحسّن التوسّع الوصول. بعض التفتت أمر طبيعي. لكن الأسواق ذات السعر الثابت تحتاج إلى عمق، لا مجرد عناوين نشر.
أبسط خطأ على @TermMax الآن هو رؤية ~3.5% Borrow APR وافتراض: “يمكنني الإقراض عند 3.5%.”
تُخبرني لقطتي الأحدث بقصة مختلفة.
تُظهر عدة أسواق للأسهم المرمّزة 2.50% Lend APR مقابل 3.50% Borrow APR، مع وجود طلب واضح على الاقتراض. لكن من جهة الإقراض، لا تزال بعض الأسواق تُظهر فقط “Place order” بدل سيولة جاهزة للاستلام.
على سبيل المثال:
• USDT → NVDAعلى: 2.50% Lend / 3.50% Borrow
• USDT → GOOGlon: 2.50% / 3.50%
• USDT → TSLAعلى: 2.50% / 3.50%
• USDT → NFLXعلى: 2.50% / 3.50%
وفي الوقت نفسه، تُظهر أسواق RLUSD → USPC معدلات 2.94% و1.99% Lend APR، لكن بدون عرض Borrow APR.
إذا كان سعر الفائدة الثابت يعتمد جزئيًا على المكان الذي تدخل فيه منحنى تسعير أمرك، فكم من الانتباه يجب أن يدفعه مقدمو الأوامر فعلًا إلى مدى امتلاء أمر ما بالفعل قبل أن يتصرفوا؟
#termmax @TermMax