$DUSK #Dusk @Dusk
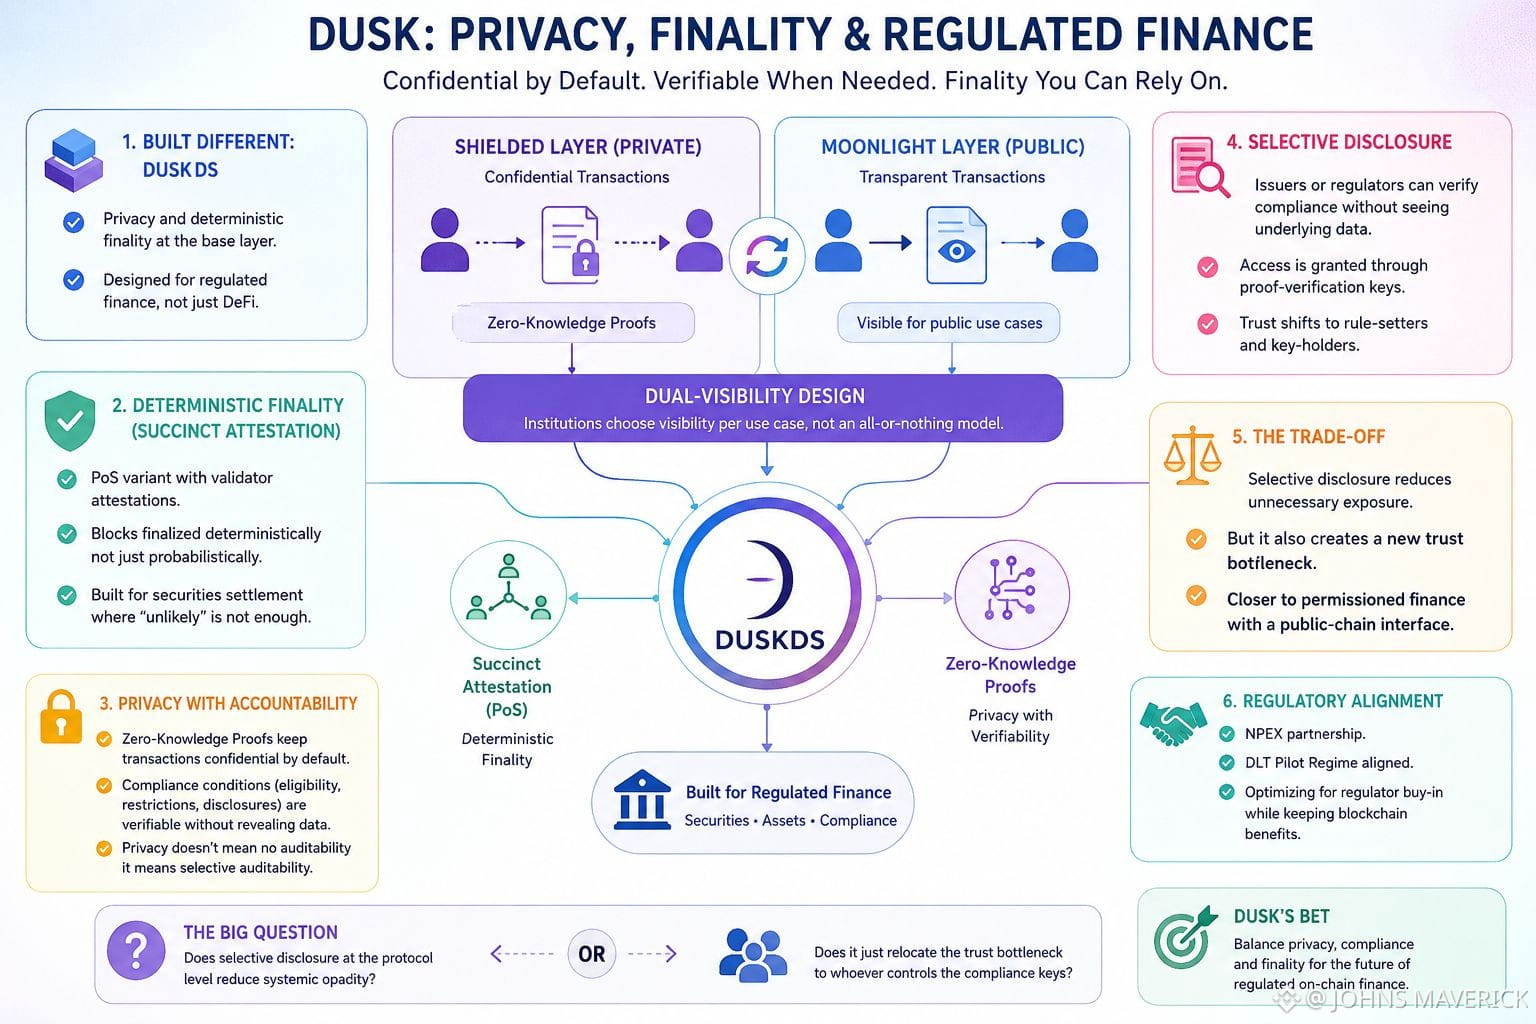
أمر واحد لفت انتباهي أثناء قراءتي للورقة البيضاء المحدثة لـDusk: لم يكتفوا بلصق الخصوصية على سلسلة قائمة، بل بنوا طبقة الأساس كاملة — DuskDS — انطلاقًا من افتراض أن التمويل الخاضع للرقابة يحتاج إلى كلٍّ من السرية وضمان الحسم الحتمي للاستيطان. هذا اختيار تقني محدد، وليس مجرد شعار تسويقي. معظم سلاسل الكتل العامة تمنحك حسمًا احتماليًا (بانتظار عدد كافٍ من الكتل تصبح عملية التراجع غير مرجحة). وبالنسبة لتسوية الأوراق المالية، فإن «غير مرجح» ليس كافيًا— بل تحتاج إلى ضمان حسم نهائي صلب، ولهذا فإن إجماع Dusk (Succinct Attestation، وهو نوع من PoS) مصمم لحسم الكتل بشكل حتمي بدلًا من أن يكون احتماليًا فحسب.
الجزء الأكثر إثارة للاهتمام هو كيفية تعاملهم مع الخصوصية مقابل القابلية للتدقيق. يستخدم Dusk إثباتات برهان المعرفة الصفرية بحيث تظل المعاملات سرية افتراضيًا، لكن يمكن للمُصدرين أو الجهات التنظيمية التحقق من شروط الامتثال (الأهلية، قيود التحويل، قواعد الإفصاح) دون رؤية البيانات الأساسية. كما أضافوا Moonlight، وهو طبقة معاملات عامة/شفافة تعمل جنبًا إلى جنب مع الطبقة المُخفاة (المحصّنة)، بحيث تستطيع المؤسسات اختيار مستوى الإظهار لكل حالة استخدام بدلًا من نموذج «الكل أو لا شيء».
تصميم «الرؤية المزدوجة» هذا هو المقايضة التي يستحق التوقف عندها. يبدو الإظهار الانتقائي أنيقًا على الورق، لكنه ينقل الثقة إلى من يحدد قواعد الإظهار ومن يحصل على صلاحية التحقق من الأدلة— وهو أقرب إلى التمويل المصرّح (permissioned) يرتدي واجهة سلسلة عامة، بدل نظام مفتوح بالكامل. تشير شراكتهم مع NPEX ومواءمة «نظام تجارب DLT» إلى أنهم يعملون على تحسين القبول من الجهات التنظيمية على حساب «نقاوة اللامركزية» الصرفة، وهو ما يبدو مقصودًا بالنظر إلى شريحة السوق المستهدفة.
هل يؤدي الإظهار الانتقائي على مستوى البروتوكول فعلاً إلى تقليل العتامة/عدم الشفافية النظامية، أم أنه فقط ينقل عنق الزجاجة في الثقة إلى من يتحكم في مفاتيح الامتثال؟
$FF
$WAL
أمر واحد لفت انتباهي أثناء قراءتي للورقة البيضاء المحدثة لـDusk: لم يكتفوا بلصق الخصوصية على سلسلة قائمة، بل بنوا طبقة الأساس كاملة — DuskDS — انطلاقًا من افتراض أن التمويل الخاضع للرقابة يحتاج إلى كلٍّ من السرية وضمان الحسم الحتمي للاستيطان. هذا اختيار تقني محدد، وليس مجرد شعار تسويقي. معظم سلاسل الكتل العامة تمنحك حسمًا احتماليًا (بانتظار عدد كافٍ من الكتل تصبح عملية التراجع غير مرجحة). وبالنسبة لتسوية الأوراق المالية، فإن «غير مرجح» ليس كافيًا— بل تحتاج إلى ضمان حسم نهائي صلب، ولهذا فإن إجماع Dusk (Succinct Attestation، وهو نوع من PoS) مصمم لحسم الكتل بشكل حتمي بدلًا من أن يكون احتماليًا فحسب.
الجزء الأكثر إثارة للاهتمام هو كيفية تعاملهم مع الخصوصية مقابل القابلية للتدقيق. يستخدم Dusk إثباتات برهان المعرفة الصفرية بحيث تظل المعاملات سرية افتراضيًا، لكن يمكن للمُصدرين أو الجهات التنظيمية التحقق من شروط الامتثال (الأهلية، قيود التحويل، قواعد الإفصاح) دون رؤية البيانات الأساسية. كما أضافوا Moonlight، وهو طبقة معاملات عامة/شفافة تعمل جنبًا إلى جنب مع الطبقة المُخفاة (المحصّنة)، بحيث تستطيع المؤسسات اختيار مستوى الإظهار لكل حالة استخدام بدلًا من نموذج «الكل أو لا شيء».
تصميم «الرؤية المزدوجة» هذا هو المقايضة التي يستحق التوقف عندها. يبدو الإظهار الانتقائي أنيقًا على الورق، لكنه ينقل الثقة إلى من يحدد قواعد الإظهار ومن يحصل على صلاحية التحقق من الأدلة— وهو أقرب إلى التمويل المصرّح (permissioned) يرتدي واجهة سلسلة عامة، بدل نظام مفتوح بالكامل. تشير شراكتهم مع NPEX ومواءمة «نظام تجارب DLT» إلى أنهم يعملون على تحسين القبول من الجهات التنظيمية على حساب «نقاوة اللامركزية» الصرفة، وهو ما يبدو مقصودًا بالنظر إلى شريحة السوق المستهدفة.
هل يؤدي الإظهار الانتقائي على مستوى البروتوكول فعلاً إلى تقليل العتامة/عدم الشفافية النظامية، أم أنه فقط ينقل عنق الزجاجة في الثقة إلى من يتحكم في مفاتيح الامتثال؟
$FF
$WAL