

قد تمتلك العملات المشفرة تقنية مثيرة للاهتمام، وشبكة كبيرة، وعددًا متزايدًا من المستخدمين. لكن كل هذا لا يعني بعد أن نمو الشبكة نفسها يخلق تلقائيًا قيمة لحاملي الرمز.
لدى Axelar آلية تجعل هذه المسألة أكثر إثارة للاهتمام.
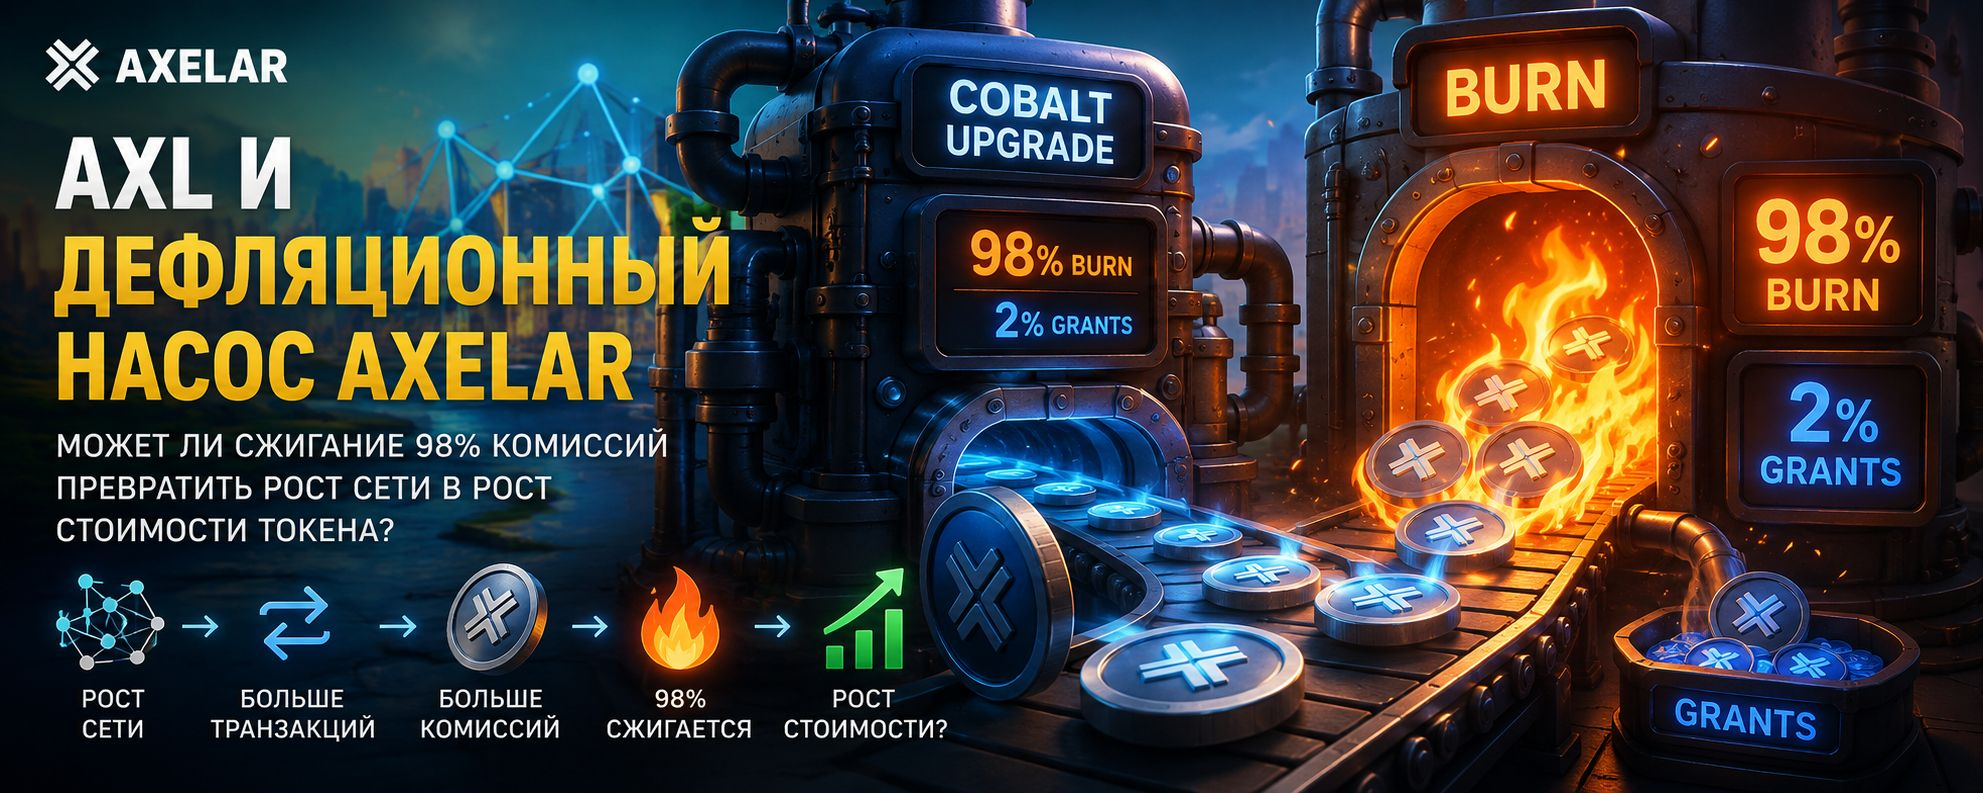
بعد تحديث Cobalt، توجه الشبكة 98% من رسوم AXL إلى الحرق، بينما تذهب النسبة المتبقية 2% إلى صندوق المنح (grant pool). وفي الوقت نفسه، تواصل الشبكة إصدار AXL جديدة كمكافأة للمُراهنين (stakers) ودعم الأمان.
وهكذا يظهر كأنه مضخة اقتصادية خاصة:
زيادة الاستخدام → مزيد من الرسوم → مزيد من الحرق → معروض أقل.
لكن هناك «إذا» أساسي.
هل يمكن لحجم الحرق أن يتجاوز حجم التوكنات الجديدة؟
هنا تحديدًا ينتهي التسويق وتبدأ الرياضيات.
ما هو Axelar ولماذا نحتاج AXL
Axelar هي بنية تحتية للتفاعل بين سلاسل الكتل المختلفة. وهي تتيح للتطبيقات والأصول العمل عبر الشبكات، وللمطورين بناء تطبيقات interchain.
يُستخدم AXL داخل هذه المنظومة كتوكن أصلي للشبكة: للتخزين، والإدارة، ودفع العمليات الشبكية. وما يهم أن المستخدم العادي ليس مضطرًا للاحتفاظ بـ AXL بنفسه: عبر Gas Services يمكن للمستخدم دفع الرسوم بتوكن الشبكة الأصلية، بينما تتم عملية التحويل اللازمة إلى AXL داخل بنية Axelar التحتية.
هذه نقطة مهمة.
يمكن أن ينشأ الطلب الاقتصادي على AXL ليس فقط لأن أحدهم قرر شراء AXL في المنصة.
قد ينشأ لأن البنية التحتية الفعلية احتاجت إلى AXL لمعالجة العمليات بين السلاسل.
ماذا غيّر Cobalt
سابقًا كانت رسوم الشبكة في AXL توزَّع بين المشاركين في الشبكة. وكانت المنظومة نفسها تستخدم مكافآت تضخمية لتحفيز المدققين.
Cobalt غيّر هذا التصميم.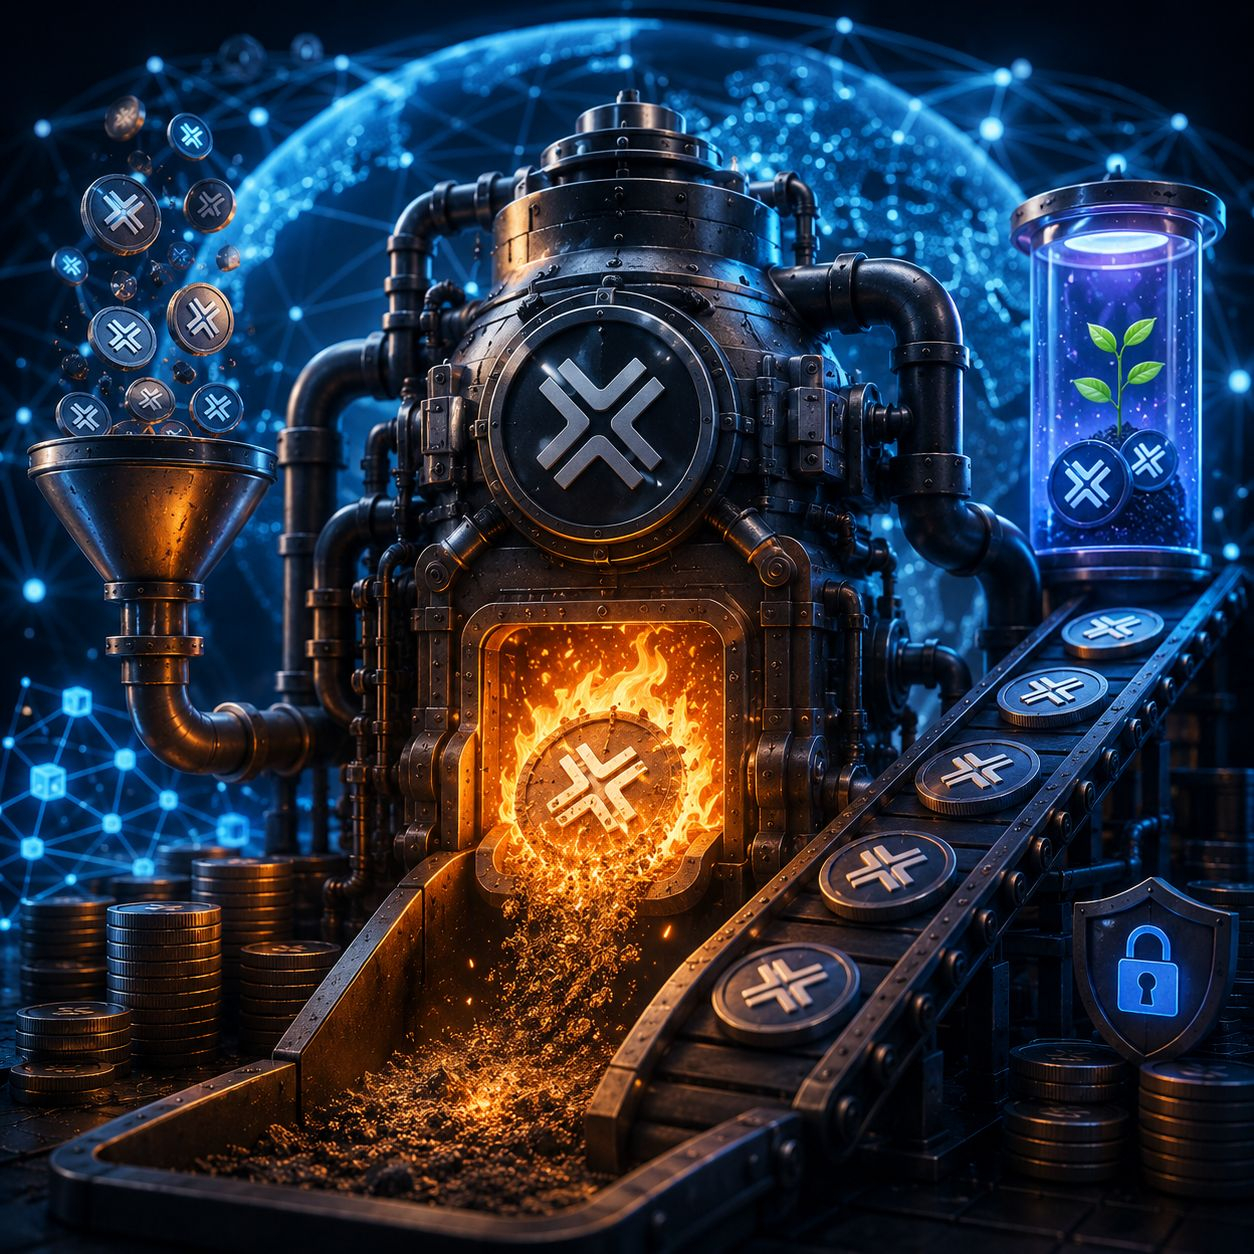
الآن تُرسل 98% من رسوم AXL إلى عنوان الحرق، بينما تُوجَّه 2% إلى community grants. وبالنسبة لسلاسل الكتل الجديدة التي يتم ربطها، انتقل Axelar أيضًا إلى reward pools تُشكَّل من المعروض القائم من AXL، بدلًا من النموذج السابق الذي كانت فيه الإضافات الجديدة تعزز الحوافز التضخمية.
وبذلك لم تعد الرسوم مجرد دخل للمشاركين.
أصبحت آلية لتقليص المعروض.
أصبحت الصيغة بسيطة
يمكن كتابة الآلية الرئيسية بسطر واحد:
التغير في المعروض الصافي = إصدار AXL الجديد − AXL المحروق
إذا أُصدر 40 مليون AXL، وأُحرق 20 مليونًا — يرتفع المعروض بنحو 20 مليونًا.
إذا أُصدر 40 مليونًا وأُحرق 40 مليونًا — فلا يوجد تقريبًا تغير صافٍ من هاتين الآليتين.
إذا أُصدر 40 مليونًا وأُحرق 50 مليونًا — يحدث انخفاض صافٍ في المعروض.
والخيار الأخير وحده هو الانكماشي فعلًا.
كم يُصدر من AXL الآن؟
في لحظة التحقق، يُظهر Axelarscan نحو 1.25 مليار AXL كإجمالي المعروض و3.4% تضخمًا. كما تُظهر الواجهة معلمات المكافآت: 1% تضخم أساسي بالإضافة إلى 0.2% لكل شبكة EVM.
إذا طُبِّقت نسبة 3.4% الحالية آليًا على 1.25 مليار AXL، نحصل على نحو:
1.25 مليار × 3.4% ≈ 42.5 مليون AXL سنويًا.
هذا لا يعني أنه سيتم إصدار 42.5 مليون توكن سنويًا بالضبط: يمكن أن تتغير معلمات الشبكة عبر governance.
لكن بالنسبة لنموذجنا، فهذا نقطة بداية جيدة حاليًا.
إذن، لكي يبدأ الحرق في تعويض هذا الإصدار بالكامل، يجب أن تدمر الشبكة نحو 42.5 مليون AXL سنويًا.
ولأن 98% من الرسوم تُحرق، يجب أن يكون إجمالي الرسوم أعلى من ذلك أيضًا:
42.5 مليون / 0.98 ≈ 43.4 مليون AXL من الرسوم سنويًا.
هنا يبدأ الجزء الأكثر إثارة للاهتمام
يُظهر Axelarscan حاليًا رسومًا أساسية قدرها 0.0014 AXL للتحويل العادي.
إذا افترضنا رياضيًا بحتًا أن كل عملية تدر هذه الرسوم تحديدًا، فستحتاج موازنة الإصدار الحالي إلى نحو:
31 مليار عملية سنويًا
أو تقريبًا:
85 مليون عملية يوميًا.
هذا رقم هائل.
لكن استخلاص نتيجة «لن يصبح Axelar انكماشيًا أبدًا» منها سيكون خطأً.
لماذا؟
لأن 0.0014 AXL هو مؤشر للتحويل العادي، بينما اقتصاد العمليات عبر السلاسل أكثر تعقيدًا. فالرسوم تعتمد على نوع العملية، والسلسلة، والغاز، ومعلمات أخرى.
لذلك فالاستنتاج الصحيح مختلف:
ولكي يكون Axelar انكماشيًا بشكل صافي، لا يكفي مجرد عدّ كبير للمعاملات. بل يلزم حجم كبير من الرسوم ذات الأهمية الاقتصادية والمدفوعة بـ AXL.
وهذا مؤشر أكثر إثارة للاهتمام بكثير.
ماذا يحدث عند نمو الشبكة 2× و5× و10×
إذا بقي متوسط الرسوم وبنية العمليات متشابهين تقريبًا، فيمكن استخدام نموذج بسيط.
مع تضاعف الاستخدام بمقدار 2، يميل الحجم المحتمل للرسوم والحرق أيضًا إلى الزيادة بنحو 2.
مع نمو بمقدار 5 مرات — نحو 5 مرات.
مع نمو بمقدار 10 مرات — نحو 10 مرات.
لكن هناك شرط مهم:
يجب توسيع ليس عدد الأرقام الجميلة في الإحصاءات، بل اقتصاد الرسوم الحقيقي للشبكة.
إذا كان الحرق الآن يساوي B افتراضية من AXL سنويًا، فإن:
2× استخدام → نحو 2B حرق
5× → نحو 5B
10× → نحو 10B.
نقطة الانتقال إلى الانكماش تقع عند:
AXL المحروق > إصدار AXL الجديد.
لذلك، من الأكثر فائدة للمستثمر أن يراقب العلاقة:
الحرق السنوي / الإصدار السنوي
بدلًا من مجرد عدد سلاسل الكتل المتصلة.
نمو الشبكة لا يساوي نمو السعر
هنا تكمن الفخ الرئيسي في القصة كلها.
لنفترض أن Axelar يضاعف عدد العمليات عشر مرات فعلًا.
وقد يؤدي ذلك إلى زيادة الحرق.
لكن سعر AXL لا يلزم أن يرتفع على أي حال.
لأن السعر لا يتحدد بالعرض فقط.
نحتاج إلى طلب.
إذا انخفض المعروض، لكن في الوقت نفسه تراجع الاهتمام بالتوكن نفسه، فقد يستمر السعر في الهبوط.
إذا نمت الشبكة، لكن استخدامها لا يخلق طلبًا كافيًا على AXL، فقد يكون الأثر الاقتصادي ضعيفًا.
إذا كانت السوق في مرحلة هبوطية، فقد لا تلحق الآلية الانكماشية بمجاراة ضغط البائعين.
لذلك فإن السلسلة الصحيحة تبدو ليست هكذا:
نمو الشبكة → الحرق → ارتفاع السعر.
بل أكثر تعقيدًا بكثير:
زيادة الاستخدام → زيادة الرسوم → زيادة الحرق → تباطؤ نمو المعروض → ومع وجود طلب مستدام، تحسن محتمل في اقتصاديات التوكن → تأثير محتمل على السعر.
كل حلقة هنا يجب أن تعمل.
تظل المخاطر قائمة
الخطر الأول — ضعف النشاط.
إذا لم ينمُ استخدام Axelar بالسرعة الكافية، يبقى الحرق صغيرًا مقارنة بالإصدار.
الثاني — المنافسة.
يصبح التفاعل بين السلاسل فئة بنية تحتية مهمة، وبالتالي يجب على Axelar أن يثبت باستمرار أن شبكته هي التي تحصل على هذا التدفق.
الثالث — تغيير معلمات الإصدار.
التضخم والمعلمات الأخرى للشبكة تعتمد على governance. و3.4% الحالية ليست ثابتًا أبديًا.
الرابع — عمليات unlock وحركة التوكنات الموزعة سابقًا.
حتى لو كان البروتوكول يحرق جزءًا من الرسوم، فقد تستقبل السوق معروضًا إضافيًا من مصادر أخرى. لذلك فإن النظر إلى الحرق وحده خطأ.
الخامس — سعر AXL نفسه.
الرسوم المقومة بـ AXL تعتمد على معلمات الشبكة والنموذج الاقتصادي. ومع تغير سعر التوكن تتغير أيضًا القيمة بالدولار للكميات نفسها من AXL.
وأخيرًا، يبقى الخطر الرئيسي لأي توكن بنية تحتية:
المنفعة التقنية لا تضمن استحواذ التوكن على القيمة.
ما الذي ينبغي متابعته فعليًا
إذا نظرتُ إلى AXL كفرضية استثمارية، فلن أبدأ بالسؤال:
«إلى أي سعر يمكن أن يرتفع AXL؟»
ومن الأجدى بكثير طرح أربعة أسئلة أخرى:
كم يُصدر من AXL؟
كم يُحرق من AXL؟
إلى أي سرعة ينمو النشاط الاقتصادي للشبكة؟
وإلى أي مدى ينمو الطلب الحقيقي على بنية Axelar التحتية بسرعة؟
اليوم يبدو تصميم Cobalt نفسه أكثر إثارة للاهتمام من آلية token burn العادية، وذلك تحديدًا لأن الحرق مرتبط باستخدام الشبكة.
Axelar لا يعد ببساطة بحرق عدد معين من التوكنات من الخزينة.
تسعى الآلية إلى ربط تقليص المعروض بالنشاط الفعلي للبروتوكول.
وهذا فرق جوهري.
AXL هو رهان على الاستخدام
لذلك يمكن صياغة الطرح الاستثماري هنا بدقة أكبر بكثير.
شراء AXL ليس مجرد رهان على أن «سوق الكريبتو سيرتفع من جديد».
إنها رهان محتمل على أن التفاعل بين السلاسل سيصبح بنية تحتية مطلوبة إلى درجة أن حجم النشاط الاقتصادي لـ Axelar سيكون قادرًا على خلق طلب مستمر كبير على رسوم AXL، وفي الوقت نفسه حرق عدد كافٍ من التوكنات لتعويض الإصدار.
طالما لا نرى تجاوزًا مستدامًا في الحرق على الإصدار، فاعتبار AXL أصلًا انكماشيًا بحتًا سيكون سابقًا لأوانه.
لكن هنا تحديدًا يظهر الطرح الاستثماري القابل للقياس.
ليس:
«يتم حرق AXL — إذًا سيرتفع».
أ:
«إذا نما استخدام Axelar بسرعة كافية، فقد تبدأ رسوم الشبكة في تعويض الإصدار. وإذا بقي الطلب على البنية التحتية نفسها أو زاد، تصبح اقتصاديات AXL أكثر إثارة للاهتمام بكثير».
المضخة الانكماشية موجودة فعلًا

لكن المضخة بحد ذاتها لا تضمن شيئًا.
هو يحتاج إلى تدفق.
وفي حالة AXL، يجب أن يكون هذا التدفق هو الاقتصاد الحقيقي للتفاعل بين السلاسل.
🔥 #AXL
🌐 #Axelar