#termmax
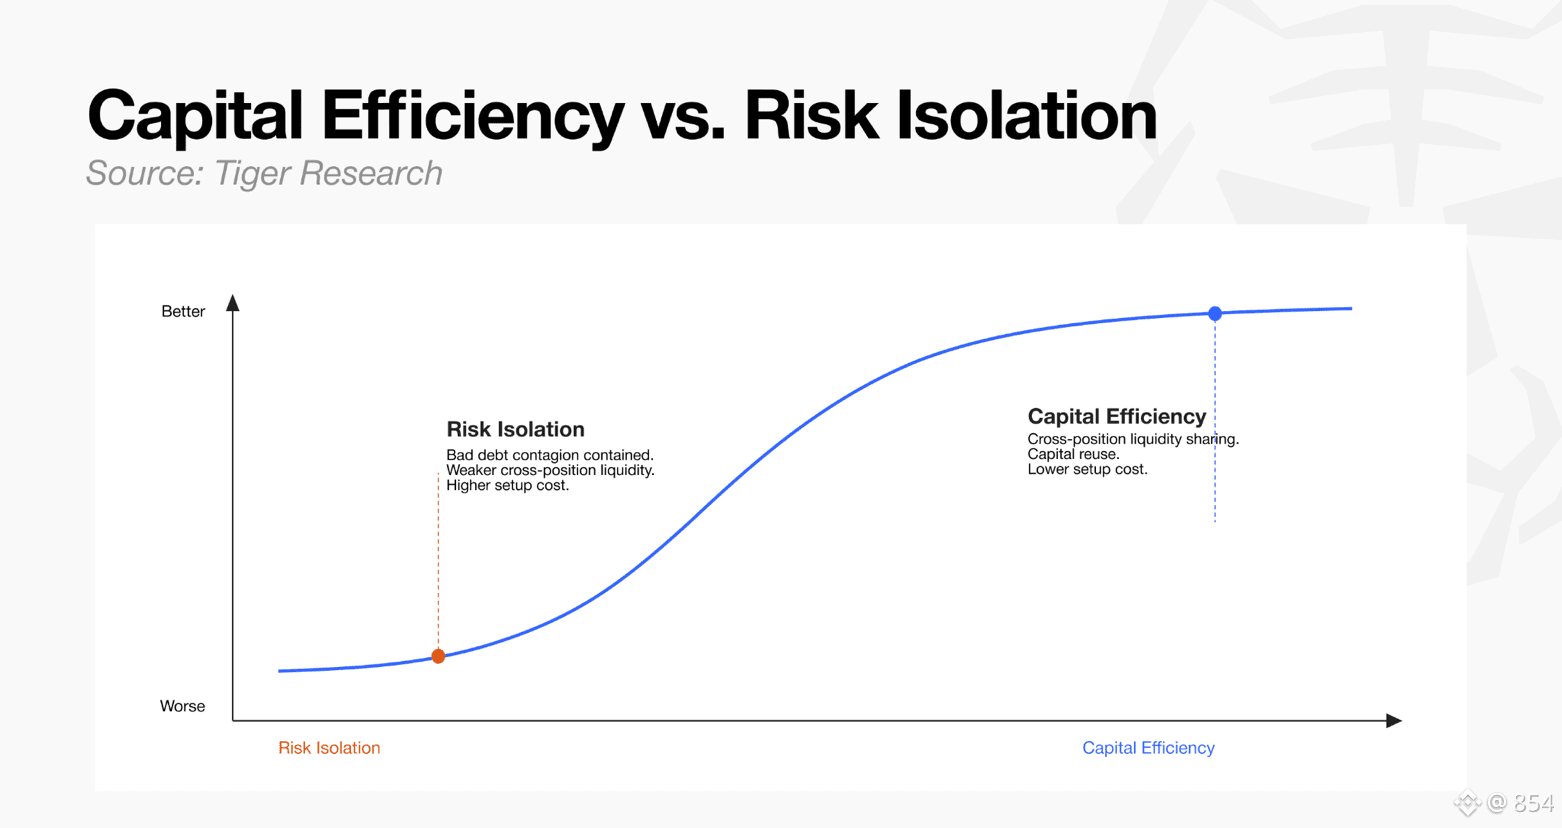
تعمل آلية <a>TermMax</a> بالفعل على عزل المخاطر بشكل شامل، لكنها أيضًا تنقل تكلفة التصفية إلى أطراف تقدم سيولة بشكل سلبي وتسعى إلى الاستقرار.
أنت تودع USDC لشراء FT بهدف قفل الأمر إلى موعد الاستحقاق والحصول على عائد ثابت، لكن إذا حدث في السوق سحب سيولة منظومي بشكل مفاجئ، وعند تعثر المقترضين (المقترض يَتعثر في السداد)، فقد يُضطر حاملو FT إلى شراء/استلام الأصول قسرًا في السوق الثانوية بسعر منخفض. عندها يتحول “عائد 8% المستقر” بسرعة إلى صفقة استلام/شراء بسعر غير ملائم.
والأكثر إزعاجًا هو تجزؤ سيولة آجاله. فبالطريقة المشابهة لـ Uniswap V3 و“أوامر النطاق” (Range Order)، يتم تقسيم جزء من العمق (السيولة) مع كل تاريخ استحقاق. وعندما يريد حاملو FT الخروج قبل الموعد، فمن السهل أن يواجهوا انزلاقًا (Slippage) شديدًا بسبب ضعف السيولة.
يبدو “سعر الفائدة الثابت” رائعًا، لكن إذا لم يكن عمق الخروج في السوق الثانوية قادرًا على مواكبة الطلب، يبقى المتعاملون العاديون الذين يوفّرون السيولة في وضع ضعيف معلوماتيًا عند الدخول في لعبة الاستحقاق. ولجذب قدر كبير من الأموال المحافظة فعلًا، لا يكفي الاعتماد على “الاستقلالية الرياضية” وحدها؛ إن عمق سيولة الخروج هو خط البقاء الحقيقي.
ما النقطة التي تهتم بها أكثر في الفائدة الثابتة؟ نرحب بالنقاش.
#TermMax #TXM