#dusk $DUSK @Dusk 昨晚我在查Dusk支付相关的资料,原本以为EURQ就是又一个挂钩欧元的稳定币,链上金融基础设施里这种东西太多了,通常也就是个价格锚定工具。查了发行方Quantoz的资料后,发现这个判断是错的。
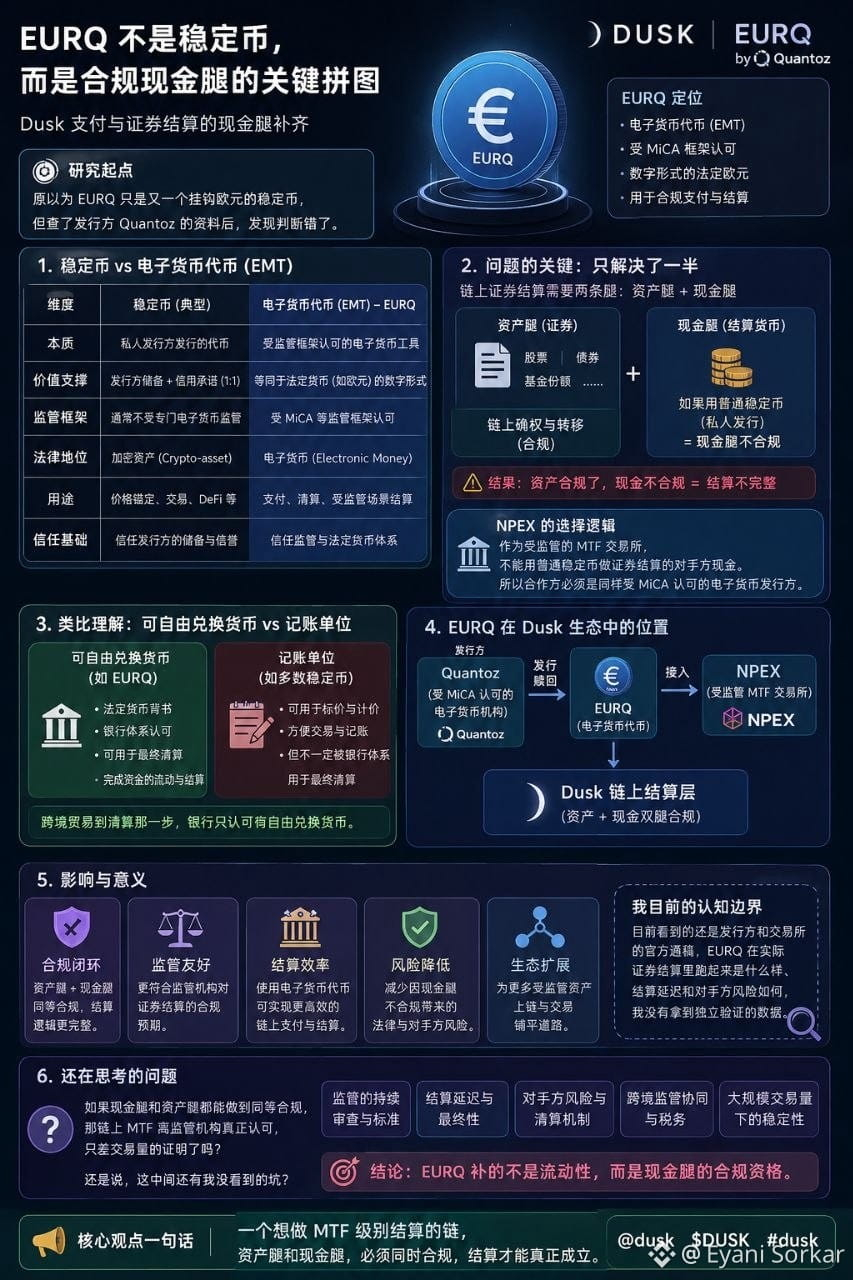
EURQ不是稳定币,是电子货币代币(EMT)。区别没有听起来那么学术——稳定币通常是私人发行方承诺"1:1兑付",背后信任的是发行方自己的储备和信誉;EMT是受监管框架认可的电子货币工具,本质上更接近数字形式的法定欧元,而不是一个追踪欧元价格的代币。这个区别在普通支付场景里可能无所谓,但放到证券结算场景里,分量完全不同。
这就带出一个我之前没想过的问题:一个链就算把股票、债券的确权和转移全部搬上链,如果用来结算的钱本身还是"某私人稳定币",那整条链其实只解决了一半的合规问题——资产合规了,现金腿没合规。NPEX作为受监管的MTF交易所,不可能拿一个普通稳定币去做证券结算的对手方现金。这也是为什么这次合作方不是随便一个稳定币项目,而是同样受MiCA框架认可的电子货币发行方。
这让我想起跨境贸易里的"可自由兑换货币"和"记账单位"的区别。后者到处都能用来标价,但真正到清算那一步,银行只认前者。
想通之后觉得挺合理——一个想做MTF级别结算的链,如果资产腿和现金腿只有一边受监管,那结算这件事本身就是不完整的。EURQ补的不是流动性,是现金腿的合规资格。
得说清楚,我目前看到的还是发行方和交易所的官方通稿,EURQ在实际证券结算里跑起来是什么样、结算延迟和对手方风险如何,我没有拿到独立验证的数据。
还在想:如果现金腿和资产腿都能做到同等合规,那这是不是意味着"链上MTF"离监管机构真正认可只差交易量的证明了,还是说这中间还有我没看到的坑?
@Dusk $DUSK #dusk
EURQ不是稳定币,是电子货币代币(EMT)。区别没有听起来那么学术——稳定币通常是私人发行方承诺"1:1兑付",背后信任的是发行方自己的储备和信誉;EMT是受监管框架认可的电子货币工具,本质上更接近数字形式的法定欧元,而不是一个追踪欧元价格的代币。这个区别在普通支付场景里可能无所谓,但放到证券结算场景里,分量完全不同。
这就带出一个我之前没想过的问题:一个链就算把股票、债券的确权和转移全部搬上链,如果用来结算的钱本身还是"某私人稳定币",那整条链其实只解决了一半的合规问题——资产合规了,现金腿没合规。NPEX作为受监管的MTF交易所,不可能拿一个普通稳定币去做证券结算的对手方现金。这也是为什么这次合作方不是随便一个稳定币项目,而是同样受MiCA框架认可的电子货币发行方。
这让我想起跨境贸易里的"可自由兑换货币"和"记账单位"的区别。后者到处都能用来标价,但真正到清算那一步,银行只认前者。
想通之后觉得挺合理——一个想做MTF级别结算的链,如果资产腿和现金腿只有一边受监管,那结算这件事本身就是不完整的。EURQ补的不是流动性,是现金腿的合规资格。
得说清楚,我目前看到的还是发行方和交易所的官方通稿,EURQ在实际证券结算里跑起来是什么样、结算延迟和对手方风险如何,我没有拿到独立验证的数据。
还在想:如果现金腿和资产腿都能做到同等合规,那这是不是意味着"链上MTF"离监管机构真正认可只差交易量的证明了,还是说这中间还有我没看到的坑?
@Dusk $DUSK #dusk