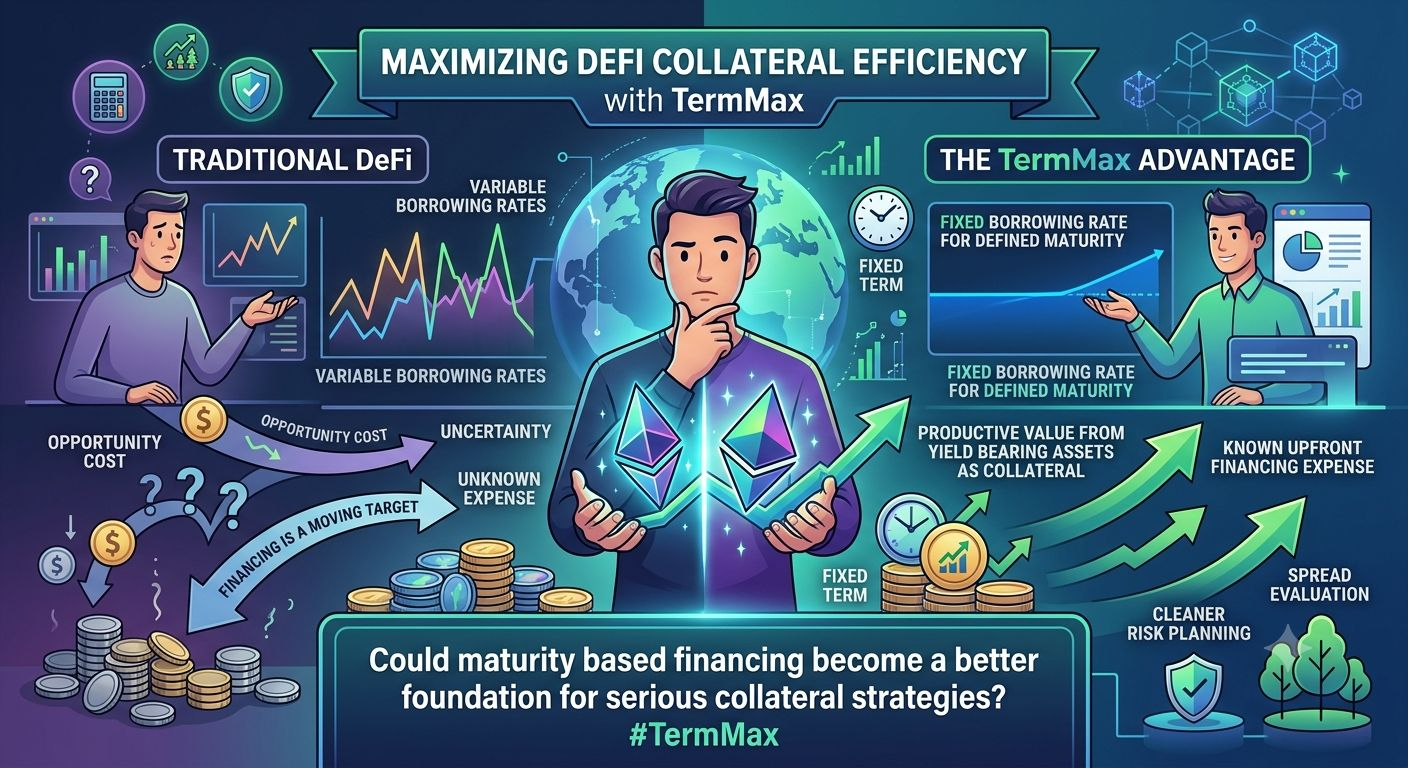
ما يلفت انتباهي بشأن @TermMax هو إمكانية جعل الضمان يعمل بجهد أكبر دون تحويل التمويل إلى هدف متحرك. في العديد من استراتيجيات التمويل اللامركزي (DeFi)، قد تظل الأموال المتروكة كضمان تحمل تكلفة فرصة، بينما يمكن أن تتغير تكاليف الاقتراض مع تغيّر ظروف السوق. يتعامل TermMax مع ذلك بشكل مختلف عبر دعم الأصول التي تولّد عائداً كضمان، مع تثبيت معدلات الاقتراض لمدة محددة. بالنسبة لي، يخلق ذلك سؤالاً أكثر إثارة حول كفاءة رأس المال: كم قيمة إنتاجية يمكنني الحصول عليها من نفس تجمع رأس المال عندما تكون تكلفة التمويل معروفة مسبقاً؟ #TermMax
البديل هو أن التمويل للأجل الثابت يتطلب مني التفكير في الاستحقاق بدل التعامل مع السيولة على أنها متاحة دائماً. عليّ مواءمة فترة الاقتراض مع استراتيجيتي وفهم ما يحدث عندما يصل المركز إلى مرحلة الاستحقاق. لكن هذا القيد يمكن أيضاً أن يجعل تخطيط المخاطر أكثر وضوحاً. إذا كان ضماني يحقق عائداً بينما تظل تكلفة الاقتراض ثابتة، يمكنني تقييم هامش الربح بافتراضات أوضح بدلاً من الاعتماد على معدل قد يتحرك ضدي. أرى في ذلك بنية مفيدة للمتداولين الذين يهتمون بكفاءة رأس المال دون الرغبة في أن تؤدي تغيّرات سعر الفائدة إلى إعادة كتابة اقتصاديات المركز باستمرار. السؤال هو ما إذا كان التمويل المعتمد على الاستحقاق يمكن أن يصبح أساساً أفضل لاستراتيجيات الضمان الجادة.
البديل هو أن التمويل للأجل الثابت يتطلب مني التفكير في الاستحقاق بدل التعامل مع السيولة على أنها متاحة دائماً. عليّ مواءمة فترة الاقتراض مع استراتيجيتي وفهم ما يحدث عندما يصل المركز إلى مرحلة الاستحقاق. لكن هذا القيد يمكن أيضاً أن يجعل تخطيط المخاطر أكثر وضوحاً. إذا كان ضماني يحقق عائداً بينما تظل تكلفة الاقتراض ثابتة، يمكنني تقييم هامش الربح بافتراضات أوضح بدلاً من الاعتماد على معدل قد يتحرك ضدي. أرى في ذلك بنية مفيدة للمتداولين الذين يهتمون بكفاءة رأس المال دون الرغبة في أن تؤدي تغيّرات سعر الفائدة إلى إعادة كتابة اقتصاديات المركز باستمرار. السؤال هو ما إذا كان التمويل المعتمد على الاستحقاق يمكن أن يصبح أساساً أفضل لاستراتيجيات الضمان الجادة.