
أتذكر أول مرة بدأت فيها الانتباه إلى إقراض السيولة؛ كنت أظن أن رأس المال الخامل مجرد تكلفة الانتظار. الأموال تبقى هناك حتى يظهر مقترض. بسيط. لكن العائد القابل للتركيب يجعل هذا الافتراض أقل وضوحًا.
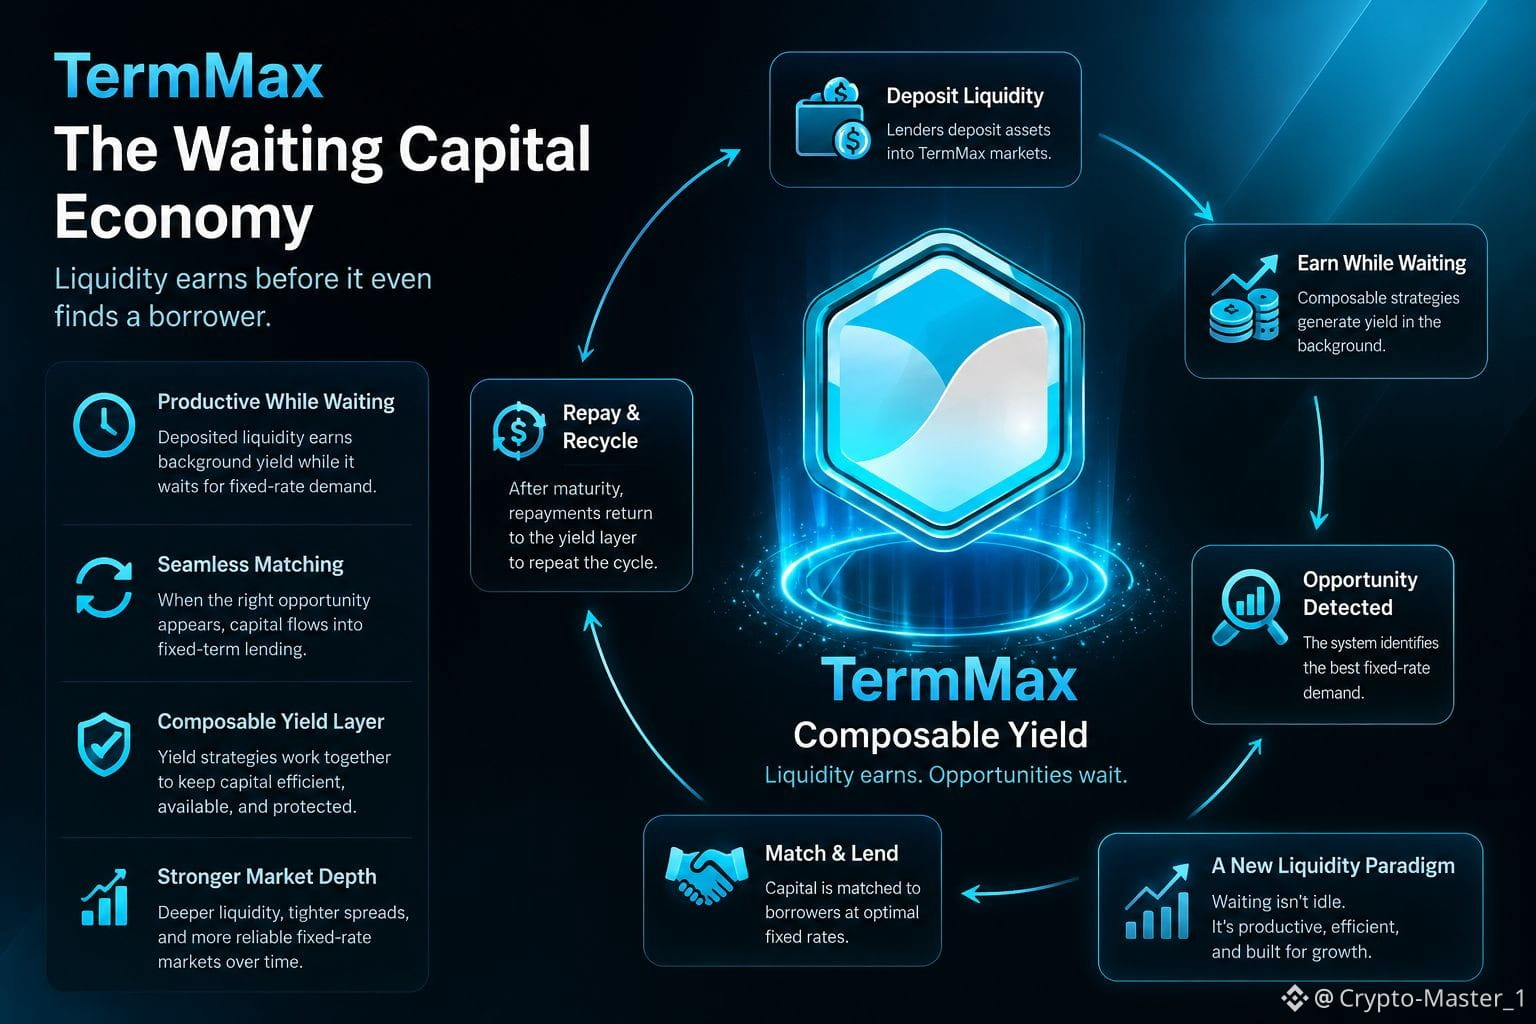
ما لفت انتباهي في TermMax هو احتمال أن السيولة التي تنتظر طلبًا بسعر فائدة ثابت يمكن أن تحقق عائدًا في مكان آخر قبل أن يتم مطابقتها. على المستوى التشغيلي، هذا يغيّر اقتصاديات “التوفر”. يقوم المُقرض بإيداع رأس المال، فيحافظ عليه النظام ويجعله منتجًا، ثم يوجّهه إلى طلب الاقتراض عندما تظهر الفرصة المناسبة بسعر فائدة ثابت. فجأة يبدو أن "السيولة الخاملة" ليست مجرد شيء ينتظر، بل أشبه بمخزون يُدرّ إيجارًا أثناء انتظار المشتري.
لكن هذا يخلق أيضًا مشكلة احتفاظ. إذا اختفى العائد الذي يأتي من الخلفية، فهل يبقى هذا رأس المال؟ أم كانت السيولة موجودة فقط لأن الحوافز جعلت الانتظار مربحًا؟
هذا التمييز مهم أيضًا بالنسبة لـ TMX. يمكن للمتداولين تسعير القوائم، وتداول العرض، وFDV وإطلاقات المستقبل بسرعة. طلب البروتوكول المتكرر أصعب في التزوير. إذا كانت العوائد القابلة للتركيب تخلق سيولة أعمق، وإقراضًا متكررًا وتوليد رسوم يمكنه امتصاص التخفيف، فربما سأصبح أكثر تفاؤلًا.
أما إذا كانت الحوافز تعيد تدوير نفس رأس المال بين استراتيجيات، فقد يبدو النشاط صحيًا بينما يبقى الطلب الحقيقي من المقترضين خفيفًا.
لذا سأراقب نسبة واحدة عن كثب: رأس المال المنتج وهو ينتظر مقابل رأس المال الذي يتم مطابقته فعليًا بشكل متكرر.
بالنسبة للمتداولين، القصة المثيرة ليست ما إذا كان المال الخامل يمكنه أن يحقق عائدًا. بل هل تحقيق العائد أثناء الانتظار يجعل السيولة تبقى.
#termmax @TermMax
ما لفت انتباهي في TermMax هو احتمال أن السيولة التي تنتظر طلبًا بسعر فائدة ثابت يمكن أن تحقق عائدًا في مكان آخر قبل أن يتم مطابقتها. على المستوى التشغيلي، هذا يغيّر اقتصاديات “التوفر”. يقوم المُقرض بإيداع رأس المال، فيحافظ عليه النظام ويجعله منتجًا، ثم يوجّهه إلى طلب الاقتراض عندما تظهر الفرصة المناسبة بسعر فائدة ثابت. فجأة يبدو أن "السيولة الخاملة" ليست مجرد شيء ينتظر، بل أشبه بمخزون يُدرّ إيجارًا أثناء انتظار المشتري.
لكن هذا يخلق أيضًا مشكلة احتفاظ. إذا اختفى العائد الذي يأتي من الخلفية، فهل يبقى هذا رأس المال؟ أم كانت السيولة موجودة فقط لأن الحوافز جعلت الانتظار مربحًا؟
هذا التمييز مهم أيضًا بالنسبة لـ TMX. يمكن للمتداولين تسعير القوائم، وتداول العرض، وFDV وإطلاقات المستقبل بسرعة. طلب البروتوكول المتكرر أصعب في التزوير. إذا كانت العوائد القابلة للتركيب تخلق سيولة أعمق، وإقراضًا متكررًا وتوليد رسوم يمكنه امتصاص التخفيف، فربما سأصبح أكثر تفاؤلًا.
أما إذا كانت الحوافز تعيد تدوير نفس رأس المال بين استراتيجيات، فقد يبدو النشاط صحيًا بينما يبقى الطلب الحقيقي من المقترضين خفيفًا.
لذا سأراقب نسبة واحدة عن كثب: رأس المال المنتج وهو ينتظر مقابل رأس المال الذي يتم مطابقته فعليًا بشكل متكرر.
بالنسبة للمتداولين، القصة المثيرة ليست ما إذا كان المال الخامل يمكنه أن يحقق عائدًا. بل هل تحقيق العائد أثناء الانتظار يجعل السيولة تبقى.
#termmax @TermMax