
@TermMax #TermMax
كانت هناك نقطة واحدة لم تكن منطقية بالنسبة لي في البداية وهي لماذا سيترك شخصٌ ما أمر إقراضٍ كبيرًا مُعلّقًا على TermMax بدلًا من أخذ السعر المتاح بالفعل.
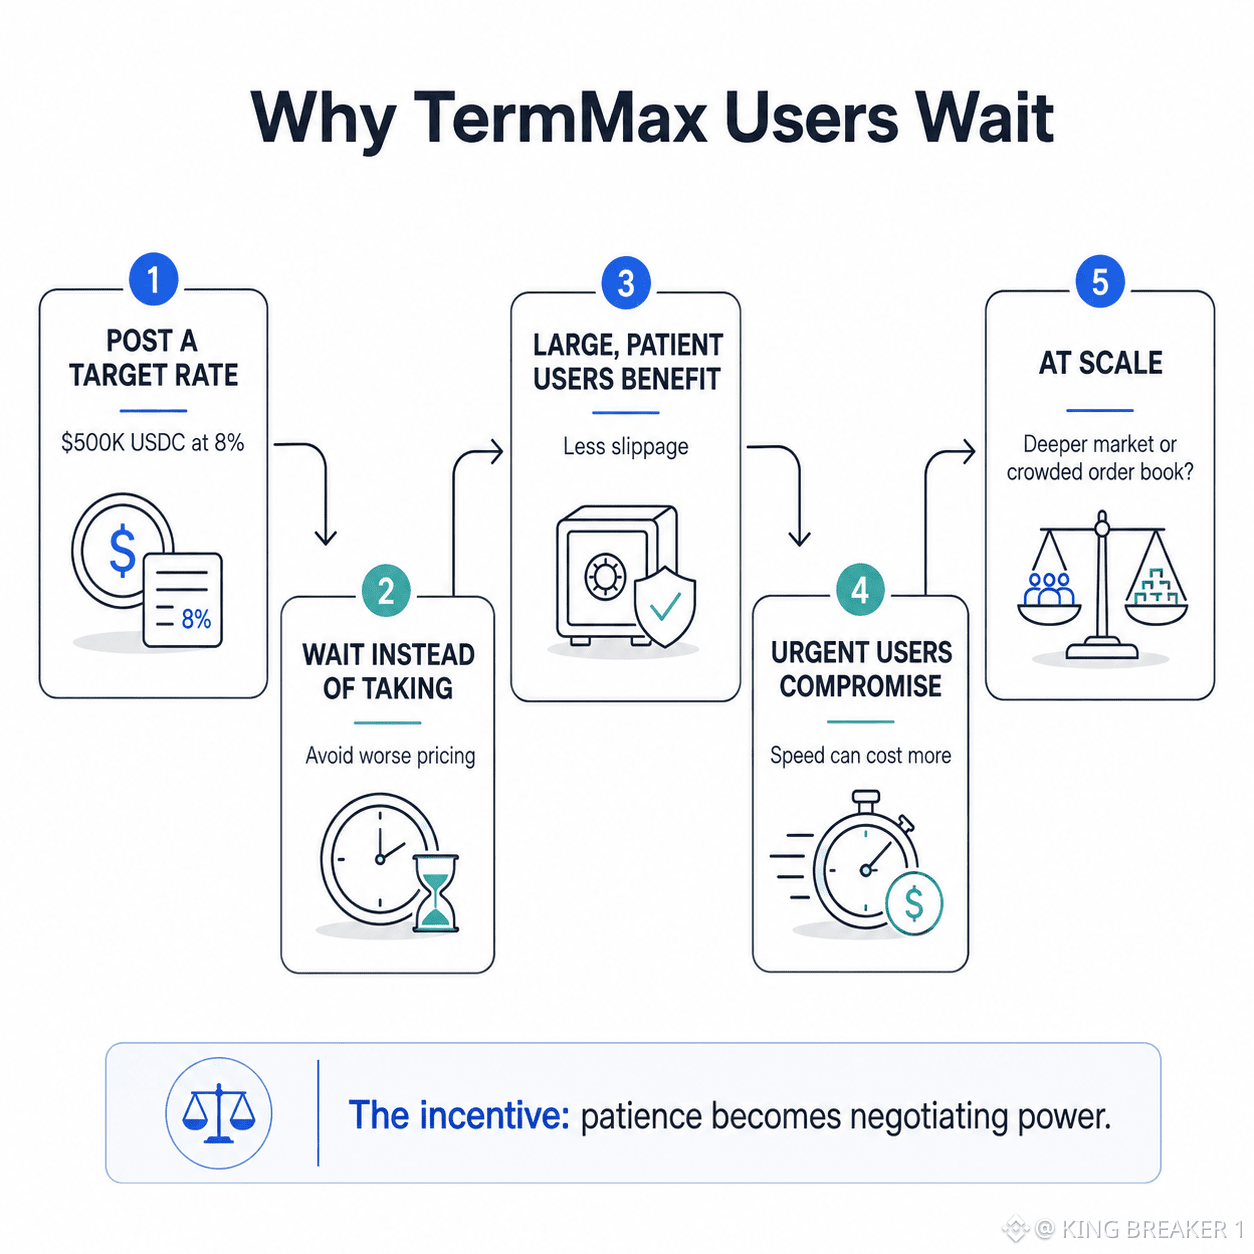
ثم نظرتُ إلى المقايضة. يتيح TermMax للمُقرضين تحديد الحد الأدنى للفائدة الثابتة التي يريدونها، لذلك يمكن للمستخدم الذي لديه 500,000 USDC أن يضع أمرًا عند 8% ثم ينتظر ببساطة اقتران مقترض. الحصول على سعر السوق يجعل رأس المال يعمل فورًا، لكنه قد يعني أيضًا قبول تسعير أسوأ في سوقٍ قليل السيولة. يصبح الانتظار إذن استراتيجية تفاوض.
يعمل هذا بشكلٍ خاص مع اللاعبين الأكبر. إذ يمكنهم تحمّل الانتظار وتجنّب دفع السعر ضد أنفسهم، واستخدام حجم أمرهم كإشارة للسوق. يستفيد المقترضون من سيولة أعمق، ويحصل TermMax على سجل أوامر أكثر فائدة. يقع العيب على عاتق المستخدمين الذين يقدّرون السرعة: فقد يحتاج المُقرض الأصغر إلى قبول فائدة أقل، بينما قد يضطر المقترض العاجل إلى دفع المزيد.
الأرقام تجعل هذا السلوك جديرًا بالمراقبة. تتعقّب DeFiLlama ما يقارب 31.2 مليون دولار من TermMax TVL و27.3 مليون دولار في القروض النشطة. سيُعادل أمر بقيمة 500,000 دولار حوالي 1.6% من إجمالي TVL الذي يتم تتبّعه، وهو ما يكفي للتأثير على شكل السوق.
إذا قرر المزيد من المستخدمين أن أفضل خطوة لديهم هي نشر سعر طموح والانتظار، فهل سيؤدي ذلك إلى اكتشاف أفضل للأسعار—أم إلى سجل أوامر يبدو عميقًا لكنه نادرًا ما يتفق على سعر؟