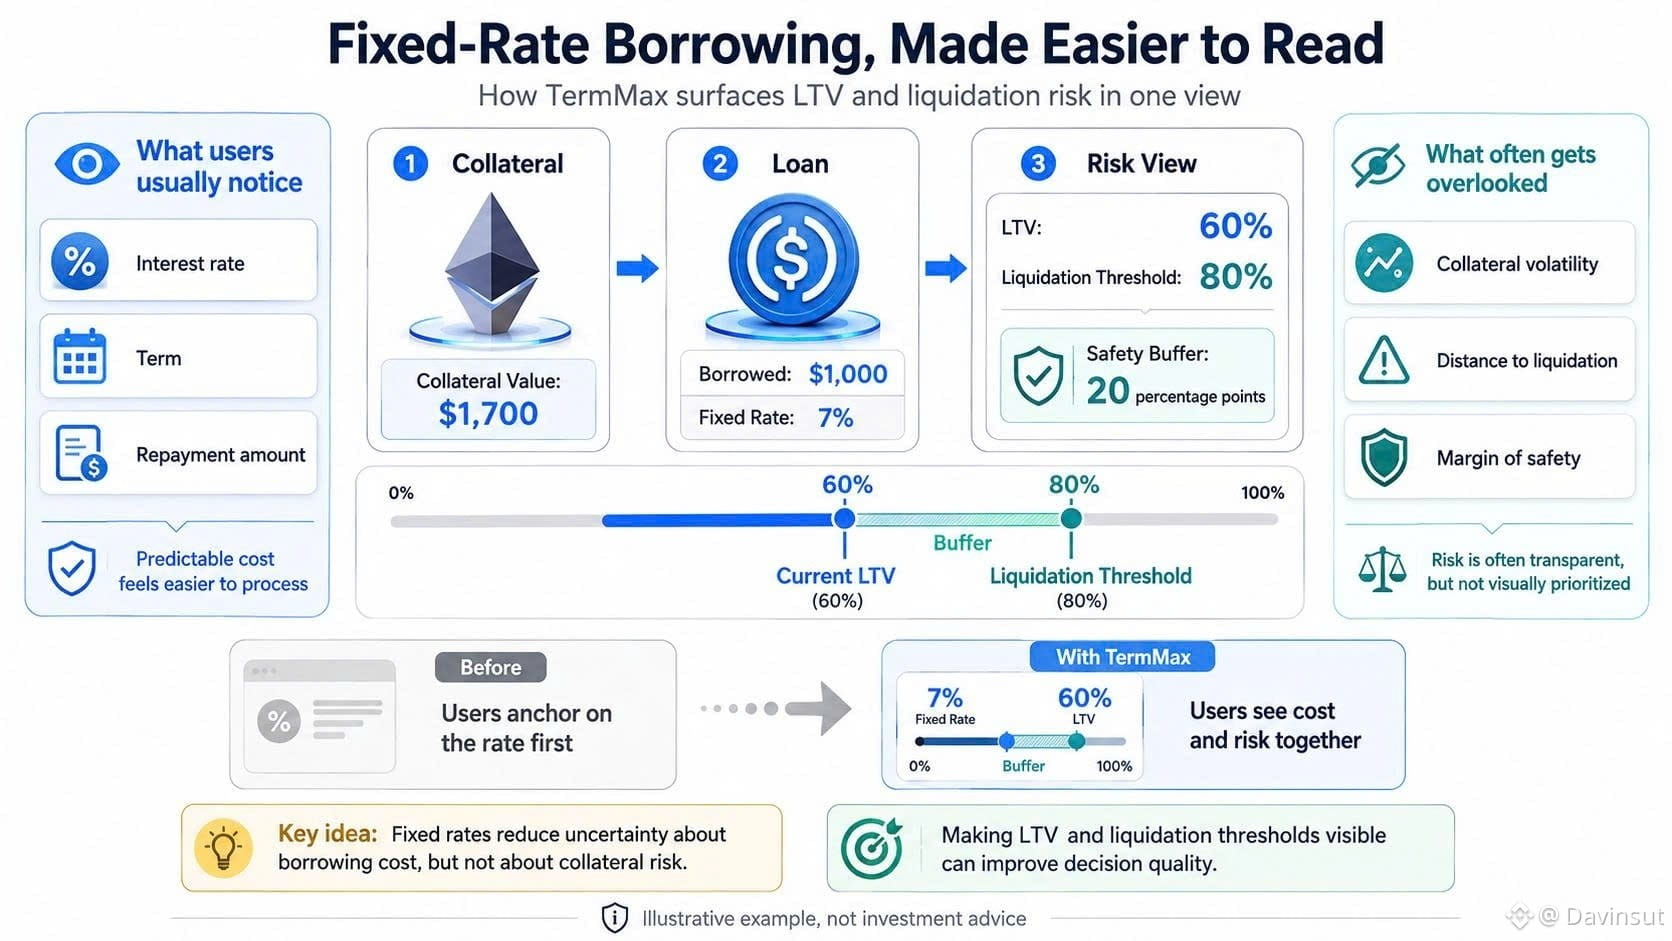
على شاشة المحفظة لشخص أعرفه ضمن مجموعة كريبتو، بدا القرض عادياً جداً. قيمة الضمان 1700 دولار، قرض بقيمة 1000 دولار، وفائدة ثابتة بنسبة 7 بالمئة. ما شد انتباهي لم يكن سعر الفائدة، بل حقيقة أنه بالكاد نظر إلى منطقة التصفية.
هذه العادة شائعة. مستخدمو التكنولوجيا المالية يميلون إلى الأرقام التي تبدو قابلة للإدارة: سعر الفائدة، المدة، مبلغ السداد. إن LTV مزعج، لأنه يذكّرهم بأن الضمان يتحرك خارج نطاق سيطرتهم.
يجعل TermMax نسبة LTV وحد العجز عن السداد/التصفية أكثر وضوحاً في تجربة الاقتراض بسعر فائدة ثابت. مع LTV بنسبة 60 بالمئة وحد تصفية عند 80 بالمئة، فإن هامش الأمان الحقيقي لا يتجاوز 20 نقطة مئوية. وعندما يقف هذان الرقمان بجانب سعر الاقتراض، يُجبر المستخدمون على مقارنة تكلفة رأس المال بمدى صمود مراكزهم.
ما يهم في TermMax ليس جدول الأرقام. بل هو التحول في مكان تمركز المخاطر داخل القرار. إذا ظهر LTV متأخراً، يكون المقترض قد تم تثبيته بالفعل على سعر الفائدة. وإذا ظهر مبكراً، فعليه أن يسأل: كم مقدار الهبوط الذي يمكن للمركز تحمّله.
المفارقة هنا. تجعل الفائدة الثابتة المستقبل يبدو مرتباً، بينما يعيش الضمان داخل سوق صاخب. لا يزيل TermMax التقلبات، لكنه يجعل الجزء السهل نسيانه أصعب من حيث تجنّب رؤيته.
لا أراها حلاً. شخص في حالة من الحماس ما زال بإمكانه النظر إلى LTV بنسبة 75 بالمئة والاستمرار في الاقتراض. لكن إذا جعل TermMax لهؤلاء يتوقفون لثوانٍ معدودة قبل التأكيد، يبقى السؤال المفتوح: هل تكفي تلك الثواني لصناعة قرار بخداع ذاتي أقل.
@TermMax #Termmax
هذه العادة شائعة. مستخدمو التكنولوجيا المالية يميلون إلى الأرقام التي تبدو قابلة للإدارة: سعر الفائدة، المدة، مبلغ السداد. إن LTV مزعج، لأنه يذكّرهم بأن الضمان يتحرك خارج نطاق سيطرتهم.
يجعل TermMax نسبة LTV وحد العجز عن السداد/التصفية أكثر وضوحاً في تجربة الاقتراض بسعر فائدة ثابت. مع LTV بنسبة 60 بالمئة وحد تصفية عند 80 بالمئة، فإن هامش الأمان الحقيقي لا يتجاوز 20 نقطة مئوية. وعندما يقف هذان الرقمان بجانب سعر الاقتراض، يُجبر المستخدمون على مقارنة تكلفة رأس المال بمدى صمود مراكزهم.
ما يهم في TermMax ليس جدول الأرقام. بل هو التحول في مكان تمركز المخاطر داخل القرار. إذا ظهر LTV متأخراً، يكون المقترض قد تم تثبيته بالفعل على سعر الفائدة. وإذا ظهر مبكراً، فعليه أن يسأل: كم مقدار الهبوط الذي يمكن للمركز تحمّله.
المفارقة هنا. تجعل الفائدة الثابتة المستقبل يبدو مرتباً، بينما يعيش الضمان داخل سوق صاخب. لا يزيل TermMax التقلبات، لكنه يجعل الجزء السهل نسيانه أصعب من حيث تجنّب رؤيته.
لا أراها حلاً. شخص في حالة من الحماس ما زال بإمكانه النظر إلى LTV بنسبة 75 بالمئة والاستمرار في الاقتراض. لكن إذا جعل TermMax لهؤلاء يتوقفون لثوانٍ معدودة قبل التأكيد، يبقى السؤال المفتوح: هل تكفي تلك الثواني لصناعة قرار بخداع ذاتي أقل.
@TermMax #Termmax