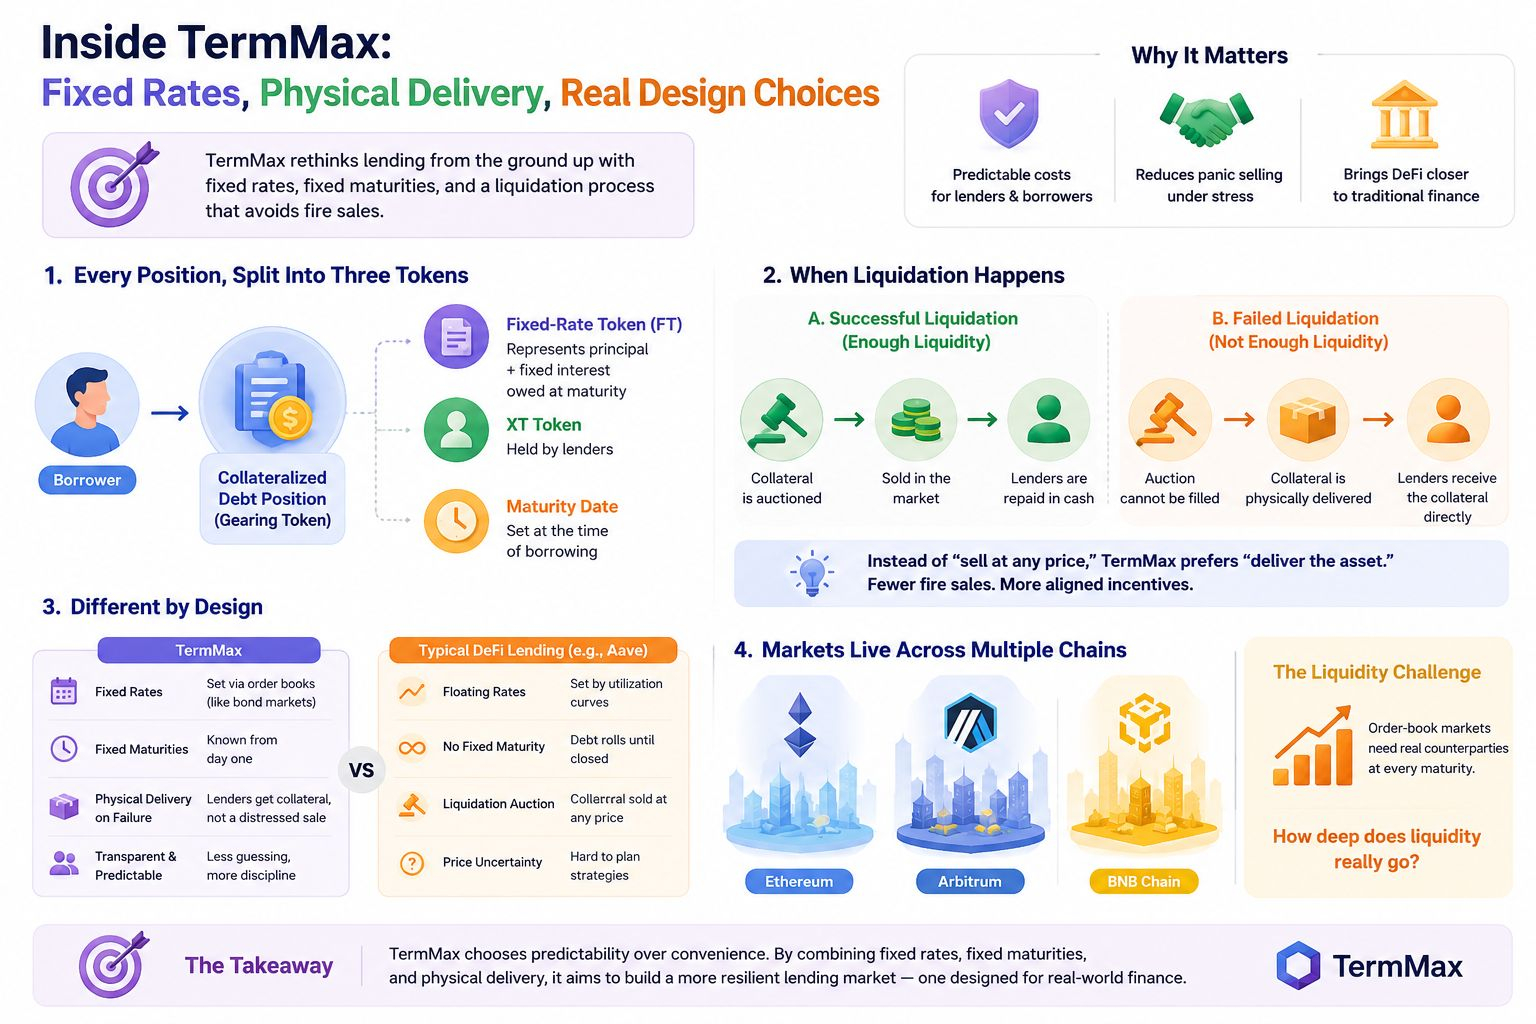
شيء لفت انتباهي أثناء اطلاعي على وثائق TermMax هو طريقة تعاملهم مع لحظة فشل التصفية فعليًا—ليس التصفية نفسها، بل ما يحدث عندما لا توجد سيولة لبيع الضمان. بدلًا من النهج المعتاد "تطرحه في المزاد مهما كان السعر" الذي تستخدمه معظم أسواق الإقراض، يلجأ TermMax إلى التسليم الفعلي: يحصل المقرضون على ضمان المقترض مباشرة بدلًا من إجبارهم على بيع سريع بأقل الأسعار.
هذه آلية صغيرة، لكنها تشير إلى اختيار تصميم أكبر. يقوم TermMax بتقسيم كل مركز إلى ثلاثة رموز — رمز Gearing (وهو مركز الدين المضمون نفسه)، ورمز Fixed-Rate (FT، يمثل المبلغ الرئيسي + الفائدة الثابتة المستحقة عند الاستحقاق)، ورمز XT الذي يحتفظ به المقرضون. لا يتم تحديد المعدلات عبر منحنى الاستفادة كما في Aave؛ بل يتم اكتشافها عبر دفاتر الأوامر حيث يتفاوض المقرضون والمقترضون فعليًا على معدل وتاريخ استحقاق، وهو أقرب إلى كيفية عمل أسواق السندات منه إلى كيفية عمل أسواق المال في التمويل اللامركزي عادةً.
لماذا كل هذا العناء؟ البروتوكولات ذات الفائدة المتغيرة تجعل من الصعب تنفيذ استراتيجيات منضبطة—لا تعرف تكلفة رأس المال الحقيقية لديك إلا بعد أن تكون قد تحركت ضدك. يبدو أن آجال الاستحقاق الثابتة والتسليم الفعلي تستهدفان المشكلة نفسها: تقليل عدد اللحظات التي يضطر فيها البروتوكول إلى التخمين بشأن السعر تحت الضغط.
لكن المقايضة واضحة: أسواق الفائدة الثابتة المعتمدة على دفاتر الأوامر تحتاج إلى أطراف مقابلة حقيقية على الجانبين عند كل تاريخ استحقاق، وهذه مشكلة تمهيد سيولة أكثر صعوبة بكثير من سوق متغير الفائدة مُجمّع. ومع كون الأسواق تعمل الآن عبر Ethereum وArbitrum وBNB Chain، هل رأى أحد كيف تصبح السيولة شحيحة فعليًا في أسواق الضمانات الأطول أجلًا أو الأكثر غرابة؟
@TermMax #TermMax
هذه آلية صغيرة، لكنها تشير إلى اختيار تصميم أكبر. يقوم TermMax بتقسيم كل مركز إلى ثلاثة رموز — رمز Gearing (وهو مركز الدين المضمون نفسه)، ورمز Fixed-Rate (FT، يمثل المبلغ الرئيسي + الفائدة الثابتة المستحقة عند الاستحقاق)، ورمز XT الذي يحتفظ به المقرضون. لا يتم تحديد المعدلات عبر منحنى الاستفادة كما في Aave؛ بل يتم اكتشافها عبر دفاتر الأوامر حيث يتفاوض المقرضون والمقترضون فعليًا على معدل وتاريخ استحقاق، وهو أقرب إلى كيفية عمل أسواق السندات منه إلى كيفية عمل أسواق المال في التمويل اللامركزي عادةً.
لماذا كل هذا العناء؟ البروتوكولات ذات الفائدة المتغيرة تجعل من الصعب تنفيذ استراتيجيات منضبطة—لا تعرف تكلفة رأس المال الحقيقية لديك إلا بعد أن تكون قد تحركت ضدك. يبدو أن آجال الاستحقاق الثابتة والتسليم الفعلي تستهدفان المشكلة نفسها: تقليل عدد اللحظات التي يضطر فيها البروتوكول إلى التخمين بشأن السعر تحت الضغط.
لكن المقايضة واضحة: أسواق الفائدة الثابتة المعتمدة على دفاتر الأوامر تحتاج إلى أطراف مقابلة حقيقية على الجانبين عند كل تاريخ استحقاق، وهذه مشكلة تمهيد سيولة أكثر صعوبة بكثير من سوق متغير الفائدة مُجمّع. ومع كون الأسواق تعمل الآن عبر Ethereum وArbitrum وBNB Chain، هل رأى أحد كيف تصبح السيولة شحيحة فعليًا في أسواق الضمانات الأطول أجلًا أو الأكثر غرابة؟
@TermMax #TermMax