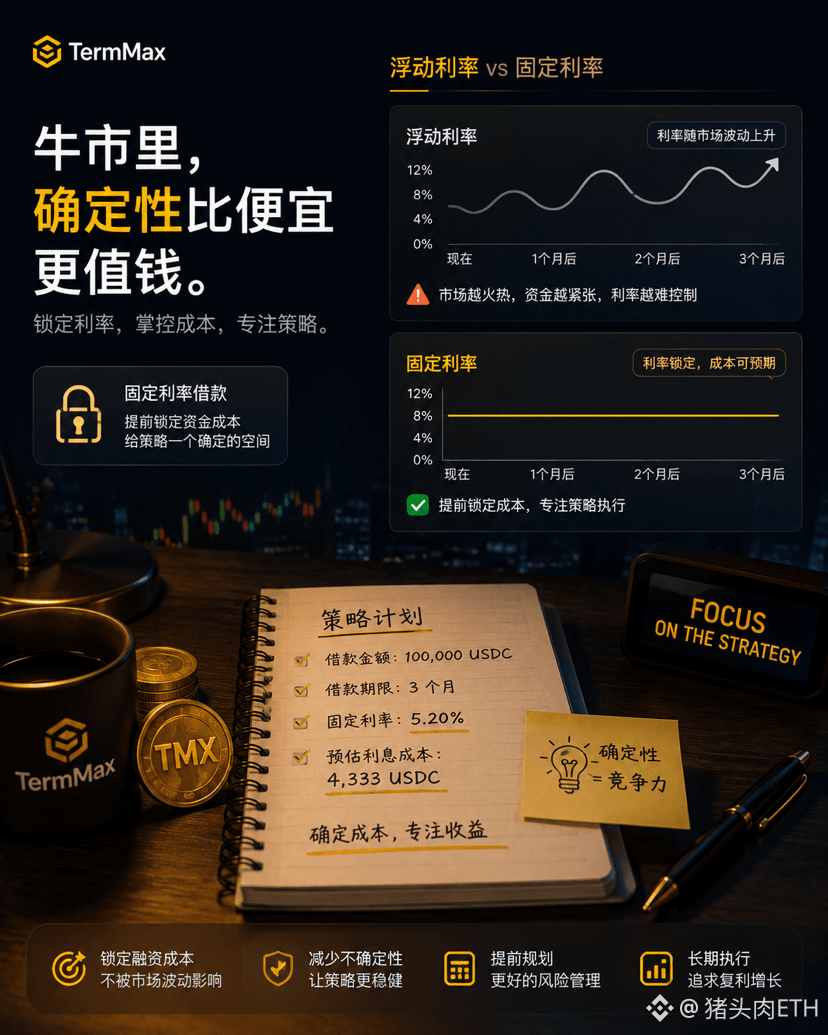
في سوق صاعد، قد لا يكون الخوف الأكبر لدى الجميع هو تفويت الفرصة فقط، بل هناك مشكلة يتم تجاهلها كثيرًا: ارتفاع تكلفة التمويل فجأة. عندما تكون الحركة هادئة، تبدو معدلات الاقتراض عادية تمامًا، لكن ما إن ينشط السوق، يبدأ الجميع في الاقتراض وشراء المزيد من العملات المستقرة (stablecoin)، والقيام بعمليات LP، والتحكيم/المراجحة، فتزداد كفاءة استخدام رأس المال، وقد ترتفع معدلات الفائدة العائمة أيضًا.
أصعب ما في هذا السيناريو هو أن المركز ربما لا ينخفض، وحتى أن الاستراتيجية قد تستمر في تحقيق أرباح، لكن الأرباح التي كان من المفترض حسابها جيدًا تُؤكل ببطء من خلال تكاليف التمويل المرتفعة تدريجيًا. في السابق كنت أركز أكثر على أين يمكنني الاقتراض بأرخص سعر، لكن الآن أشعر أن الأهم ربما هو: إلى متى سأقترض، وإجمالي الفوائد التي سأدفعها في النهاية.
لذلك، عند مشاهدة @TermMax مؤخرًا، أجد أن الاقتراض بمعدل ثابت قد يكون أكثر معنى عندما يكون السوق جيدًا. لنفترض أنني أنوي اقتراض مبلغ من USDC لتشغيل استراتيجية لمدة ثلاثة أشهر؛ فليس الأهم بالنسبة لي اليوم هو أين يكون الاقتراض أرخص، بل كم سيكون المبلغ الإجمالي الذي سأدفعه من فوائد خلال هذه الأشهر الثلاثة. معدل فائدة عائم بنسبة 3% يبدو جذابًا في البداية، لكن إذا ارتفعت لاحقًا احتياجات التمويل إلى 6% أو 9%، فإن مساحة الربح التي تم حسابها في البداية ستتقلص كذلك.
يماثل الاقتراض بمعدل ثابت وضع تكلفة التمويل “مُحددة” مسبقًا قبل فتح الصفقة؛ وبعد ذلك، مهما اشتدّ التنافس في السوق على رأس المال، تبقى حساباتي واضحة على الأقل. بالطبع، هذا لا يعني اختفاء المخاطر؛ فقد يظل الضمان ينخفض، وتظل خطوط التصفية موجودة، وقد تخسر الاستراتيجية نفسها أيضًا. TermMax يقوم بتثبيت سعر الفائدة، وليس المخاطر الكاملة للمركز.
لكنني أعتقد أن هذه بالذات هي نقطة قوته الأكثر عملية. كثير من منتجات DeFi تُخبر المستخدمين بمدى الأرباح الإضافية الممكن تحقيقها، أما @TermMax فيحل مشكلة أخرى: دعوني أعرف أولًا كم ستكون تكلفة هذا المال فعليًا.
كلما أصبح السوق أكثر جنونًا، أشعر أكثر بقيمة هذا النوع من اليقين. وعندما يكون لديّ نية فعلًا لتشغيل استراتيجية على المدى الطويل، بدل أن أتمنى أن أحصل على قرض “رخيص بما يكفي في يوم واحد”، أفضل أن أنظر إلى الحساب بعد ثلاثة أشهر فأجد أن “الدفتر” ما زال مطابقًا لما حُسب من البداية.
#TermMax