
@TermMax #TermMax
كادت أن أفوتني ملاحظة أن “سعر الفائدة الثابت” في TermMax ليس في الواقع معدلًا يُدفع مع مرور الوقت بالطريقة التي تخيلتها أولًا.
الجزء المثير للاهتمام هو كيفية تقسيم المركز.
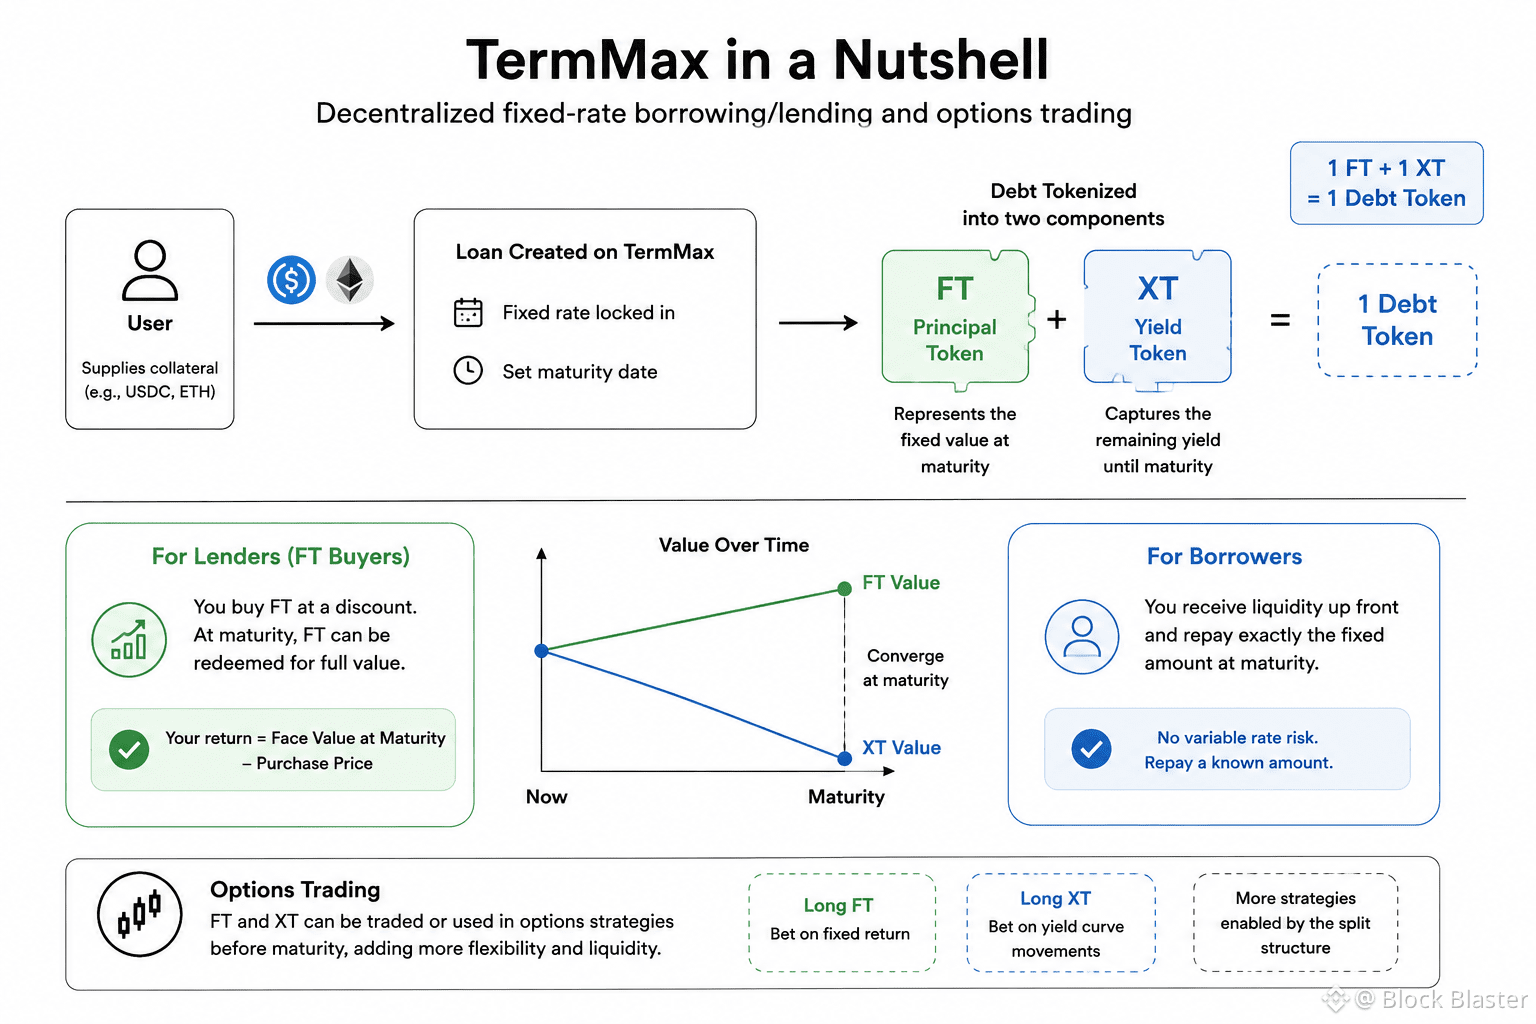
تستخدم TermMax FT وXT، والبنية مترابطة بعلاقة بسيطة: 1 FT + 1 XT تقابل 1 رمز دين. FT هي الجزء الذي يحمل قيمة السداد حتى تاريخ الاستحقاق، بينما تحتفظ XT بتعرض القيمة المتبقي حول ذلك المركز.
هذا يعني أن عائد المُقرض يمكن أن يأتي من شراء FT بسعر أقل من المبلغ الذي يمكن استرداده لاحقًا، بدلًا من مشاهدة الفائدة تتراكم ببطء كتلةً كتلة.
قد يبدو ذلك اختلافًا بسيطًا، لكنه يغيّر نموذج التفكير بالكامل. أنت لست فقط تُقرض بمعدل فائدة ثابت APR. بل أنت عمليًا تشتري مطالبة مخفّضة مقابل سداد مستقبلي.
إضافة طبقة الرمز بالتأكيد قد تجعل النظام أقل بديهية في البداية، لكنها أيضًا تمنح السوق أجزاء منفصلة يمكن تسعيرها والتداول بها بدلًا من إخفاء كل شيء داخل مركز إقراض واحد.
أنا متكهن بما إذا كان هذا الفصل سيصبح أكبر ميزة لـ TermMax مع مرور الوقت، أم أن معظم المستخدمين سيفضلون إقراضًا بسعر ثابت يبدو أبسط على السطح.