كنت أفكر اليوم في الجهة الأخرى من الطاولة.
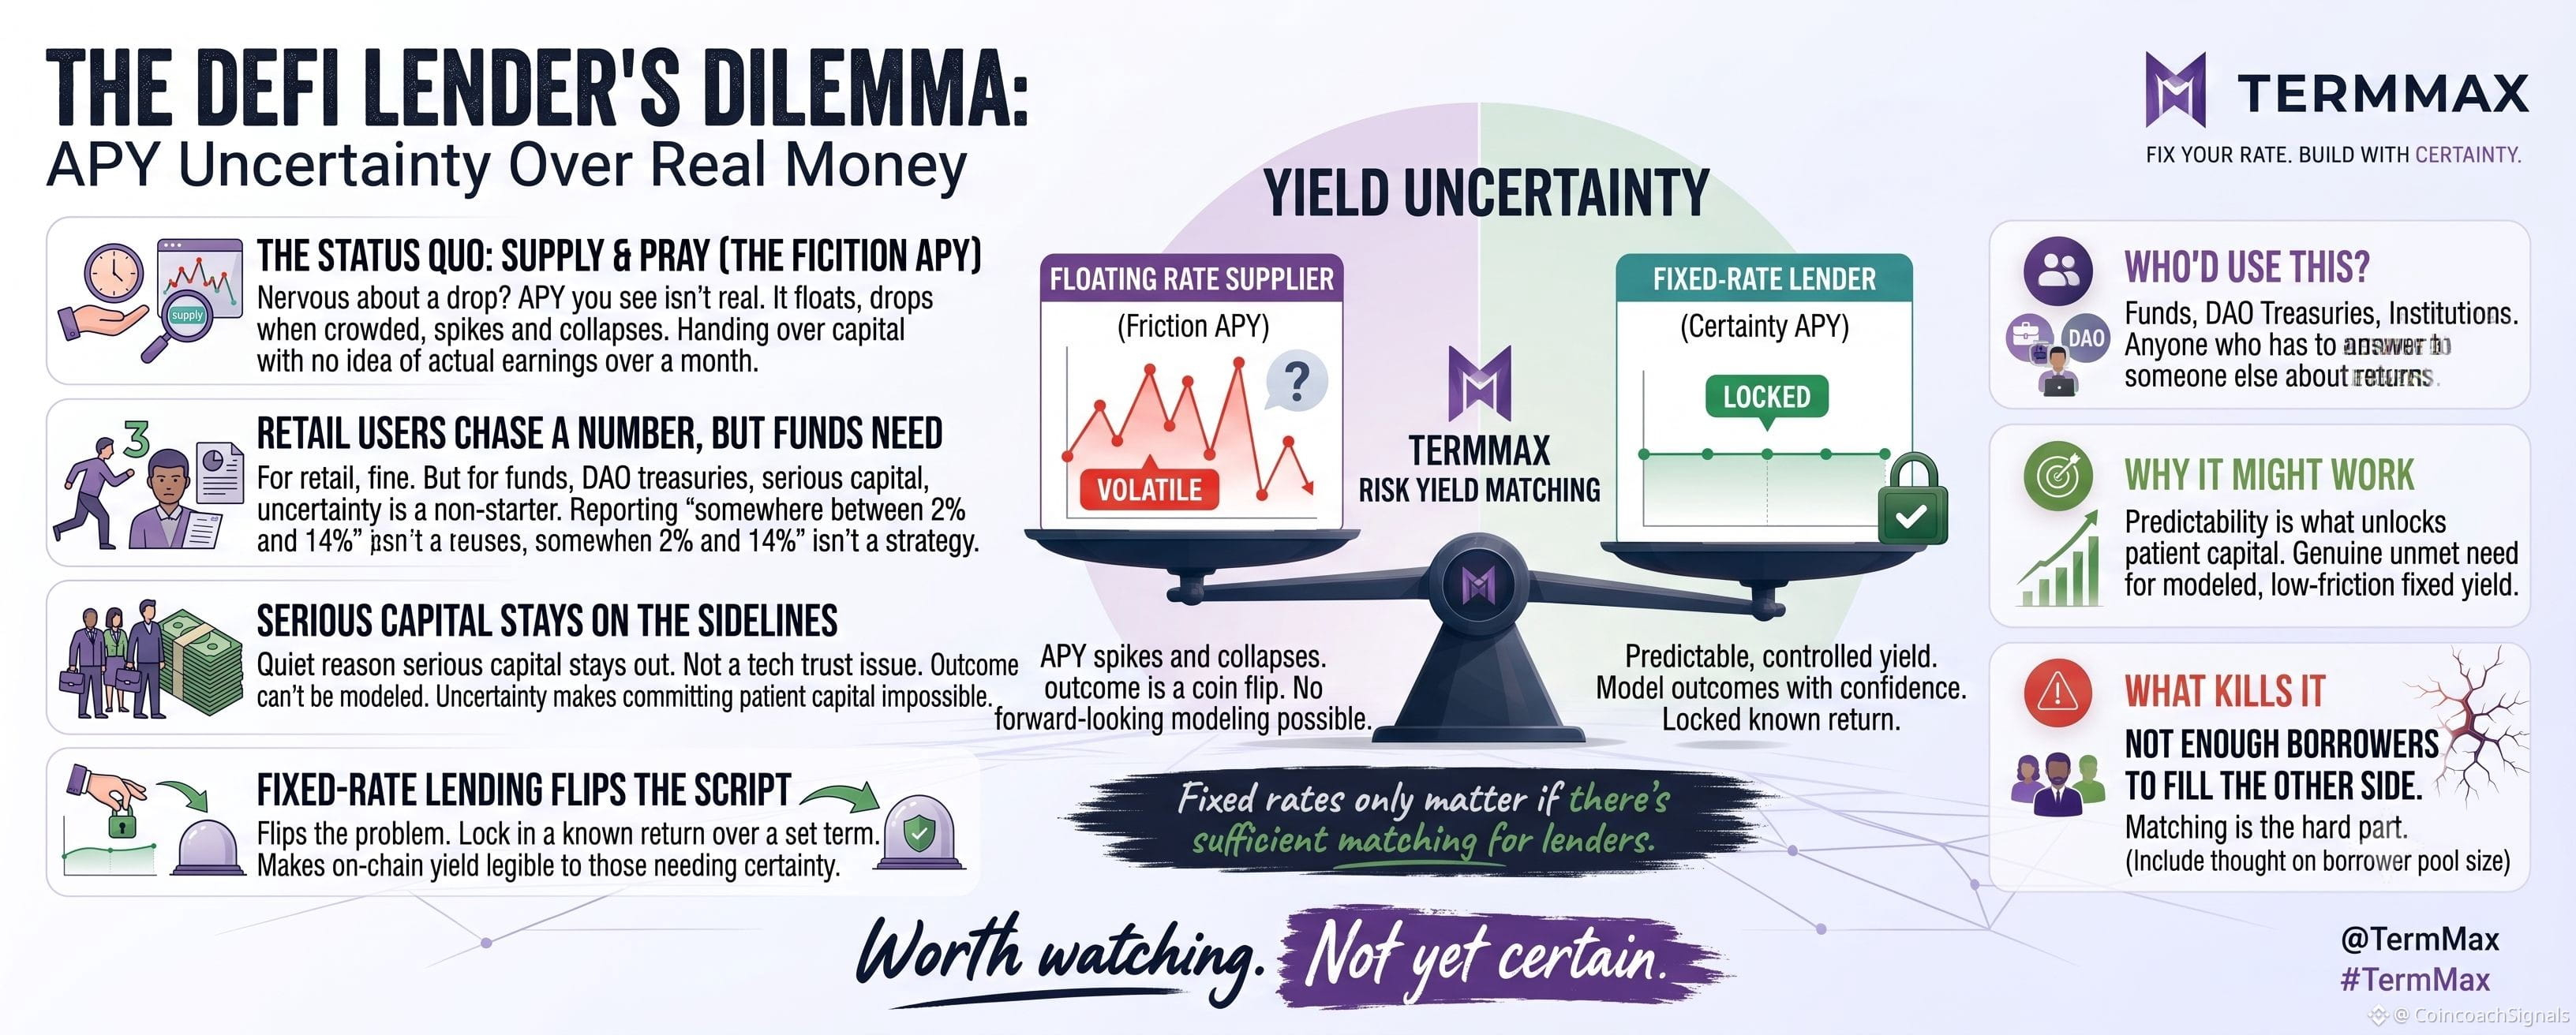
معظم عروض الإقراض في التمويل اللامركزي (DeFi) تتحدث عن المقترض — رافعة مالية رخيصة، وقروض سهلة. لكن ضع نفسك للحظة مكان المُقرِض. أنت تودع في مجمع بهدف كسب عائد، والعائد السنوي (APY) الذي شاهدته عندما نقرت على "supply" هو في الأساس محض خيال. إنه يتذبذب. ينخفض عندما يتدفق الجميع إلى الداخل. يرتفع فجأة ثم ينهار. أنت تُسلِّم رأس المال دون أي فكرة عن مقدار ما ستحققه فعليًا خلال الشهر القادم.
بالنسبة لمستخدم التجزئة الذي يسعى إلى رقم فحسب، حسنًا، الأمر بسيط. لكن بالنسبة لأي شخص يدير أموالًا حقيقية — صندوق، خزينة DAO، شخص يجب عليه الإبلاغ عن العوائد — فإن هذا الغموض ليس مقبولًا على الإطلاق. لا يمكنك أن تقول لأصحاب المصلحة لديك: "سنجني في مكان ما بين 2% و14%، سنرى." هذا ليس استراتيجية عائد، بل مقامرة بالعملة.
وهذا هو السبب الهادئ وراء بقاء قدر كبير من رأس المال الجاد على الهامش في DeFi. ليس لأنهم لا يثقون بالتقنية. بل لأنهم لا يستطيعون نمذجة النتيجة.
القروض بسعر فائدة ثابت تقلب المعادلة. إذا كان TermMax قادرًا بالفعل على تمكين المُقرض من تثبيت عائد معروف لفترة محددة، فهذه هي النقطة التي تجعل العائد على السلسلة (on-chain) مفهومًا وواضحًا للناس الذين يحتاجون إلى اليقين قبل أن يلتزموا.
من سيستخدمه؟ أي شخص عليه أن يجيب عن العوائد أمام شخص آخر. لماذا قد ينجح: القدرة على التنبؤ هي ما يفتح الباب أمام رأس المال الصبور. وما يعيقه: عدم وجود مقترضين كفاية لملء الجهة الأخرى.
الطلب حقيقي. والمطابقة هي الجزء الصعب.
@TermMax #TermMax