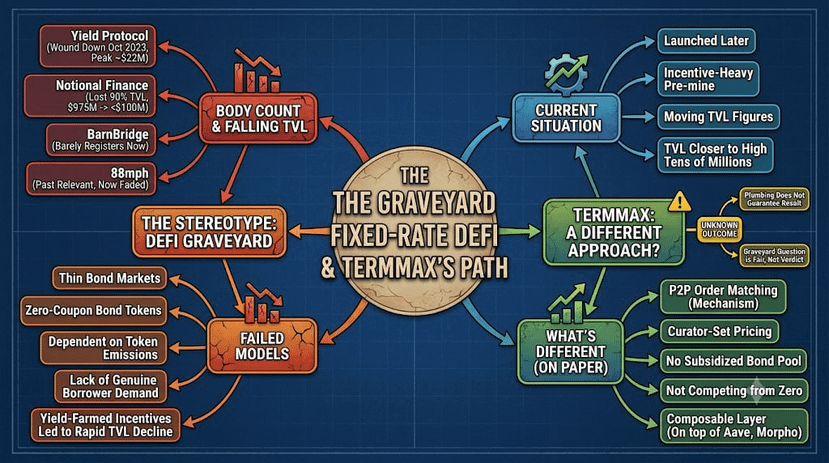
لمنتجات التمويل اللامركزي بسعر فائدة ثابت «عدد من الضحايا». توقّف عمل بروتوكول Yield Protocol في أكتوبر 2023 بعد أن بلغ ذروته قرب 22 مليون دولار في الودائع. صعدت Notional Finance فوق 975 مليون دولار في القيمة الإجمالية المقفلة (TVL) بحلول نوفمبر 2021، ثم فقدت 90% منها خلال عامين. أضف BarnBridge و88mph إلى قائمة الأسماء التي كانت تَعنينا في 2021 ولم تعد تُسجَّل تقريبًا الآن. قل «بروتوكول إقراض بسعر فائدة ثابت» لأي شخص عاش في هذا المجال منذ ذلك الحين، وستكون ردة الفعل الغريزية ليست حماسة؛ بل قائمة ذهنية بأشياء لم تنجُ من مواجهة دورة سوق حقيقية.
يوجد هذا النمط على نحوٍ صحيح لسبب واقعي، لا لسبب عشوائي. فمنتجات الفائدة الثابتة تحتاج إلى طرف آخر مستعد لبيع اليقين، وفي التصاميم المبكرة كان ذلك يعني أسواق سندات رقيقة مدعومة بانبعاثات الرموز بدلًا من طلب حقيقي من المقترضين. اعتمدت Notional وYield على رموز سندات صفر كوبون كانت تتطلب تدفقًا مستمرًا من الإصدارات الجديدة كي تستمر في تقديم آجال استحقاق «طازجة»، وما إن تباطأت المكافآت، غادر المقترضون الذين حضروا فقط من أجل الحوافز المزرَعة بعائد معهم، وتهاوى TVL إلى هاوية بالطريقة نفسها التي ارتفع بها.
TermMax غير محصّن من هذا النمط لمجرد أنه أُطلق لاحقًا. فقد مرّ بمرحلة ما قبل التعدين الثقيلة على الحوافز، والأرقام الخاصة بـ TVL التي رأيتها تتحرك بدرجة ملحوظة بحسب اللقطة، إذ تبدو حاليًا أقرب إلى «عشرات الملايين» العليا بدلًا من أرقام الذروة التي لمسها بعض المنافسين ولو لفترة قصيرة. والاختلاف—على الأقل على الورق—هو الآلية الكامنة: مطابقة أوامر بين نظير ونظير وتسعير يحدده القيّم (curator) بدلًا من بركة سندات مدعومة بلا مشترٍ طبيعي، إضافةً إلى طبقة قابلة للتركيب (composable) فوق Aave وMorpho بدلًا من منافستهما من الصفر.
اختلاف البنية الداخلية لا يضمن نتيجة مختلفة. إنه فقط يعني أن نموذج «مقبرة البروتوكولات» سؤالٌ مشروع حول TermMax، وليس حكمًا تلقائيًا ضده.
@TermMax #TermMax
$ACE $BTW
يوجد هذا النمط على نحوٍ صحيح لسبب واقعي، لا لسبب عشوائي. فمنتجات الفائدة الثابتة تحتاج إلى طرف آخر مستعد لبيع اليقين، وفي التصاميم المبكرة كان ذلك يعني أسواق سندات رقيقة مدعومة بانبعاثات الرموز بدلًا من طلب حقيقي من المقترضين. اعتمدت Notional وYield على رموز سندات صفر كوبون كانت تتطلب تدفقًا مستمرًا من الإصدارات الجديدة كي تستمر في تقديم آجال استحقاق «طازجة»، وما إن تباطأت المكافآت، غادر المقترضون الذين حضروا فقط من أجل الحوافز المزرَعة بعائد معهم، وتهاوى TVL إلى هاوية بالطريقة نفسها التي ارتفع بها.
TermMax غير محصّن من هذا النمط لمجرد أنه أُطلق لاحقًا. فقد مرّ بمرحلة ما قبل التعدين الثقيلة على الحوافز، والأرقام الخاصة بـ TVL التي رأيتها تتحرك بدرجة ملحوظة بحسب اللقطة، إذ تبدو حاليًا أقرب إلى «عشرات الملايين» العليا بدلًا من أرقام الذروة التي لمسها بعض المنافسين ولو لفترة قصيرة. والاختلاف—على الأقل على الورق—هو الآلية الكامنة: مطابقة أوامر بين نظير ونظير وتسعير يحدده القيّم (curator) بدلًا من بركة سندات مدعومة بلا مشترٍ طبيعي، إضافةً إلى طبقة قابلة للتركيب (composable) فوق Aave وMorpho بدلًا من منافستهما من الصفر.
اختلاف البنية الداخلية لا يضمن نتيجة مختلفة. إنه فقط يعني أن نموذج «مقبرة البروتوكولات» سؤالٌ مشروع حول TermMax، وليس حكمًا تلقائيًا ضده.
@TermMax #TermMax
$ACE $BTW