لقد قرأتُ الورقة البيضاء لـ@TermMax ثلاث مرات بتمعّن على مهل. وفي وقت متأخر من الليل، كنت أحدّق في التفاصيل غير الشائعة في الفصل 2.2 حول “التسليم الفعلي (Physical Delivery) وGT (Gearing Token) آلية التعامل مع الضمان/التصرف عند التصفية”. كلما تدبّرتُ أكثر، بدا لي الأمر أكثر إثارة للاهتمام.
مسار “سعر فائدة ثابت” الجميع اعتاد عليه وملّ قصته “سندات بدون قسيمة (FT) + عائد متغير (XT)” المجمّعة. المنطقة العمياء لدى العامة هي: لا تركز إلا على مظهر “سعر فائدة ثابت”، وتتجاهل فجوة السيولة السوداء التي يولّدها نظام التصفية في ظل تحركات سوقية شديدة. فالبروتوكولات التقليدية تعتمد على المُصفّين (liquidators) لبيع الأصول بالمزاد؛ لكن في الظروف القصوى قد يحدث “اختراق للخسارة” مباشرةً (穿仓) دون كبح.
ترجمة آلية TermMax إلى سيناريو واقعي:
تخيّل أنك رَهنتَ بيتك واقترضتَ من شركة للتمويل/الرهون (مثل الصرافة بالرهون/الدَّيْنَة)؛ وعندما ينهار سعر البيت ويُفعَّل شرط التصفية، لا تذهب الشركة إلى الوسطاء لطرح البيت للبيع بثمن بخس، بل تقوم مباشرةً بتجميع وثيقة ملكية البيت (GT NFT) وإلقائها في حزمة تُسلّمها إلى الدائنين (Lender). ظاهريًا يبدو أن هذا يلغي الديون المعدومة، لكن في الحقيقة يتم تحويل مخاطر خصم السيولة بالكامل إلى الدائنين.
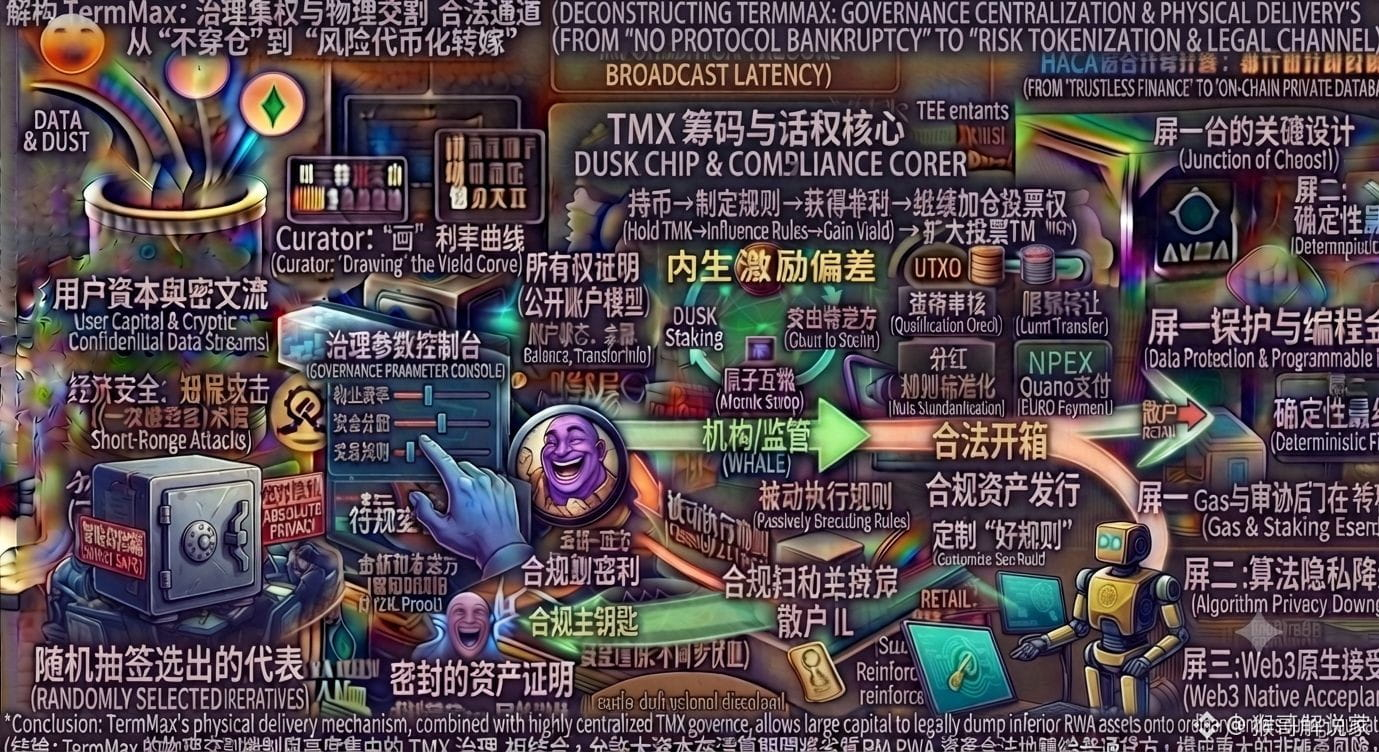
هنا، يؤدي الرمز الأصلي TMX دورًا حاسمًا للغاية: فهو يُعدّ سند التصويت لحوكمة المقترحات والمعلمات، كما أنه يمثل طبقة الأساس في منظومة دفع رسوم Curator للترتيب/التحكيم (策展) وجدولة البروتوكول. لكن عند الحفر بعمق في الحوافز الذاتية الكامنة، ستجد الانحراف: يقوم “الكبار” بتجميع كميات كبيرة من TMX للحصول على حقوق الحوكمة، ومن ثم يمكنهم التصويت لتعديل بعض معلمات Curator الخاصة بحمامات (pools) RWA عالية المخاطر/العملات الصغيرة، وكذلك عتبات التسليم والتصفية. يستخدمون القواعد لنقل الأصول الخطرة إلى السلسلة، ثم يقترضون العملات الرئيسية؛ وحتى إذا تم تفعيل التصفية، يمكنهم استخدام “التسليم الفعلي” للتخلص من الأصول الرديئة لصالح المقترضين العاديين، ثم يعززون عائداتهم بالعكس عبر توجيه أرباحهم المكتسبة نحو زيادة قوة التصويت لـ TMX.
يجمع TermMax بين الرافعة في صفقة واحدة عبر حزمة (GT NFT) مع التسليم الفعلي، وهذا يرفع كفاءة رأس المال فعلاً ويتفادى اختراق البروتوكول للخسارة (穿仓) على مستوى النظام. لكن الخطر الحقيقي الذي يخالف المنطق الشائع يتمثل في: “عدم حدوث اختراق للخسارة” لا يعني “عدم خسارة المستثمرين”—إنه فقط ينقل مخاطر التصفية على مستوى البروتوكول، ويحولها قانونيًا إلى رموز قابلة للتداول ويُشرك الحَمَلَة (Holder) في تحملها.
عندما تتراكم حقوق الحوكمة بشكل شديد لدى جماعة مصالح، هل قد يصبح التسليم الفعلي قناة قانونية يقوم عبرها الكبار بالتخلص من الأصول الرديئة؟ ما رأي الجميع في هذا الميكانيزم؟ أهلاً بكم للنقاش في قسم التعليقات.
#termmax @TermMax