#termmax @TermMax
هناك رقم سهل يوقعني في سوء فهم بشأن نموذج TermMax: الرسوم 2%.
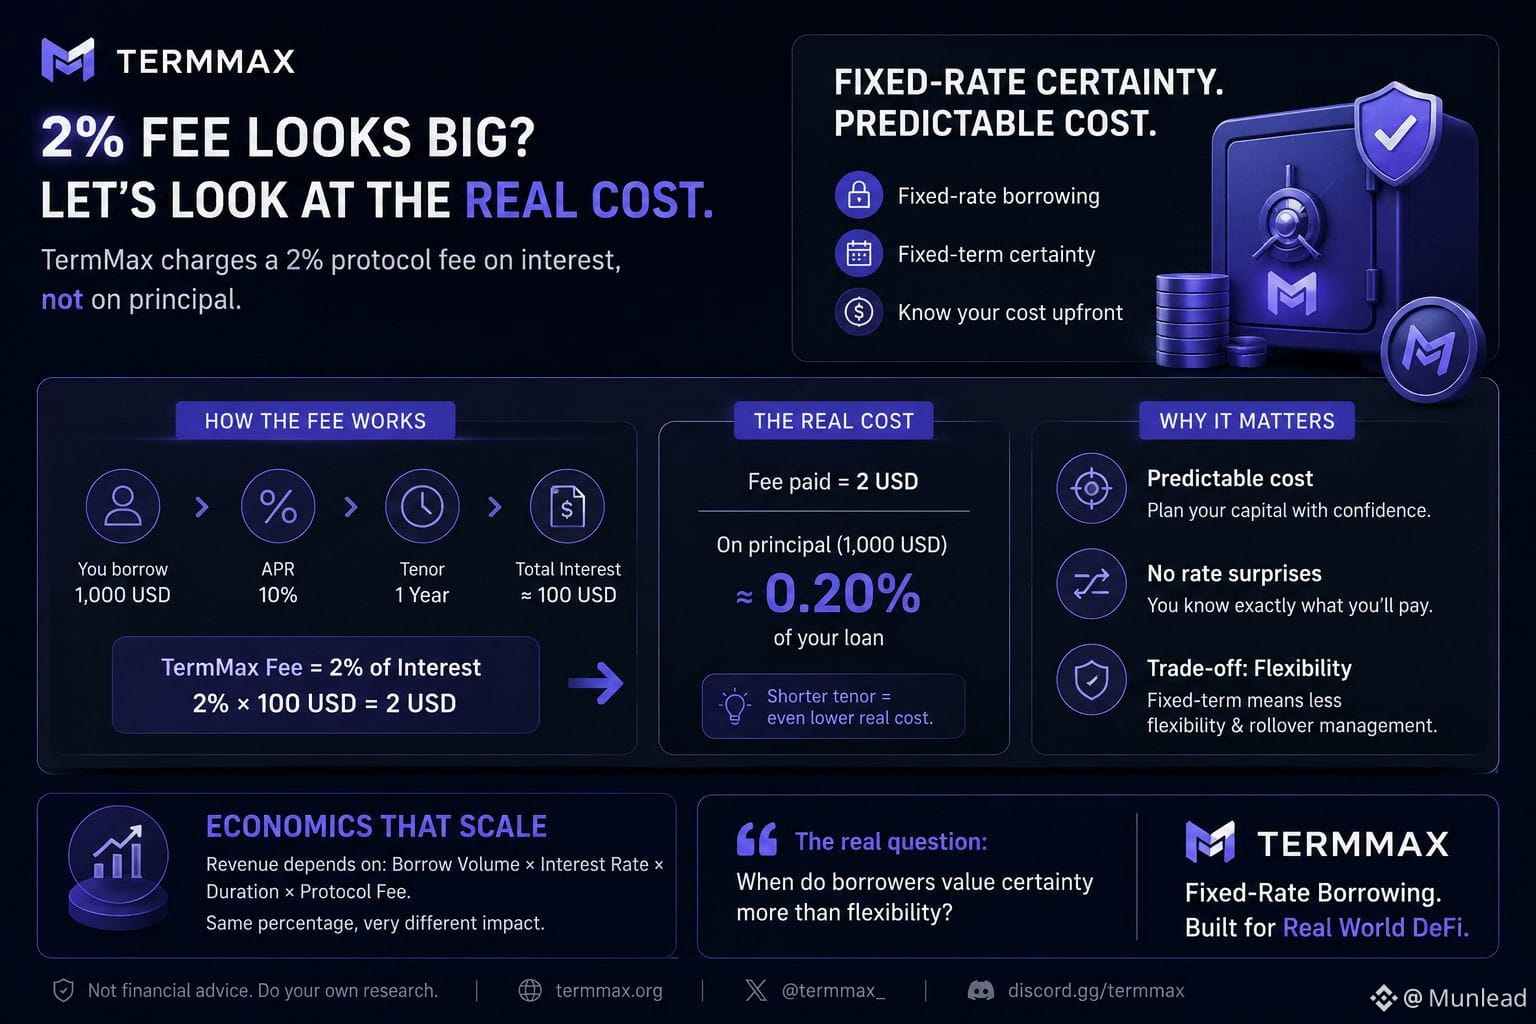
لللوهلة الأولى، تبدو نسبة 2% مرتفعة. لكن الأمر ليس 2% على مبلغ القرض، بل 2% على جزء الفائدة.
مثال: اقتراض 1.000 دولار أمريكي، APR 10%، لمدة سنة واحدة:
الفائدة ≈ 100 دولار أمريكي
رسوم TermMax = 2% × 100 = 2 دولار أمريكي
أي أن الرسوم الفعلية لا تتجاوز تقريبًا 0,20% من قيمة القرض. ومع مدة 30 يومًا، يكون الرقم المطلق أصغر من ذلك.
لذلك أرى أن السؤال الأهم بالنسبة إلى @TermMax ليس “هل 2% مكلفة؟”، بل إلى أي مدى يقيم المستخدمون موثوقية سعر الفائدة الثابت المرتفع.
يساعد سعر الفائدة الثابت المقترض على معرفة تكلفة رأس المال مسبقًا، لكن مقابل ذلك عليه قبول مدة محددة وإدارة التجديد (rollover).
وبالأخص عندما تتقلب السوق بشدة، هل يواصل المقترضون اختيار اليقين، أم يعودون إلى القروض المرنة أكثر؟
هذا هو الشيء الذي أريد متابعته.
تصميم الرسوم يحدد الاقتصاديات. لكن سلوك المستخدم هو الذي يحدد ما إذا كان يمكنها التوسع أم لا.
#USStorageStocksExtendLosses
هناك رقم سهل يوقعني في سوء فهم بشأن نموذج TermMax: الرسوم 2%.
لللوهلة الأولى، تبدو نسبة 2% مرتفعة. لكن الأمر ليس 2% على مبلغ القرض، بل 2% على جزء الفائدة.
مثال: اقتراض 1.000 دولار أمريكي، APR 10%، لمدة سنة واحدة:
الفائدة ≈ 100 دولار أمريكي
رسوم TermMax = 2% × 100 = 2 دولار أمريكي
أي أن الرسوم الفعلية لا تتجاوز تقريبًا 0,20% من قيمة القرض. ومع مدة 30 يومًا، يكون الرقم المطلق أصغر من ذلك.
لذلك أرى أن السؤال الأهم بالنسبة إلى @TermMax ليس “هل 2% مكلفة؟”، بل إلى أي مدى يقيم المستخدمون موثوقية سعر الفائدة الثابت المرتفع.
يساعد سعر الفائدة الثابت المقترض على معرفة تكلفة رأس المال مسبقًا، لكن مقابل ذلك عليه قبول مدة محددة وإدارة التجديد (rollover).
وبالأخص عندما تتقلب السوق بشدة، هل يواصل المقترضون اختيار اليقين، أم يعودون إلى القروض المرنة أكثر؟
هذا هو الشيء الذي أريد متابعته.
تصميم الرسوم يحدد الاقتصاديات. لكن سلوك المستخدم هو الذي يحدد ما إذا كان يمكنها التوسع أم لا.
#USStorageStocksExtendLosses