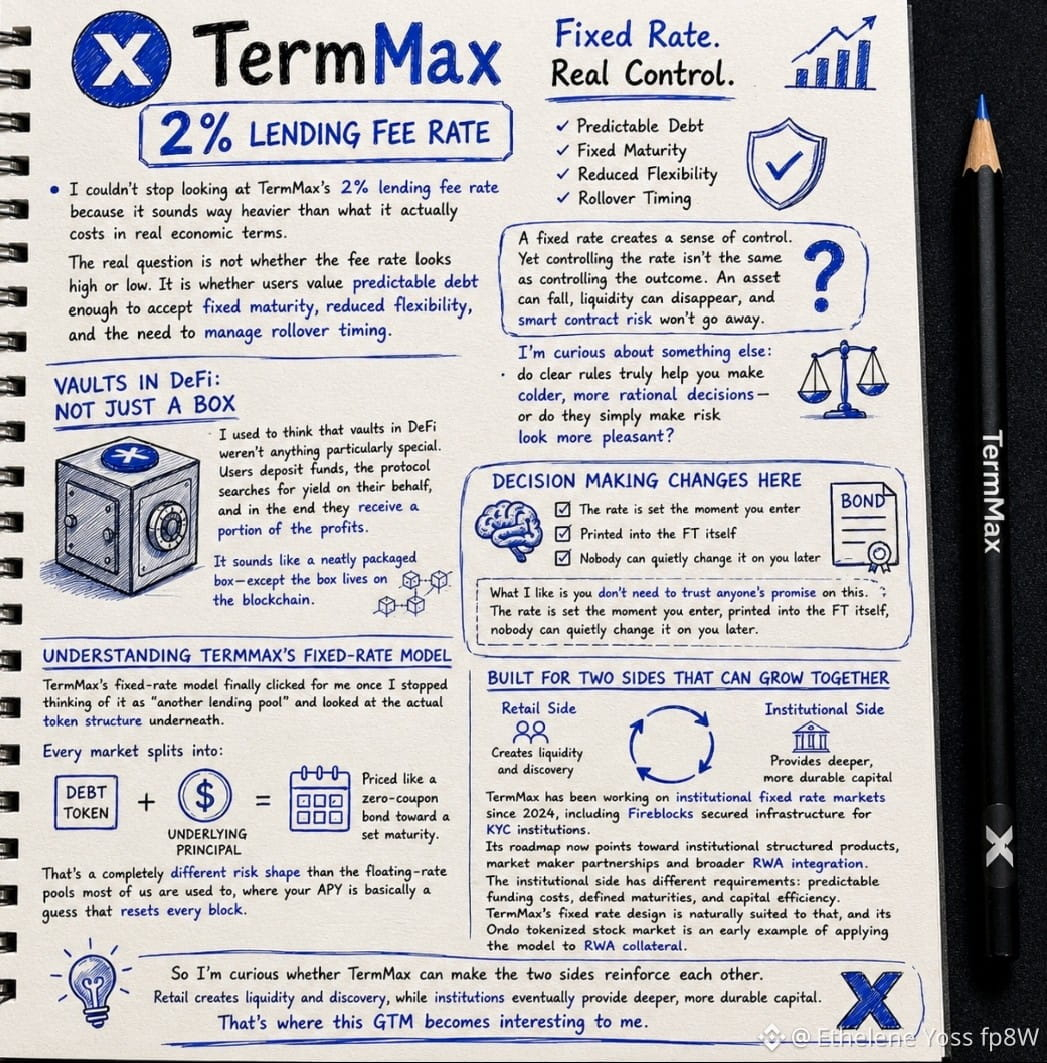
#termmax @TermMax لم أستطع التوقف عن النظر إلى نسبة رسوم الإقراض البالغة 2% لدى TermMax لأنها تبدو أثقل بكثير مما تكلفه فعليًا من حيث الاقتصاد الحقيقي. هذا يغير طريقة تفكيري بشأن TermMax. السؤال الحقيقي ليس ما إذا كانت نسبة الرسوم تبدو مرتفعة أم منخفضة. بل ما إذا كان المستخدمون يقدرون الدَّين القابل للتنبؤ بما يكفي لقبول نضج ثابت يقلل المرونة والحاجة إلى إدارة توقيت التمديد/التجديد. كنت أعتقد سابقًا أن الفُرُوع/الصناديق (vaults) في التمويل اللامركزي ليست شيئًا مميزًا بشكل خاص. يودع المستخدمون الأموال، ويبحث البروتوكول عن عائد بالنيابة عنهم، وفي النهاية يحصلون على جزء من الأرباح. يبدو الأمر كصندوق مُعبّأ جيدًا—فقط أن هذا الصندوق يعيش على البلوكشين. ما زلت أريد مراقبة كيفية تعامل صناديق TermMax مع فترات الأسواق شديدة التقلب. لأن استراتيجية تبدو معقولة جدًا عندما تكون السيولة وفيرة قد لا يتم اختبارها حقًا إلا عندما تبدأ الاستحقاقات في التباعد ويبدأ المستخدمون في الرغبة بسحب رأس المال في الوقت نفسه
#termmax @TermMaxI لم ألاحظ TermMax من خلال قصة أخرى عن إقراض التمويل اللامركزي. شيء آخر لفت انتباهي هنا—المنطق وراء اتخاذ القرار نفسه يتغير. ما يعجبني هو أنك لا تحتاج إلى الوثوق بوعد أي شخص في هذا. يتم تحديد المعدل لحظة دخولك، ويتم طباعته داخل الـ FT نفسه، ولا يمكن لأحد تغييره بهدوء لاحقًا.
يبدو الأمر كأقرب شيء وصل إليه DeFi إلى سوق سندات فعلي بدل الاكتفاء بلصق كلمة "ثابت" على منتج متغير والآمل ألا يتحقق أحد.
نموذج TermMax ذو السعر الثابت لم يصبح واضحًا لي أخيرًا إلا عندما توقفت عن اعتباره "مجمع إقراض آخر" ونظرت إلى بنية التوكن الفعلية تحت السطح. كل سوق ينقسم إلى توكن ديْن (دين) والأصل الأساسي، ويتم تسعيرهما مثل سند صفري القسيمة حتى تاريخ استحقاق محدد. هذه هيئة مخاطر مختلفة تمامًا عن مجمعات السعر المتغير التي اعتدنا عليها جميعًا، حيث يكون الـ APY في الأساس مجرد تخمين يتم إعادة ضبطه كل كتلة.
لاحظت شيئًا أثناء بحثي في @TermMax تجاهلته في البداية.
الجزء من TermMax الذي تراه يوميًا هو ضجيج.
#termmex