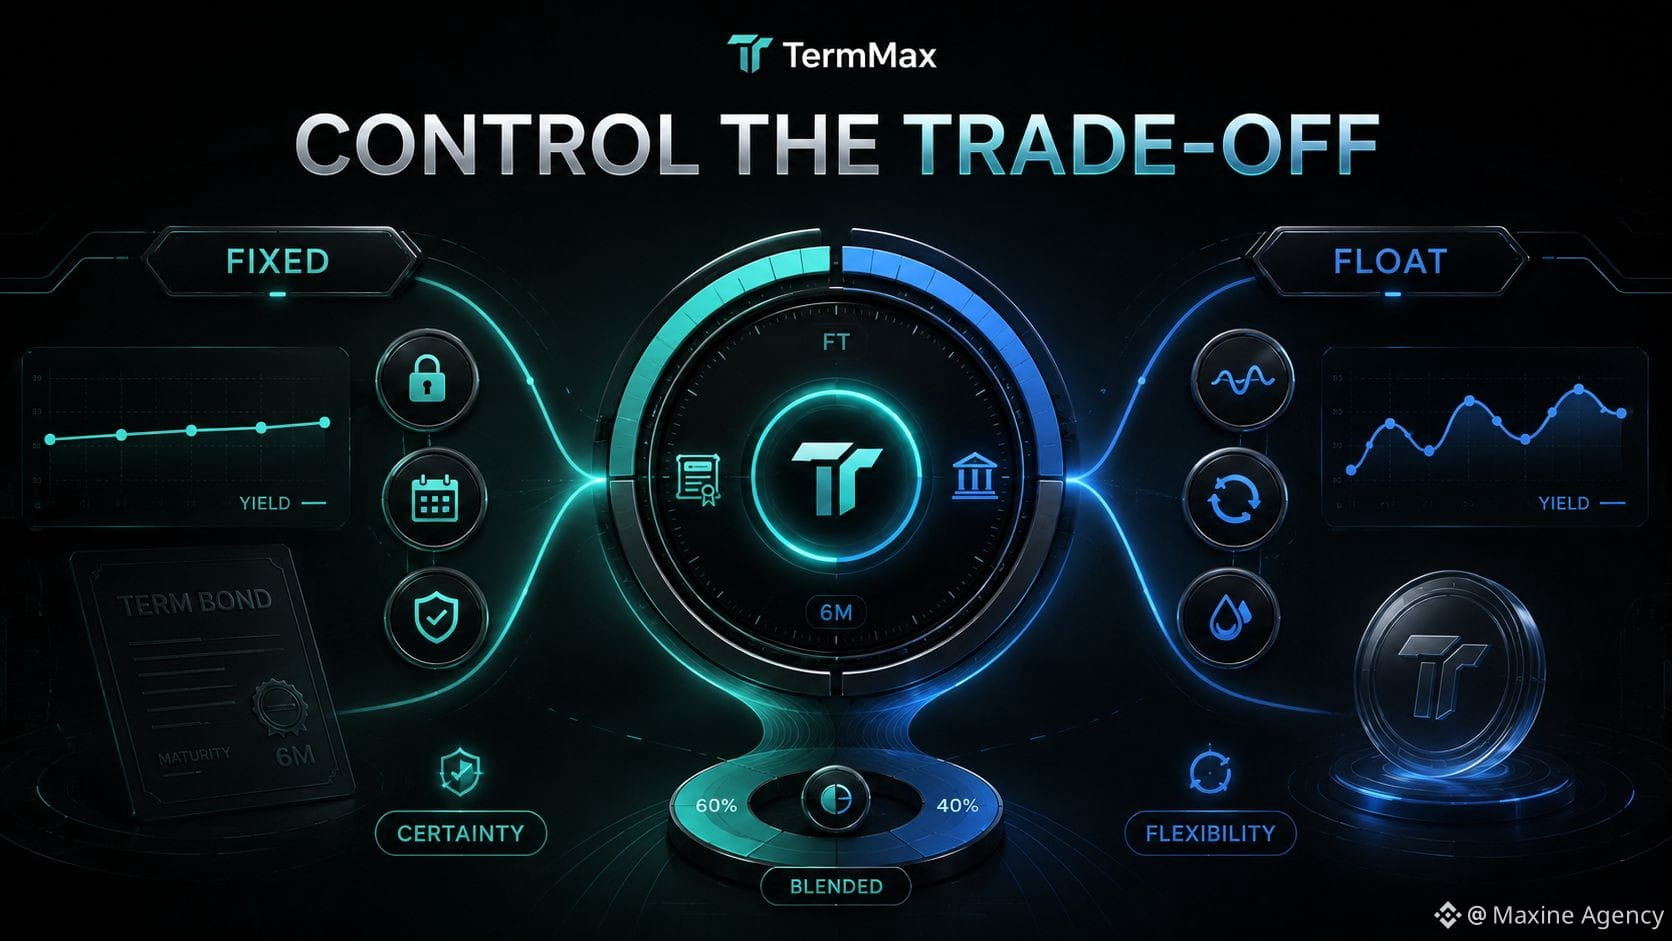
سعر ثابت مقابل سعر عائم، أعتقد أن الإجابة تعتمد على ما تريد التحكم فيه
كلما نظرت إلى TermMax، أدركت أن الإقراض بسعر ثابت ليس مجرد “فائدة أكثر استقرارًا”. بل هو تبادل جزء من المرونة مقابل القدرة على معرفة التكاليف أو العوائد مسبقًا تقريبًا من البداية.
إذا قمت بإقراض 100.000 دولار لمدة 12 شهرًا بسعر ثابت، فأنا أعرف بشكل قريب جدًا من الدقة ما أضعه من رأس مال في مقابل أي مستوى عائد، ومتى سينتهي ذلك القرض. هذا مفيد إذا كان الهدف هو التخطيط لتدفقات النقد أو الحفاظ على استراتيجية مستقرة دون الحاجة إلى متابعة الفائدة يوميًا.
لكن الثمن هو الفرصة.
قد يتغير السوق بسرعة أكبر من مدة القرض. قد تكون أسعار الفائدة الجديدة أعلى من تلك التي تم تثبيتها. قد يكون هناك pool آخر أكثر جاذبية. أو ببساطة قد أريد سحب رأس المال مبكرًا للانتقال إلى استراتيجية أخرى.
أما سعر العائم، فهو بالعكس. أحافظ على المرونة لكن يجب أن أقبل أن العائد يتغير باستمرار وأنه أصعب في التنبؤ.
لذلك أرى أن السعر الثابت والعائم لا يتنافسان على طريقة “أيّهما أفضل بشكل مطلق”. إنهما يعالجان احتياجَين مختلفين.
يناسب السعر الثابت عندما تكون لدي أولوية للثبات وأريد معرفة النتيجة المالية لمركز ما مسبقًا.
ويُعدّ السعر العائم أفضل عندما أضع قيمة أعلى للسيولة والقدرة على تغيير الاستراتيجية.
إذا كان لدي 100.000 دولار للإقراض لمدة 12 شهرًا، فمن المحتمل ألا أختار جانبًا واحدًا بالكامل. سأقسّم رأس المال: 60 ألف دولار لتثبيت سعر ثابت يخلق أساسًا بعائد يمكن التنبؤ به، والجزء المتبقي أحتفظ به عائمًا كي أبقى قادرًا على التحرك عندما تتغير ظروف السوق.
وبالنسبة لك، إذا كان عليك الاختيار بينهما، هل الأهم في الأشهر الـ12 القادمة هو اليقين أم المرونة؟
@TermMax #TermMax
$BNB $RICE $APR
كلما نظرت إلى TermMax، أدركت أن الإقراض بسعر ثابت ليس مجرد “فائدة أكثر استقرارًا”. بل هو تبادل جزء من المرونة مقابل القدرة على معرفة التكاليف أو العوائد مسبقًا تقريبًا من البداية.
إذا قمت بإقراض 100.000 دولار لمدة 12 شهرًا بسعر ثابت، فأنا أعرف بشكل قريب جدًا من الدقة ما أضعه من رأس مال في مقابل أي مستوى عائد، ومتى سينتهي ذلك القرض. هذا مفيد إذا كان الهدف هو التخطيط لتدفقات النقد أو الحفاظ على استراتيجية مستقرة دون الحاجة إلى متابعة الفائدة يوميًا.
لكن الثمن هو الفرصة.
قد يتغير السوق بسرعة أكبر من مدة القرض. قد تكون أسعار الفائدة الجديدة أعلى من تلك التي تم تثبيتها. قد يكون هناك pool آخر أكثر جاذبية. أو ببساطة قد أريد سحب رأس المال مبكرًا للانتقال إلى استراتيجية أخرى.
أما سعر العائم، فهو بالعكس. أحافظ على المرونة لكن يجب أن أقبل أن العائد يتغير باستمرار وأنه أصعب في التنبؤ.
لذلك أرى أن السعر الثابت والعائم لا يتنافسان على طريقة “أيّهما أفضل بشكل مطلق”. إنهما يعالجان احتياجَين مختلفين.
يناسب السعر الثابت عندما تكون لدي أولوية للثبات وأريد معرفة النتيجة المالية لمركز ما مسبقًا.
ويُعدّ السعر العائم أفضل عندما أضع قيمة أعلى للسيولة والقدرة على تغيير الاستراتيجية.
إذا كان لدي 100.000 دولار للإقراض لمدة 12 شهرًا، فمن المحتمل ألا أختار جانبًا واحدًا بالكامل. سأقسّم رأس المال: 60 ألف دولار لتثبيت سعر ثابت يخلق أساسًا بعائد يمكن التنبؤ به، والجزء المتبقي أحتفظ به عائمًا كي أبقى قادرًا على التحرك عندما تتغير ظروف السوق.
وبالنسبة لك، إذا كان عليك الاختيار بينهما، هل الأهم في الأشهر الـ12 القادمة هو اليقين أم المرونة؟
@TermMax #TermMax
$BNB $RICE $APR