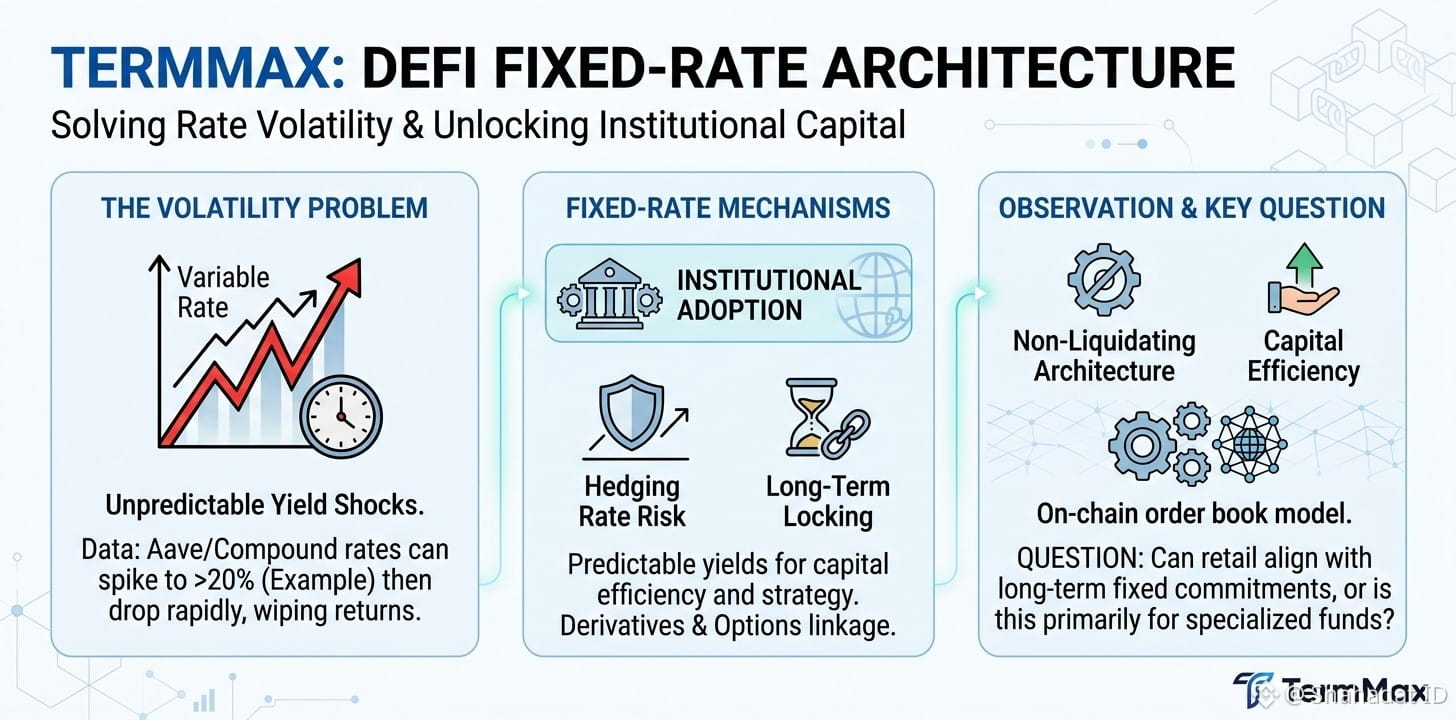
#termmax @TermMax هل تتذكر الحادثة الكارثية التي ضربت شبكة تيرا (LUNA) في مايو 2022؟ بعد انهيار بروتوكول Anchor، تراجعت عوائد الإقراض على منصات مثل Aave وCompound بين ليلة وضحاها من أكثر من 20% إلى أقل من 1%، مما أدى على الفور إلى محو توقعات العائد السنوية لمئات مديري الصناديق والمؤسسات والمقرضين.
كشف هذا الاضطراب عن ضعف أساسي في التمويل اللامركزي يتمثل في مخاطر التقلب المرتبطة بسعر الفائدة المتغير. وبينما تظل بروتوكولات رائدة مثل Aave وCompound شائعة لسيولة التجزئة، فإن تذبذب أسعار الفائدة يجعل التنبؤ الدقيق بالتدفقات النقدية شبه مستحيل بالنسبة للمستثمرين المحترفين. تقدم TermMax حلاً في الوقت المناسب وقابلًا للتوسع لهذا الاحتكاك عبر بنية اقتراض وإقراض بسعر ثابت موثّقة وقابلة للقفل بشكل شفاف.
يعتمد قطاع التمويل التقليدي متعدد التريليونات على أدوات الدخل الثابت. ولكي ينتقل DeFi من مجرد المضاربة لصالح التجزئة إلى جذب رأس المال المؤسسي، يصبح نمذجة العائد المتوقع غير قابلة للتفاوض. من خلال تحويل التزامات العائد لفترات محددة إلى رموز باستخدام هيكل سندات الصفر الكوبون، تتيح TermMax للمتداولين المتقدمين تنفيذ استراتيجيات مقايضات أسعار الفائدة والخيارات مباشرة على السلسلة.
ولحل مشكلات تجزئة السيولة التي ظهرت في بروتوكولات أسعار الفائدة الثابتة القديمة، تستخدم @TermMax دفتر أوامر مخصصًا على السلسلة لتنفيذ صفقات بسلاسة وبكلفة غاز منخفضة. ومن خلال هياكل ضمانات مخصصة، يحقق المستخدمون كفاءة أعلى في استخدام رأس المال دون التعرض المستمر لمخاطر التصفية. ومع نضوج DeFi ليصبح بديلاً مستدامًا للتمويل العالمي، فإن التحول نحو قابلية التنبؤ بأسعار الفائدة الثابتة يعد خطوة ضرورية تالية.
يبقى سؤال محوري: هل ستنجح TermMax في جذب سيولة التجزئة إلى التزامات أطول أجل بسعر ثابت، أم أنها ستخدم في المقام الأول كأداة متخصصة لصناديق التحوط المؤسسية؟
شارك أفكارك ووجهات نظرك التحليلية في التعليقات أدناه للمشاركة في النقاش
$LUNA
$BNB
كشف هذا الاضطراب عن ضعف أساسي في التمويل اللامركزي يتمثل في مخاطر التقلب المرتبطة بسعر الفائدة المتغير. وبينما تظل بروتوكولات رائدة مثل Aave وCompound شائعة لسيولة التجزئة، فإن تذبذب أسعار الفائدة يجعل التنبؤ الدقيق بالتدفقات النقدية شبه مستحيل بالنسبة للمستثمرين المحترفين. تقدم TermMax حلاً في الوقت المناسب وقابلًا للتوسع لهذا الاحتكاك عبر بنية اقتراض وإقراض بسعر ثابت موثّقة وقابلة للقفل بشكل شفاف.
يعتمد قطاع التمويل التقليدي متعدد التريليونات على أدوات الدخل الثابت. ولكي ينتقل DeFi من مجرد المضاربة لصالح التجزئة إلى جذب رأس المال المؤسسي، يصبح نمذجة العائد المتوقع غير قابلة للتفاوض. من خلال تحويل التزامات العائد لفترات محددة إلى رموز باستخدام هيكل سندات الصفر الكوبون، تتيح TermMax للمتداولين المتقدمين تنفيذ استراتيجيات مقايضات أسعار الفائدة والخيارات مباشرة على السلسلة.
ولحل مشكلات تجزئة السيولة التي ظهرت في بروتوكولات أسعار الفائدة الثابتة القديمة، تستخدم @TermMax دفتر أوامر مخصصًا على السلسلة لتنفيذ صفقات بسلاسة وبكلفة غاز منخفضة. ومن خلال هياكل ضمانات مخصصة، يحقق المستخدمون كفاءة أعلى في استخدام رأس المال دون التعرض المستمر لمخاطر التصفية. ومع نضوج DeFi ليصبح بديلاً مستدامًا للتمويل العالمي، فإن التحول نحو قابلية التنبؤ بأسعار الفائدة الثابتة يعد خطوة ضرورية تالية.
يبقى سؤال محوري: هل ستنجح TermMax في جذب سيولة التجزئة إلى التزامات أطول أجل بسعر ثابت، أم أنها ستخدم في المقام الأول كأداة متخصصة لصناديق التحوط المؤسسية؟
شارك أفكارك ووجهات نظرك التحليلية في التعليقات أدناه للمشاركة في النقاش
$LUNA
$BNB