إنّ معدل الفائدة الثابت في TermMax يزيل بالفعل خطر تقلبات أسعار الفائدة. هذه الجملة صحيحة لكنها ناقصة أيضًا، والنصف المفقود هو الجزء الذي يحدد فعليًا ما إذا كان المقترض سيخرج رابحًا مع مرور الوقت.
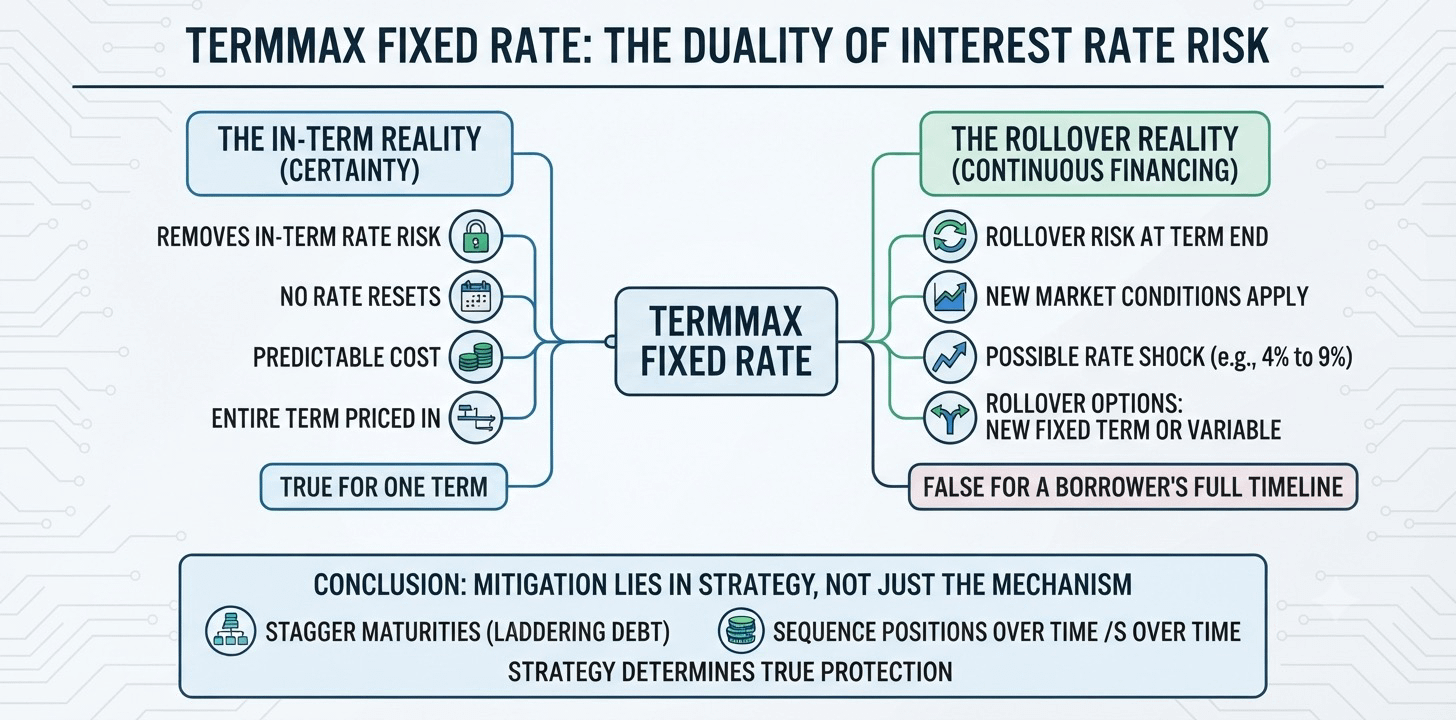
خلال مدة واحدة فقط، يكون الادعاء صحيحًا بوضوح. ثبّت معدلًا على قرض USDC لمدة ثلاثة أشهر، ولن يلمس تكلفةَك أيُّ شيء يحدث لمنحنى الاستخدام في Aave أو لنموذج التسعير في Morpho خلال تلك الأشهر الثلاثة. هذه هي القيمة الكاملة للفكرة، وTermMax يقدّمها ميكانيكيًا تمامًا كما هو معلن: لا تراكم، لا إعادة ضبط للمعدل، وتسعير كامل للمدة من أول كتلة. إنها الدرجة نفسها من اليقين التي تُبقي سوق ديون الشركات الذي تبلغ قيمته نحو 60 تريليون دولار يعمل على أدوات ثابتة المعدل وثابتة الأجل خارج السلسلة، لكن هنا تُطبَّق على فئة أصول أصغر سنًا بكثير.
تظهر الفجوة في اللحظة التي تنتهي فيها تلك المدة. فالمقترض الذي يحتاج إلى تمويل مستمر عليه أن يجدّد المركز إلى مدة ثابتة جديدة، أو يخرج إلى سوق بسعر متغير مثل مسار التدوير الذي بنته TermMax والمتصل مباشرةً بـ Morpho. أيًّا كان المعدل المتاح عند نقطة التدوير تلك فهو شرط سوقي جديد تمامًا، لا علاقة له بالمعدل الذي تم تثبيته للتو. من ثبّت معدلًا عند 4% خلال ربع هادئ قد يجد نفسه يدور إلى سوق يسعّر 9% بعد ثلاثة أشهر، من دون أي حماية ممتدة من المركز الذي أُغلق للتو. لقد اقترضت الشركات نحو 13.7 تريليون دولار في 2025 عبر أدوات صُممت تحديدًا لتجنب هذه المشكلة بعينها، عبر توزيع آجال الاستحقاق بحيث لا يُعاد تسعير سوى جزء صغير من إجمالي الدين في وقت واحد، ولا شيء يمنع مقترضًا متقدمًا على TermMax من فعل الشيء نفسه عبر تدرّج المراكز عبر تواريخ استحقاق مختلفة بدلًا من تدوير كل شيء في تاريخ واحد.
لذلك، فإن عبارة أن المعدل الثابت يزيل خطر سعر الفائدة صحيحة طوال مدة عقد واحد، لكنها خاطئة إذا وُصفت بها رحلة تمويل المقترض كاملة. إن كانت TermMax تحمي شخصًا بالفعل أم لا، فذلك يعتمد بدرجة أكبر بكثير على كيفية ترتيب عمليات التدوير من اعتمادها على آلية المعدل الثابت نفسها، وهي تفصيلة تميل الصياغة التسويقية النظيفة إلى إغفالها.
@TermMax #TermMax
خلال مدة واحدة فقط، يكون الادعاء صحيحًا بوضوح. ثبّت معدلًا على قرض USDC لمدة ثلاثة أشهر، ولن يلمس تكلفةَك أيُّ شيء يحدث لمنحنى الاستخدام في Aave أو لنموذج التسعير في Morpho خلال تلك الأشهر الثلاثة. هذه هي القيمة الكاملة للفكرة، وTermMax يقدّمها ميكانيكيًا تمامًا كما هو معلن: لا تراكم، لا إعادة ضبط للمعدل، وتسعير كامل للمدة من أول كتلة. إنها الدرجة نفسها من اليقين التي تُبقي سوق ديون الشركات الذي تبلغ قيمته نحو 60 تريليون دولار يعمل على أدوات ثابتة المعدل وثابتة الأجل خارج السلسلة، لكن هنا تُطبَّق على فئة أصول أصغر سنًا بكثير.
تظهر الفجوة في اللحظة التي تنتهي فيها تلك المدة. فالمقترض الذي يحتاج إلى تمويل مستمر عليه أن يجدّد المركز إلى مدة ثابتة جديدة، أو يخرج إلى سوق بسعر متغير مثل مسار التدوير الذي بنته TermMax والمتصل مباشرةً بـ Morpho. أيًّا كان المعدل المتاح عند نقطة التدوير تلك فهو شرط سوقي جديد تمامًا، لا علاقة له بالمعدل الذي تم تثبيته للتو. من ثبّت معدلًا عند 4% خلال ربع هادئ قد يجد نفسه يدور إلى سوق يسعّر 9% بعد ثلاثة أشهر، من دون أي حماية ممتدة من المركز الذي أُغلق للتو. لقد اقترضت الشركات نحو 13.7 تريليون دولار في 2025 عبر أدوات صُممت تحديدًا لتجنب هذه المشكلة بعينها، عبر توزيع آجال الاستحقاق بحيث لا يُعاد تسعير سوى جزء صغير من إجمالي الدين في وقت واحد، ولا شيء يمنع مقترضًا متقدمًا على TermMax من فعل الشيء نفسه عبر تدرّج المراكز عبر تواريخ استحقاق مختلفة بدلًا من تدوير كل شيء في تاريخ واحد.
لذلك، فإن عبارة أن المعدل الثابت يزيل خطر سعر الفائدة صحيحة طوال مدة عقد واحد، لكنها خاطئة إذا وُصفت بها رحلة تمويل المقترض كاملة. إن كانت TermMax تحمي شخصًا بالفعل أم لا، فذلك يعتمد بدرجة أكبر بكثير على كيفية ترتيب عمليات التدوير من اعتمادها على آلية المعدل الثابت نفسها، وهي تفصيلة تميل الصياغة التسويقية النظيفة إلى إغفالها.
@TermMax #TermMax