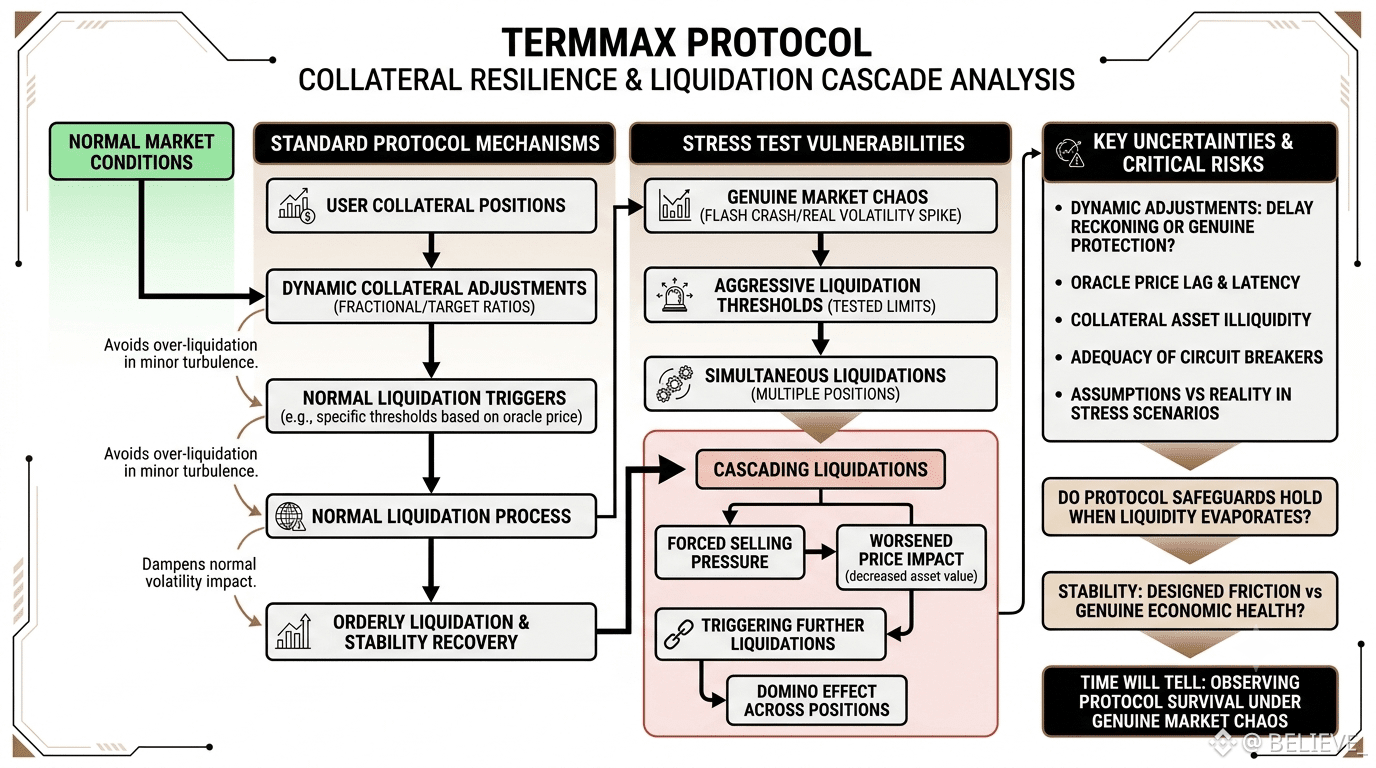

كنت أراجع متطلبات ضمانات TermMax الأسبوع الماضي، وكنت أعود باستمرار إلى هذه الملاحظة المزعجة: يبدو أن البروتوكول يتعامل جيدًا مع تحركات السوق العادية بما يكفي، لكنني غير متأكد حقًا من مدى عدوانية عتبات التصفية لديهم فعليًا عند اختبارها مقابل الارتفاعات الحادة الحقيقية في التقلب. تُظهر معظم البروتوكولات الأرقام لك، لكن الفجوة بين نسب الضمان السليمة على الورق وما يَصمد فعلًا أثناء الانهيار السريع (flash crash) هي ما يجعل الأمور مثيرة للاهتمام.
ما يبدو رائعًا هو أن TermMax يبدو أنه يستخدم تعديلات ديناميكية للضمانات بدلًا من معلمات ثابتة، وهو ما يشير إلى أن شخصًا ما فكّر بعناية لتجنب تصفية المستخدمين بشكل مبالغ فيه خلال الاضطرابات العادية. السؤال الذي يتبادر إلى ذهني هو: هل توفر هذه المرونة حماية فعلية للمستخدمين أم أنها تؤخر فقط الحساب الحتمي لعدة كتل. هذا يجعلني أفكر في مقدار استقرار DeFi الذي يأتي من الاحتكاك المصمم جيدًا مقابل الصحة الاقتصادية الحقيقية، ولا أزال غير متأكد أننا وجدنا التوازن الصحيح بعد.
أحيانًا أتساءل عن تأثير السلسلة أثناء عمليات التصفية المتتابعة. إذا تم طلب الضمانات وازدادت ضغوط البيع القسري بالفعل من أثر تقلب السعر، فهل لدى TermMax ما يكفي من قواطع الدوائر (circuit breakers) لمنع أصل واحد سيئ من تشغيل سلسلة دومينو عبر المراكز؟ من الخارج، يبدو أن هذه الفئة من الحالات النادرة تبدو جيدة في المحاكاة لكنها قد تفاجئ الناس عندما تكون الأموال الحقيقية على المحك وتصبح الأسواق غير سائلة.
يبدو أن إطار الضمانات مصمم بعناية للظروف العادية، لكن سيناريوهات الضغط لديها طريقة في كشف افتراضات لم يكن أحد قد توقعها بالكامل. هل ستصمد إجراءات الحماية لدى البروتوكول فعليًا عندما يتم تصفية عدة مراكز في وقت واحد وتتبخر السيولة؟
يبدو النظام متينًا اليوم، لكن ما إذا كان سيَصمد أمام فوضى السوق الحقيقية شيء لا يمكن الإجابة عنه إلا مع الوقت والضغط الفعلي... على أي حال، سيخبرنا الوقت👍
#termmax @TermMax
$ACE $HEMI $BTW
#HyperliquidTradeXYZAskSECForIPOPRules #EthereumOpensGlamsterdamEarlyTestnet #ChinaToDropOlderWindowsFromStateAgencies