#termmax $GPS $JCT $TREE @TermMax
aستمّر في التفكير في أن الجزء الغريب من أمر TermMax Two-Way Range Order ليس حتى أنه يحتوي على منحنى فائدة إقراض ومنحنى فائدة اقتراض.
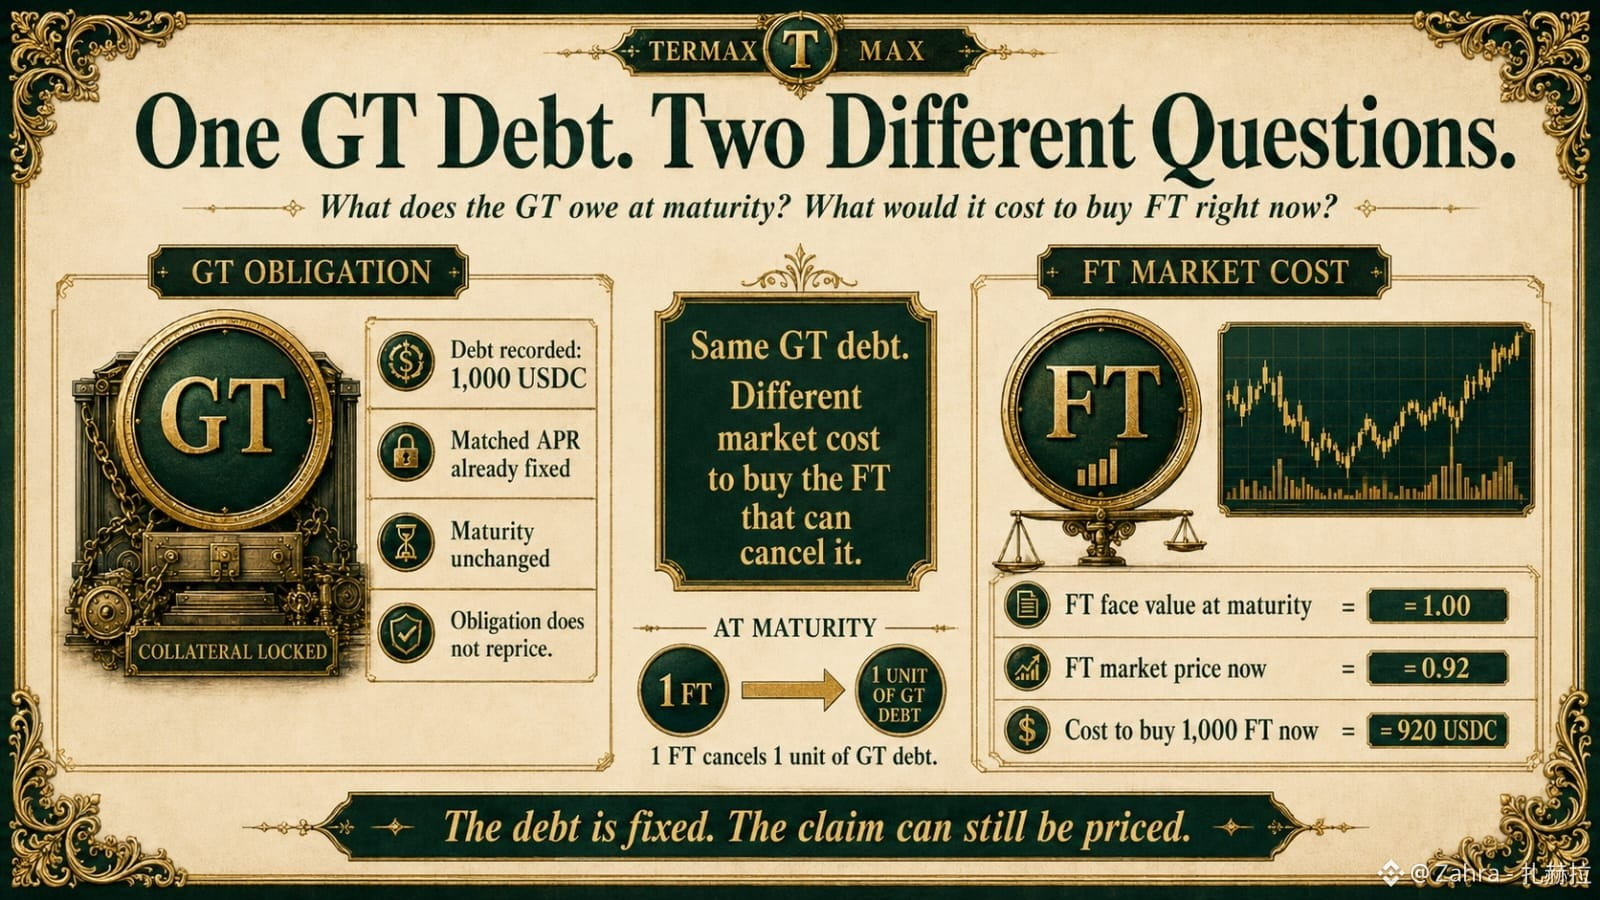
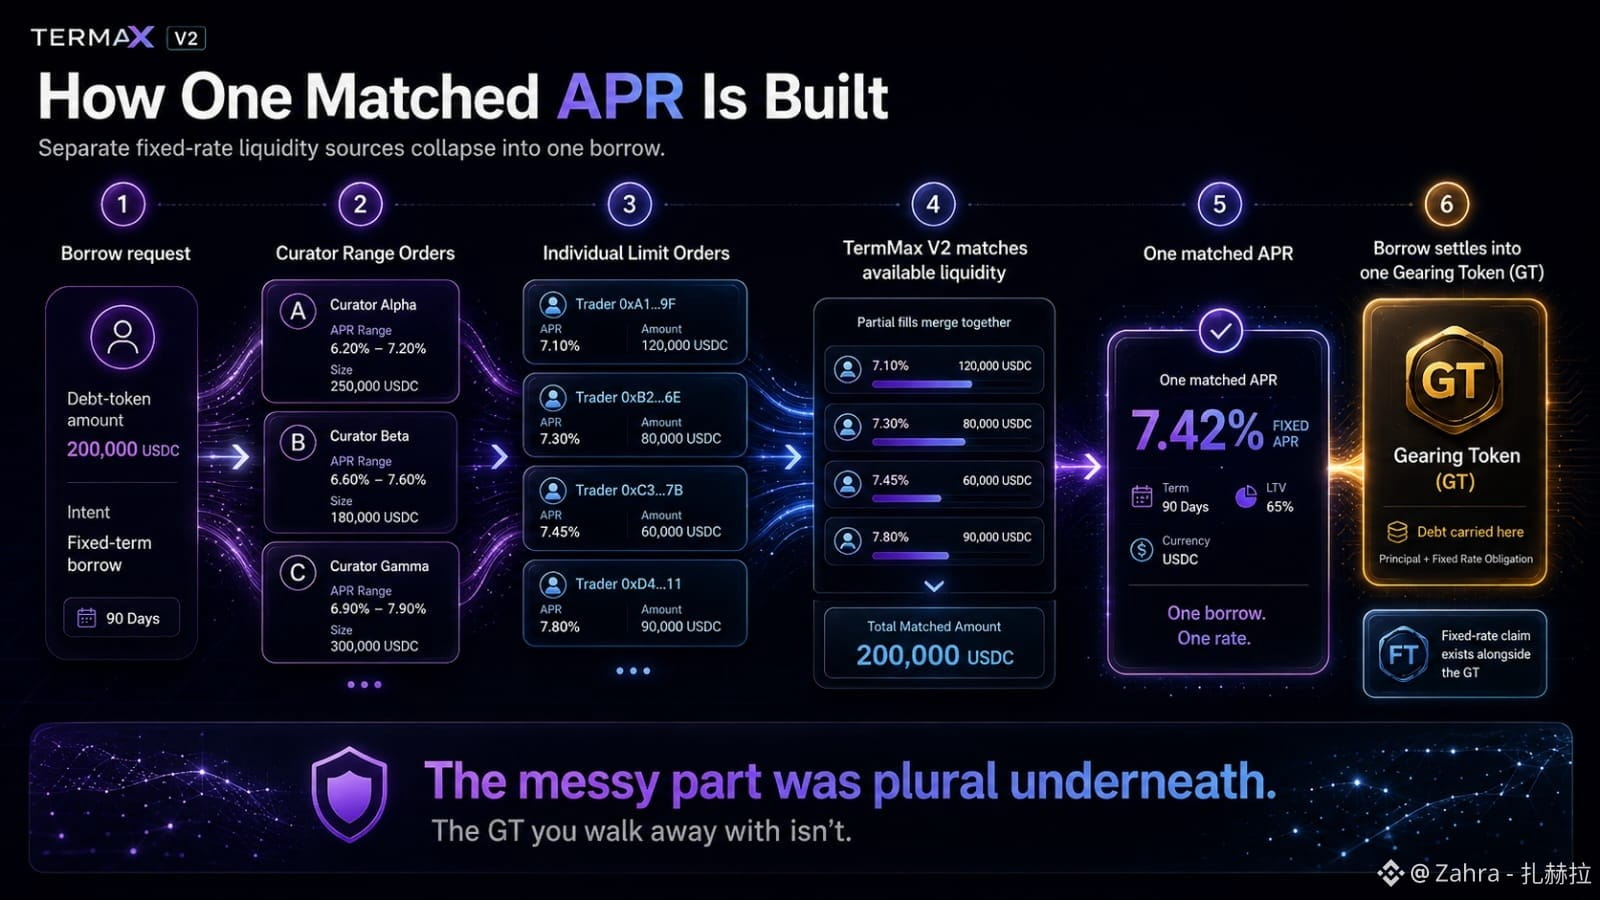
بل إنّه أنني أستطيع وضع أمر TermMax واحد ومع ذلك لا أكون متأكدًا بالكامل إن كنت على وشك تجميع أصول Fixed-Rate Token (FT) أو توسيع دين Gearing Token (GT).
يعني... حسنًا، TermMax يتيح لنفس أمر Two-Way Range Order أن يبقى موجودًا هناك مع تفعيل منحنيي التسعير معًا. كل شيء واضح على الشاشة. لكن رأسي ما زال يريد أن يوسم مُعيّن Range Order... مُقرض، مُقترض، اختر واحدًا.
إلا أنّ... من الذي يختار فعلًا؟
لأنّه إذا قام متداول TermMax market taker بالاصطدام بمنحنى الاقتراض، يمكن للأمر أن يوسّع دين GT مقابل مركز مُنشئ الأمر. وإذا شغل متداول آخر منحنى الإقراض بدلًا من ذلك، يمكن أن يبدأ تجميع FT هناك
نفس أمر Two-Way Range Order، لكن ملء واحد قد يترك لي ديون GT أكثر، بينما الملء الآخر قد يترك لي أبدأ بتجميع FT
فما الذي قدمته حقًا عندما وضعته... هل هو Lending Range Order؟ أم Borrowing Range Order؟ أم أن هذا أمر TermMax Two-Way Range Order يحمل كلا الاحتمالين: FT في جهة، ودين GT في الجهة الأخرى، حتى يلمس أحدهم منحنى؟
هذا هو الجزء الذي يبقيني مستيقظًا، لأنني عادةً أفترض أن المقرض أو المقترض يسبق عملية الملء. أنا أختار الجهة، ثم يحدث التداول.
TermMax يقلب هذه الغريزة.
منحنى الإقراض ومنحنى الاقتراض في TermMax موجودان هناك بالفعل قبل أن أشعر حتى أنني أصبحت مُقرضًا أو مُقترضًا فعليًا، وأي جهة يتم ملؤها تبدأ باتخاذ القرار من تحت.
«لقد وضعت الطلب. قرر الملء ما إذا كنت سأبدأ في جمع FT أو حمل ديون TermMax GT.»
والغريب أن ملء واحد لا يحسم الأمر بالكامل أيضًا... منحنى APR الآخر في TermMax يمكن أن يظل هناك منتظرًا.