لديّ شيء أدركته عندما جرّبت طرح سؤال: لماذا اختارت Dusk شركة SME كنقطة انطلاق للإصدار للمستثمرين المحليين، بدلًا من استهداف شركة كبيرة تمتلك ميزانية تقنية ودوافع قوية لتحسين التكاليف؟
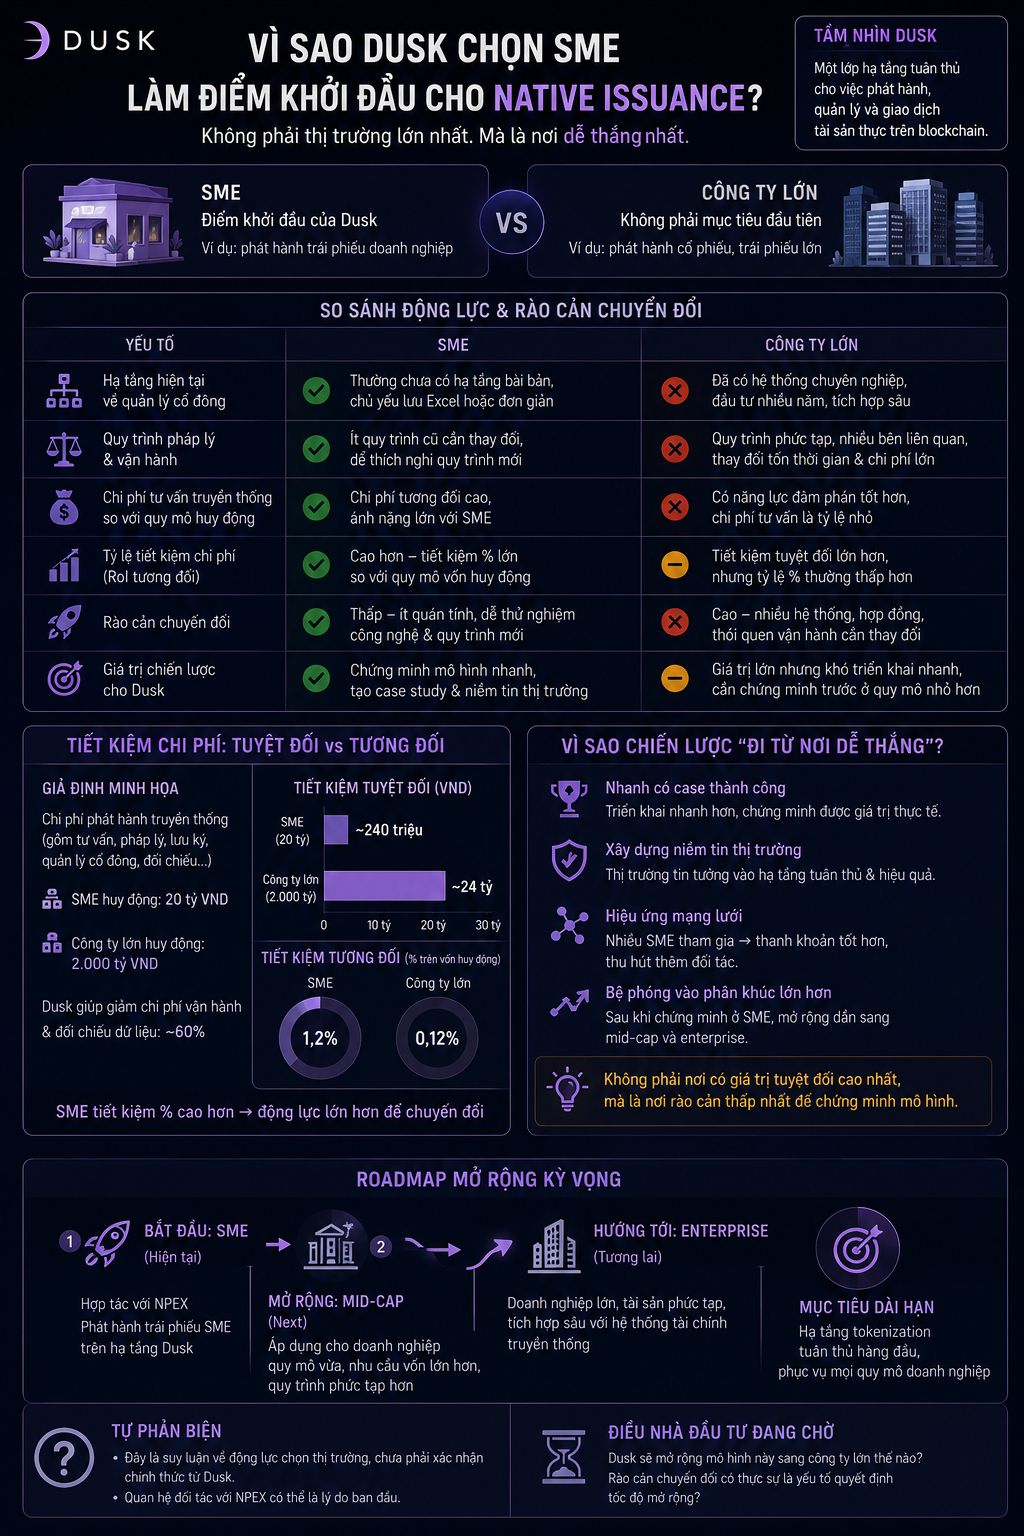
من السهل أن يخطر ببالك أن الشركة الكبيرة هي العميل المثالي — حجم إصدار أكبر، وتكاليف مطابقة/مراجعة البيانات تكون أكبر أيضًا، لذا يبدو أن مقدار التوفير المطلق سيكون أكثر إبهارًا مقارنةً بـ SME الصغيرة. لكن غالبًا ما تكون لدى الشركات الكبيرة بالفعل أنظمة لإدارة المساهمين، وعلاقات راسخة مع بنوك الاستثمار، وإجراءات قانونية مُحسَّنة عبر عقود — أي أن التكلفة الحدّية للانتقال إلى بنية تحتية جديدة لا تزال مرتفعة لأن الأمر يتطلب تغيير إجراءات تعمل بسلاسة بالفعل.
في المقابل، غالبًا ما تفتقر SME إلى بنية تحتية متكاملة لإدارة المساهمين؛ كما أن تكلفة الاستعانة باستشاريين تقليديين لإصدار السندات تكون مرتفعة نسبيًا مقارنةً بحجم التمويل المُعبّأ — ما يعني أن لدى SME إجراءات قديمة أقل للتخلي عنها، وبذلك تكون نسبة التوفير مقارنةً بحجم رأس المال أعلى نسبيًا. وبهذا المنظور، قد لا يكون سبب التعاون @Dusk مع NPEX لـ SME هو أنها أكبر سوق، بل لأنها المكان الذي تكون فيه عوائق التحويل إلى النظام/المنصة الجديدة هي الأدنى — استراتيجية تبدأ من حيث يسهل الفوز، بدلًا من المكان الذي تكون فيه القيمة المطلقة الأعلى.
مراجعة ذاتية: هذا استنتاج بشأن دوافع اختيار السوق، ولا أملك تأكيدًا مباشرًا أن هذه هي بالفعل أسباب Dusk — فقد يكون الأمر ببساطة مجرد شراكة قائمة بالفعل مع NPEX.
أنا أنتظر أن أرى ما إذا كان $DUSK سيقوم بتوسيع هذا النموذج إلى شركات أكبر بعد أن أثبت جدواه في SME؛ لأرى إن كانت عوائق التحويل بالفعل عاملًا حاسمًا يحدد سرعة التوسع كما افترضت.
#dusk $BTC $ETH
من السهل أن يخطر ببالك أن الشركة الكبيرة هي العميل المثالي — حجم إصدار أكبر، وتكاليف مطابقة/مراجعة البيانات تكون أكبر أيضًا، لذا يبدو أن مقدار التوفير المطلق سيكون أكثر إبهارًا مقارنةً بـ SME الصغيرة. لكن غالبًا ما تكون لدى الشركات الكبيرة بالفعل أنظمة لإدارة المساهمين، وعلاقات راسخة مع بنوك الاستثمار، وإجراءات قانونية مُحسَّنة عبر عقود — أي أن التكلفة الحدّية للانتقال إلى بنية تحتية جديدة لا تزال مرتفعة لأن الأمر يتطلب تغيير إجراءات تعمل بسلاسة بالفعل.
في المقابل، غالبًا ما تفتقر SME إلى بنية تحتية متكاملة لإدارة المساهمين؛ كما أن تكلفة الاستعانة باستشاريين تقليديين لإصدار السندات تكون مرتفعة نسبيًا مقارنةً بحجم التمويل المُعبّأ — ما يعني أن لدى SME إجراءات قديمة أقل للتخلي عنها، وبذلك تكون نسبة التوفير مقارنةً بحجم رأس المال أعلى نسبيًا. وبهذا المنظور، قد لا يكون سبب التعاون @Dusk مع NPEX لـ SME هو أنها أكبر سوق، بل لأنها المكان الذي تكون فيه عوائق التحويل إلى النظام/المنصة الجديدة هي الأدنى — استراتيجية تبدأ من حيث يسهل الفوز، بدلًا من المكان الذي تكون فيه القيمة المطلقة الأعلى.
مراجعة ذاتية: هذا استنتاج بشأن دوافع اختيار السوق، ولا أملك تأكيدًا مباشرًا أن هذه هي بالفعل أسباب Dusk — فقد يكون الأمر ببساطة مجرد شراكة قائمة بالفعل مع NPEX.
أنا أنتظر أن أرى ما إذا كان $DUSK سيقوم بتوسيع هذا النموذج إلى شركات أكبر بعد أن أثبت جدواه في SME؛ لأرى إن كانت عوائق التحويل بالفعل عاملًا حاسمًا يحدد سرعة التوسع كما افترضت.
#dusk $BTC $ETH