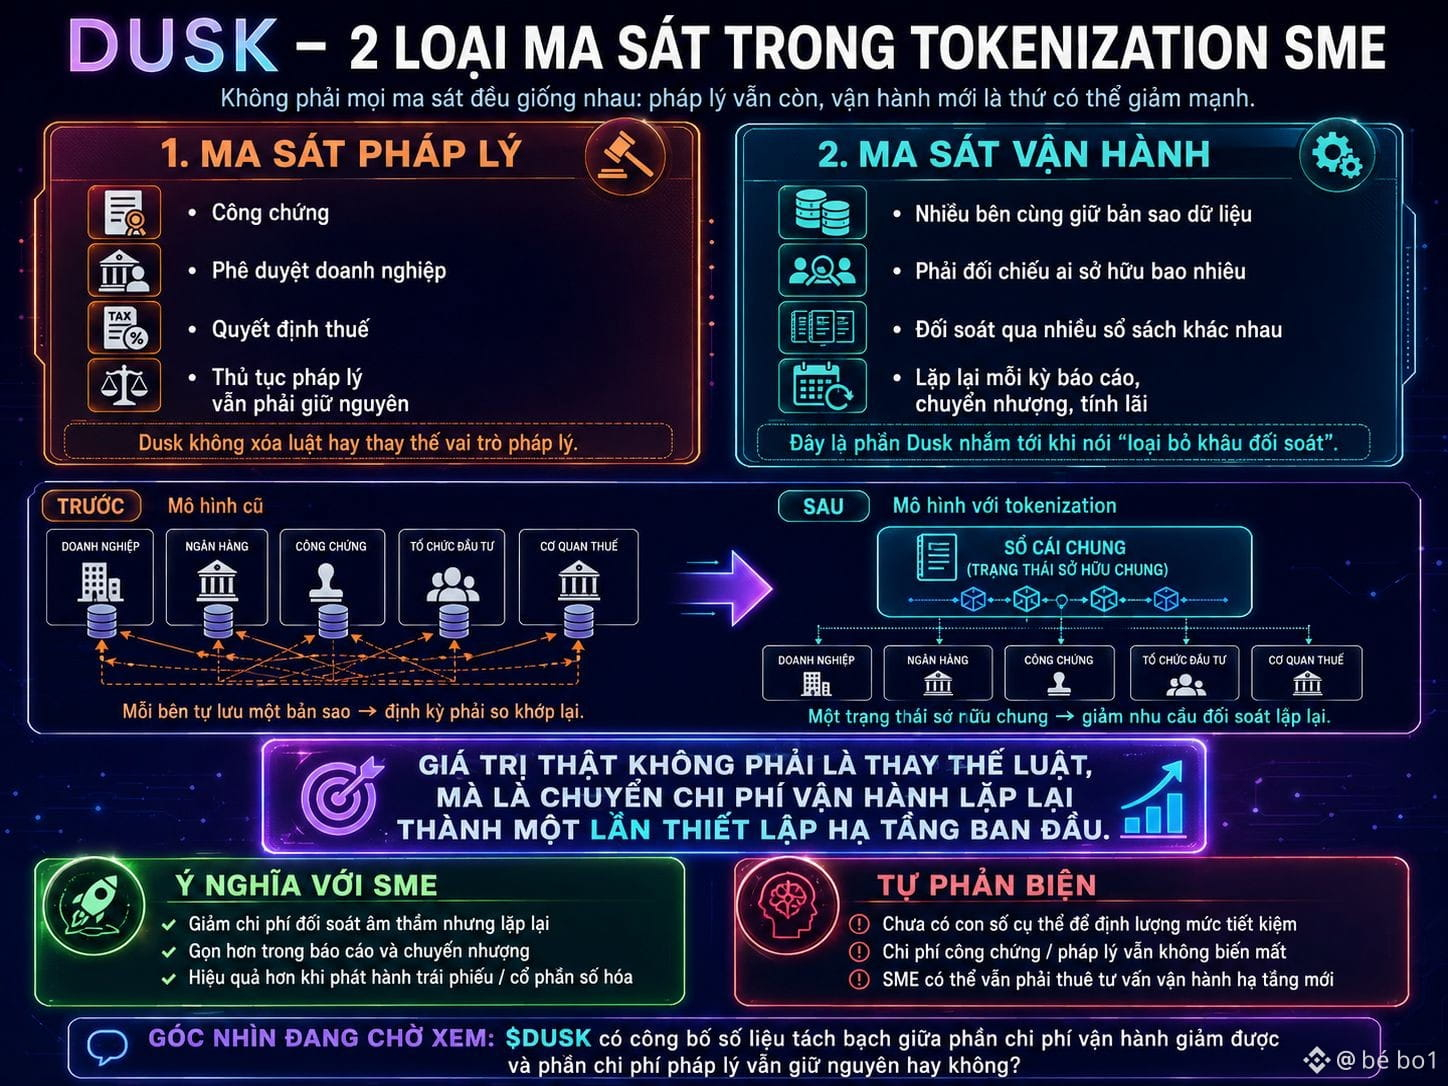
لديّ شيء لاحظته عندما جرّبت فصل نوعين مختلفين من “الاحتكاك” في التكويد/تقسيم التوكنات (tokenization) لدى SME من Dusk — الاحتكاك القانوني والاحتكاك التشغيلي — وهو احتكاك يسهل أن يُخلط عند القراءة السريعة. الاحتكاك القانوني هو الجزء الذي يبقى كما هو — التوثيق، والموافقات الخاصة بالشركات، وقرارات الضرائب، كما تُظهر حالة NPEX.
لكن توجد طبقة أخرى من الاحتكاك، أقل ذِكرًا، تقع في مرحلة التشغيل — عندما يتعيّن على أطراف متعددة مطابقة البيانات للتأكد من أن الجميع يتعامل مع “حقيقة” واحدة: من يملك كم سهمًا وفي أي وقت، وبمستندات/دفاتر كم مختلف. وهذا هو بالضبط الجزء الذي يستهدفه <t-2/> @Dusk عندما يقول “إزالة خطوة/مرحلة المطابقة” — ليس بمعنى حذف دور الموثّق، بل حذف أن يقوم كل طرف بحفظ نسخة من بياناته ثم يطابقها دوريًا مع الآخرين.
بالنسبة لـ SME عند إصدار السندات، فهذه تكلفة خافتة لكنها تتكرر كل فترة تقرير، وكل مرة يتم فيها نقل ملكية، وكل مرة يتم فيها احتساب الفائدة. وبالنظر إلى الأمر بهذه الطريقة، فالقيمة الحقيقية للـ tokenization ليست “استبدالًا للقانون”، بل تحويل تكلفة تشغيل متكررة باستمرار إلى عملية إعداد واحدة أولية للبنية التحتية. إنها وفرة/توفير حقيقي، لكنه أصغر بكثير من التصور القائل “إزالة كل الاحتكاك القانوني” الذي قد توحي به التسويق بسهولة.
دحض ذاتي: لا أملك رقمًا محددًا لأُقَيِّم مقدار هذا التوفير مقارنةً بتكلفة التوثيق التي ما زال ينبغي دفعها — فقد يكون التوفير الفعلي أقل من التوقعات إذا كان SME ما يزال يحتاج إلى الاستعانة باستشاريين لإعداد بنية تحتية تشغيلية جديدة.
أنا بانتظار معرفة ما إذا كانت $DUSK ستنشر رقمًا محددًا عن مستوى انخفاض تكاليف التشغيل الفعلية لـ SME باستخدام هذه المنصة، مع فصل واضح عن جزء تكاليف الإجراءات القانونية الذي يظل دون تغيير.
#dusk $BTC $ETH
لكن توجد طبقة أخرى من الاحتكاك، أقل ذِكرًا، تقع في مرحلة التشغيل — عندما يتعيّن على أطراف متعددة مطابقة البيانات للتأكد من أن الجميع يتعامل مع “حقيقة” واحدة: من يملك كم سهمًا وفي أي وقت، وبمستندات/دفاتر كم مختلف. وهذا هو بالضبط الجزء الذي يستهدفه <t-2/> @Dusk عندما يقول “إزالة خطوة/مرحلة المطابقة” — ليس بمعنى حذف دور الموثّق، بل حذف أن يقوم كل طرف بحفظ نسخة من بياناته ثم يطابقها دوريًا مع الآخرين.
بالنسبة لـ SME عند إصدار السندات، فهذه تكلفة خافتة لكنها تتكرر كل فترة تقرير، وكل مرة يتم فيها نقل ملكية، وكل مرة يتم فيها احتساب الفائدة. وبالنظر إلى الأمر بهذه الطريقة، فالقيمة الحقيقية للـ tokenization ليست “استبدالًا للقانون”، بل تحويل تكلفة تشغيل متكررة باستمرار إلى عملية إعداد واحدة أولية للبنية التحتية. إنها وفرة/توفير حقيقي، لكنه أصغر بكثير من التصور القائل “إزالة كل الاحتكاك القانوني” الذي قد توحي به التسويق بسهولة.
دحض ذاتي: لا أملك رقمًا محددًا لأُقَيِّم مقدار هذا التوفير مقارنةً بتكلفة التوثيق التي ما زال ينبغي دفعها — فقد يكون التوفير الفعلي أقل من التوقعات إذا كان SME ما يزال يحتاج إلى الاستعانة باستشاريين لإعداد بنية تحتية تشغيلية جديدة.
أنا بانتظار معرفة ما إذا كانت $DUSK ستنشر رقمًا محددًا عن مستوى انخفاض تكاليف التشغيل الفعلية لـ SME باستخدام هذه المنصة، مع فصل واضح عن جزء تكاليف الإجراءات القانونية الذي يظل دون تغيير.
#dusk $BTC $ETH