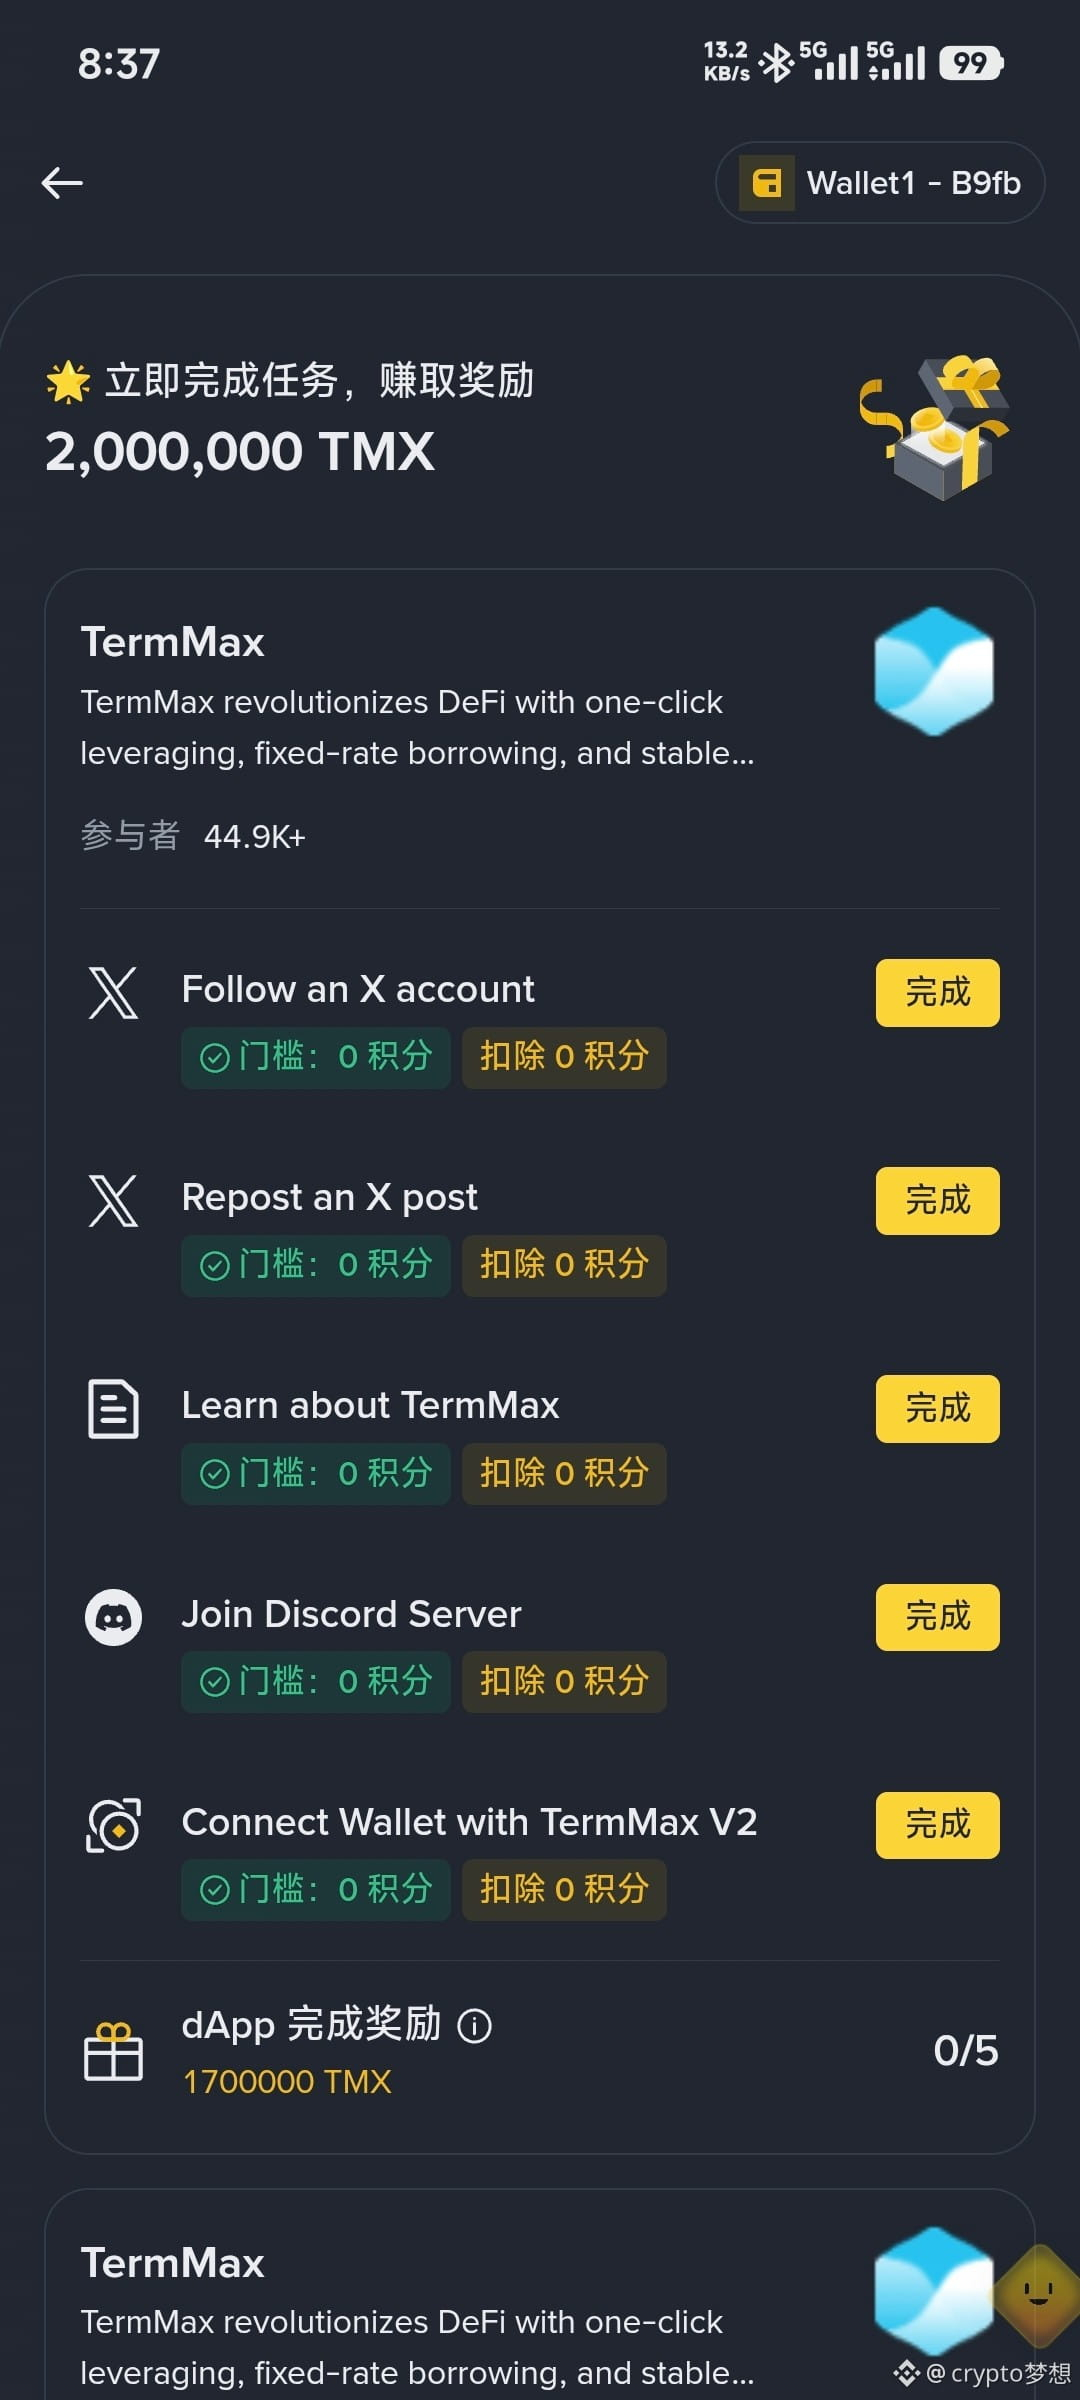
قدّمت محفظة بينانس مهمة TermMax في وقت سابق
إجمالي مكافآت على شكل حصص لعدد 2000000 TMX
المهمة الأولى: تم إنجازها بالكامل من قبل 80 ألف شخص، وكان نصيبهم 1700000 حصة
لنحسب إذن: متوسط ما حصل عليه كل شخص من بين الـ80 ألف هو 21.25 TMX، وبحسب قيمة ما قبل التداول الحالية فهذا حوالي 3.8 دولار، فهل هذا يبدو غير مجدٍ بعض الشيء؟
لقد قرأت أيضًا ورقة TermMax البيضاء، ووجدت أن أكثر ما يستحق البحث ليس فقط ما يفعله الجميع يوميًا من حرق XP والمهام، بل آلية “Fixed Rate Tokenization” الخاصة بها.
لنفترض مثالًا: إذا أودع المستخدمون 500 USDC، يقوم البروتوكول بتوليد 500XT و500FT، ثم يتم تحويل 500XT إلى 125FT، وبالنهاية نحصل على 625FT. عند الاستحقاق، يتم تسديد كل FT مقابل 1 USDC، أي أن رأس مال 500 USDC يقابله قيمة استحقاق 625 USDC، والعائد النظري يصل إلى 25%.
وهذا يصبح مثيرًا للاهتمام.
في الإقراض والاقتراض التقليدي في DeFi، الجوهر هو أنك تتداول “أموال اليوم”. TermMax يشبه أكثر التداول “بأموال المستقبل”. يمكن فهم FT على أنه التدفقات النقدية المستقبلية المؤكدة عند الاستحقاق، بينما يتحمل XT جزءًا آخر من العائد وخصائص الرافعة المالية. لذلك لم يعد سعر الفائدة مجرد رقم APY على الصفحة، بل يدخل مباشرة في تسعير الأصول.
ثم راجعت بيانات السلسلة. حاليًا TVL الخاصة بـ TermMax تبلغ حوالي 34 مليون دولار، وقروض نشطة حوالي 29.5 مليون دولار، وإيراد البروتوكول التراكمي حوالي 369 ألف دولار؛ ومن بينها، تحتل Ethereum أكثر من 32 مليون دولار من TVL، ما يعني أن السيولة مركّزة فعليًا على Ethereum.
إذا استطاع TermMax في المستقبل تحويل TVL الحالية البالغة نحو 34 مليون دولار إلى نمو مستمر، فقد لا يصبح مجرد منتج إقراض DeFi، بل ربما يصبح بوابة لتوفير السيولة في سوق دخل ثابت على السلسلة.
ويمكن حتى أن نكون أكثر جرأة قليلًا—إذا استمر نمو RWA والـ stablecoins وأصول الأسهم الأمريكية على السلسلة، فإن ما ينقص المؤسسات ليس بالضرورة APY أعلى، بل القدرة على “تحديد كم سأقترض، ومدة الاقتراض، وما هي التكلفة” مسبقًا بشكل مؤمّن. ويمكن لـ TermMax أن يحل هذه المشكلة. لكن المخاطر واضحة أيضًا: TVL حاليًا حوالي 34 مليون دولار مقابل قروض نشطة 29.5 مليون دولار، مقارنة ببروتوكولات الإقراض الرائدة جدًا ما زال الحجم صغيرًا؛ كما أن نطاق الإيرادات حاليًا لا يزال في حدود عشرات/مئات آلاف الدولارات.
لذلك أشعر أن TermMax حاليًا يشبه أكثر “بذرة سوق معدلات” بدأت للتو بالنمو. الشيء الذي يستحق التركيز عليه فعلًا هو: هل يمكن لـ TVL خلال الأشهر الستة القادمة أن يستمر في النمو بعيدًا عن حوافز XP؟ وهل يمكن أن يزداد العمق الحقيقي في التداول لزوج FT/XT؟
#termmax @TermMax
إجمالي مكافآت على شكل حصص لعدد 2000000 TMX
المهمة الأولى: تم إنجازها بالكامل من قبل 80 ألف شخص، وكان نصيبهم 1700000 حصة
لنحسب إذن: متوسط ما حصل عليه كل شخص من بين الـ80 ألف هو 21.25 TMX، وبحسب قيمة ما قبل التداول الحالية فهذا حوالي 3.8 دولار، فهل هذا يبدو غير مجدٍ بعض الشيء؟
لقد قرأت أيضًا ورقة TermMax البيضاء، ووجدت أن أكثر ما يستحق البحث ليس فقط ما يفعله الجميع يوميًا من حرق XP والمهام، بل آلية “Fixed Rate Tokenization” الخاصة بها.
لنفترض مثالًا: إذا أودع المستخدمون 500 USDC، يقوم البروتوكول بتوليد 500XT و500FT، ثم يتم تحويل 500XT إلى 125FT، وبالنهاية نحصل على 625FT. عند الاستحقاق، يتم تسديد كل FT مقابل 1 USDC، أي أن رأس مال 500 USDC يقابله قيمة استحقاق 625 USDC، والعائد النظري يصل إلى 25%.
وهذا يصبح مثيرًا للاهتمام.
في الإقراض والاقتراض التقليدي في DeFi، الجوهر هو أنك تتداول “أموال اليوم”. TermMax يشبه أكثر التداول “بأموال المستقبل”. يمكن فهم FT على أنه التدفقات النقدية المستقبلية المؤكدة عند الاستحقاق، بينما يتحمل XT جزءًا آخر من العائد وخصائص الرافعة المالية. لذلك لم يعد سعر الفائدة مجرد رقم APY على الصفحة، بل يدخل مباشرة في تسعير الأصول.
ثم راجعت بيانات السلسلة. حاليًا TVL الخاصة بـ TermMax تبلغ حوالي 34 مليون دولار، وقروض نشطة حوالي 29.5 مليون دولار، وإيراد البروتوكول التراكمي حوالي 369 ألف دولار؛ ومن بينها، تحتل Ethereum أكثر من 32 مليون دولار من TVL، ما يعني أن السيولة مركّزة فعليًا على Ethereum.
إذا استطاع TermMax في المستقبل تحويل TVL الحالية البالغة نحو 34 مليون دولار إلى نمو مستمر، فقد لا يصبح مجرد منتج إقراض DeFi، بل ربما يصبح بوابة لتوفير السيولة في سوق دخل ثابت على السلسلة.
ويمكن حتى أن نكون أكثر جرأة قليلًا—إذا استمر نمو RWA والـ stablecoins وأصول الأسهم الأمريكية على السلسلة، فإن ما ينقص المؤسسات ليس بالضرورة APY أعلى، بل القدرة على “تحديد كم سأقترض، ومدة الاقتراض، وما هي التكلفة” مسبقًا بشكل مؤمّن. ويمكن لـ TermMax أن يحل هذه المشكلة. لكن المخاطر واضحة أيضًا: TVL حاليًا حوالي 34 مليون دولار مقابل قروض نشطة 29.5 مليون دولار، مقارنة ببروتوكولات الإقراض الرائدة جدًا ما زال الحجم صغيرًا؛ كما أن نطاق الإيرادات حاليًا لا يزال في حدود عشرات/مئات آلاف الدولارات.
لذلك أشعر أن TermMax حاليًا يشبه أكثر “بذرة سوق معدلات” بدأت للتو بالنمو. الشيء الذي يستحق التركيز عليه فعلًا هو: هل يمكن لـ TVL خلال الأشهر الستة القادمة أن يستمر في النمو بعيدًا عن حوافز XP؟ وهل يمكن أن يزداد العمق الحقيقي في التداول لزوج FT/XT؟
#termmax @TermMax