#termmax @TermMax TermMax وعودة الأسواق المتوقعة في التمويل اللامركزي
لقد بُنيت السنوات القليلة الماضية من التمويل اللامركزي حول المرونة. عوائد متغيرة وتكاليف اقتراض عائمة وسيولة تتغير باستمرار—خلقت بيئة يمكن فيها لرأس المال أن يتحرك بسرعة، لكن التخطيط أصبح أكثر صعوبة.
@TermMax يدخل هذه المناقشة من اتجاه مختلف. بدلًا من اعتبار عدم القدرة على التنبؤ ميزة، يقدم اقتراضًا وإقراضًا بسعر ثابت إلى جانب تداول الخيارات، ما يشير إلى أن التمويل اللامركزي قد يكون على أعتاب مرحلة تصبح فيها اليقين المالي قيمة بقدر كفاءة رأس المال نفسها.
المبدأ الأول وراء هذا النموذج بسيط. تطورت الأسواق المالية التقليدية لأن المشاركين احتاجوا إلى معرفة تكلفة رأس المال قبل اتخاذ قرارات طويلة الأجل. ركّزت بروتوكولات الإقراض المبكرة للعملات المشفرة على مسابح سيولة مفتوحة وأسعار فائدة ديناميكية لأنها كانت أسهل في الإطلاق. كانت التكلفة الخفية هي عدم اليقين. لم يتمكن المقترضون من تقدير التزاماتهم المستقبلية بدقة، بينما وجد المقرضون صعوبة في التنبؤ بالعوائد. تحاول الأسواق ذات السعر الثابت معالجة هذا القيد البنيوي عبر التنازل عن بعض المرونة مقابل قدر أكبر من القدرة على التنبؤ.
هذا التبادل ليس فريدًا في عالم العملات المشفرة. اتبعت بنية خدمات السحاب في Web2 مسارًا مشابهًا.$ACE ... الأنظمة المبكرة شددت على المرونة فوق كل شيء، لكن الشركات الناضجة في النهاية احتاجت إلى نماذج تسعير يمكن التنبؤ بها لإدارة عملياتها. يبدو أن TermMax يستكشف انتقالًا مماثلًا داخل التمويل اللامركزي. السؤال ليس ما إذا كانت الأسواق ذات السعر الثابت ممكنة تقنيًا. السؤال الحقيقي هو ما إذا كان المستخدمون يقدّرون الاستقرار بدرجة كافية لقبول بيئة أقل سيولة.$BTW
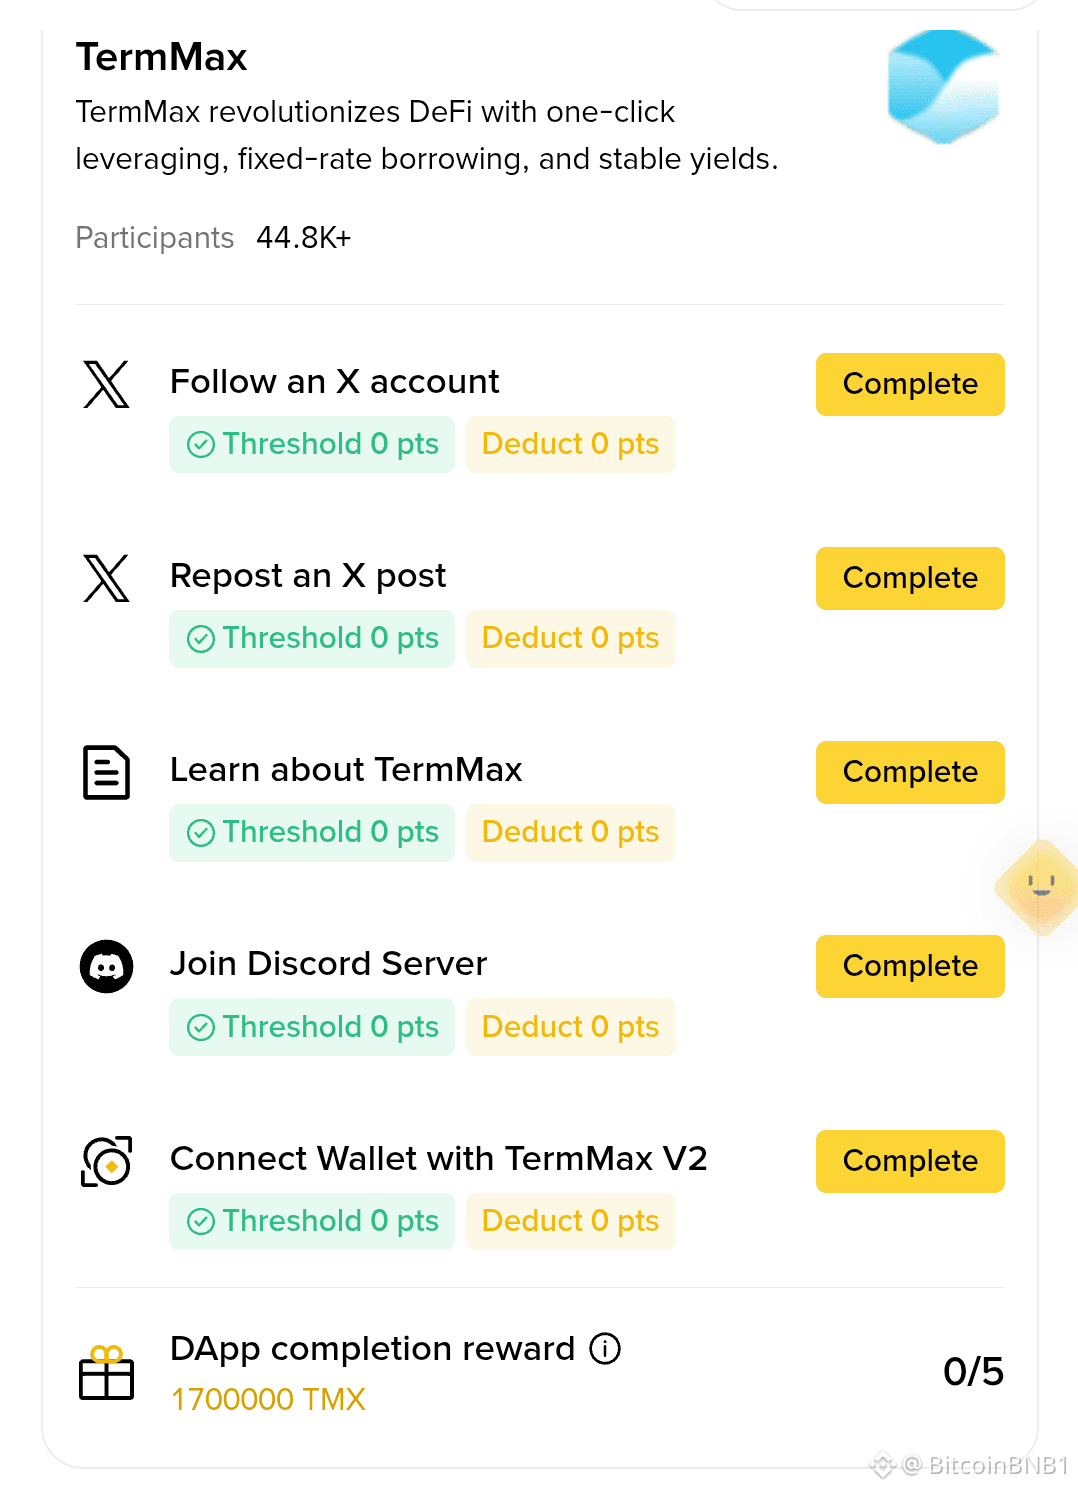
تقدم حملة لوحة صدارة الـBooster الحالية، والتي جذبت أكثر من 44,000 مشارك وخصصت 300,000 TMX كمكافآت، إشارة مثيرة للاهتمام. تشير المشاركة إلى تزايد الفضول، لكن الفضول وحده لا يضمن تبنيًا طويل الأجل. الاختبار الحقيقي سيكون ما إذا أصبح الاقتراض المتوقّع طبقة أساسية في التمويل اللامركزي بدلًا من كونه منتجًا متخصصًا.
#TermMax #TMX $CLO