#bstockscis قصتان للعودة، دليلان مختلفان تمامًا للّعب.
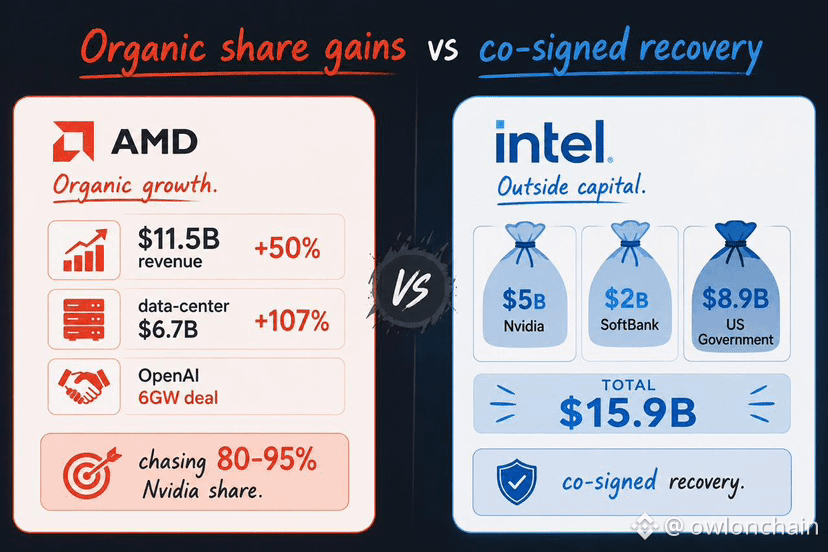
شركة AMD ($AMDB ) 🔴 إيرادات الربع الثاني 2026: 11.536B$، +50% على أساس سنوي (YoY) إيرادات مركز البيانات: 6.718B$ (ارتفاعًا من 3.240B$) → تقريبًا +107% على أساس سنوي (YoY) صفقة إطار عمل OpenAI: حتى 6 جيجاواط من وحدات AMD Instinct GPUs، بدء نشر 1 جيجاواط في 2026، ويُذكر أنها "عشرات المليارات" مع مرور الوقت
نمو سريع وحقيقي ومركّب. لكن تعليقات السوق ما زالت تضع Nvidia عند ~80–95% من حصة سوق أجهزة/مسرّعات الذكاء الاصطناعي. لقد ضاعفت AMD أعمالها في مراكز البيانات ومع ذلك ما زالت تكافح للحصول على حصة من رقم أحادي (single-digit) في القطاع الذي يبدو أنه الأكثر أهمية.
شركة Intel ($INTCB ) 🔵 إيرادات الربع الثاني 2026: 16.1B$، +25% على أساس سنوي (YoY) إيرادات DCAI: 6.3B$، +59% على أساس سنوي (YoY) — تسارع حقيقي
Foundry: ما زال يخسر 2.1B$ كخسارة تشغيلية (تحسّن 348M$ على أساس تسلسلي، لكن ما زال هناك خسارة)
ما الذي يرفع هذا التحسّن؟ ليس التنفيذ الداخلي فقط: 💵 Nvidia → 5.0B$ في أسهم Intel العادية (~حصة 4%) 💵 SoftBank → 2.0B$ 💵 حكومة الولايات المتحدة → 8.9B$ حزمة دعم (~10% مركز ملكية)
لنحسبها: 15.9B$ رأسمال خارجي وراء عملية انتعاش واحدة. أكثر من ثلاثة أضعاف ما قد يجمعه "تراجع/عودة" عادية في قطاع أشباه الموصلات من شريك استراتيجي واحد. 🏛️
إذن هذا هو المقارنة الفعلية: شركة تكسب الحصة لكنها تطارد انطلاقة مبكرة بنسبة 80%+ . الشركة الأخرى تخسر المال في رهانه الأساسي لكنها حصلت على منافسين لها وعلى حكومة للتوقيع المسبق على خطة التعافي.
رأيي: أفضّل أن أراهن على مكاسب الحصة العضوية بدلًا من الاعتماد على ثلاث شيكات خارجية تُمسك التعافي معًا. لكنني أفهم لماذا يختلف الآخرون. أي قصة عودة تثق بها أكثر — النمو العضوي لدى AMD أم التعافي المدعوم من الخارج لدى Intel؟ 🤝📉
@BinanceCIS $AMDB $INTCB #bStocksCIS