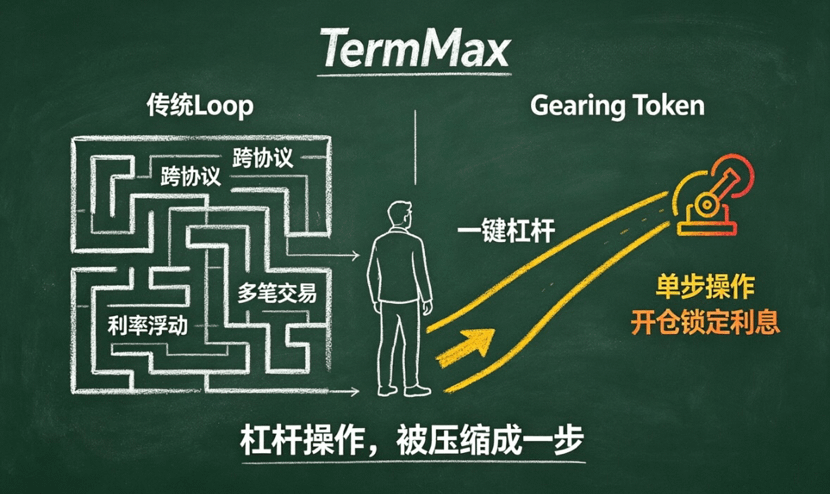
كنت أفكر طوال الليلة في TermMax (أداة الرافعة برافعة لمرة واحدة: <span>Gearing Token</span>)، ووجدت أنها فعلًا مختلفة تمامًا عن منطق الاقتراض الدوري التقليدي. في Loop التقليدي، يلزمك عبور بروتوكولات متعددة وتنفيذ عدة صفقات والتلاعب ذهابًا وإيابًا، وتتقلب الفائدة بحسب مزاج السوق بشكل غير مستقر، والتكاليف لا يمكن التحكم بها إطلاقًا. أما TermMax فيضغط العملية كلها إلى خطوة واحدة: يتم قفل الضمان ثم يتم سكّ مركز الرافعة مباشرةً، وتُقفل الفائدة مرة واحدة عند فتح الصفقة — وهذه التفاصيل بالغة الأهمية، لأنها تعني أن FOMO أو الذعر في المدى القصير لا يمكنه أن يؤثر على تكلفة مركزك.
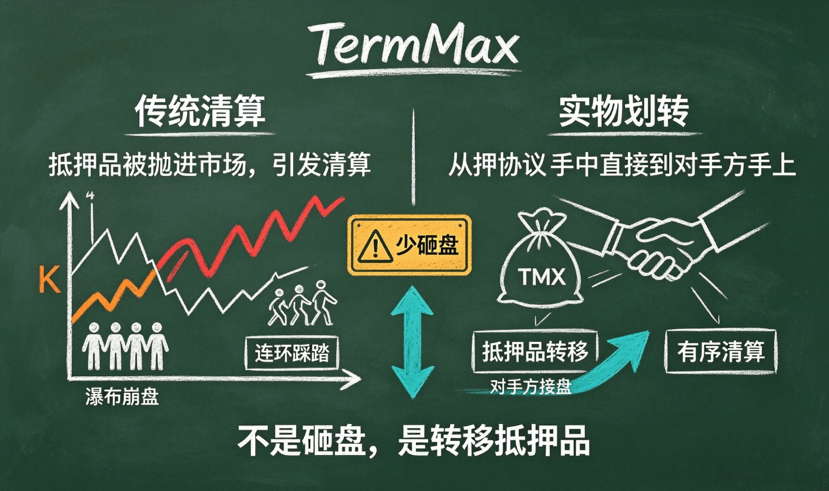
وبعد أن تعمقت في تفكيك آلية التصفية الخاصة بـ @TermMax ، اكتشفت أن فكرة التصميم أكثر إثارة للاهتمام. في الاقتراض التقليدي، عندما تصبح سيولة الضمان غير كافية، غالبًا ما يتم تفجير/تصفية الأصول مباشرةً على شكل بيع قاسٍ في السوق، ما يؤدي إلى سلسلة من التعثرات المتتالية. لكن TermMax يسلك مسار تحويل عيني — إذ ينقل الضمان إلى الطرف المقابل بدل طرحه في السوق. من الناحية النظرية، يمكن لهذا أن يقلل بشكل كبير من الصدمة السلبية على الأسعار، ولا سيما في ظل الأسواق المتطرفة؛ والفارق قد يكون هو الحد الفاصل بين “تصفية منظّمة” و“انهيار على شكل شلال”.
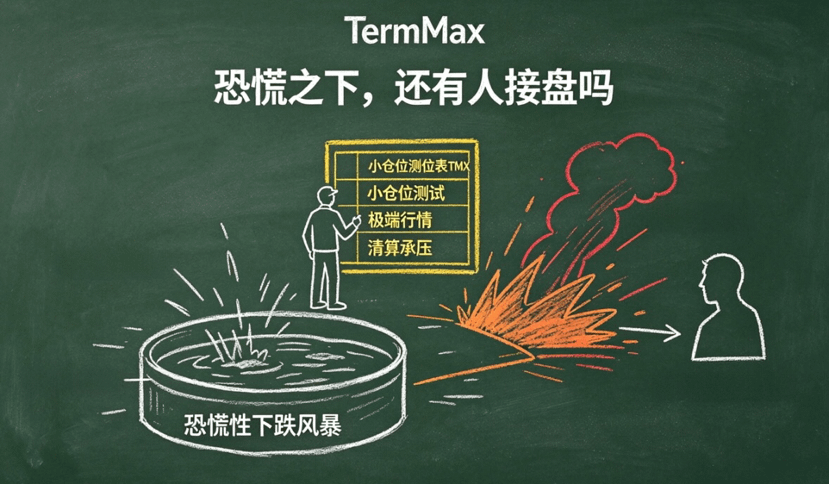
بالطبع، الرافعة دائمًا سلاح ذو حدين. قفل الفائدة يقلل متغيرًا واحدًا فقط، لكن التراخي في إدارة المراكز قد يظل سببًا للمشاكل. خطتي حاليًا أن أبدأ بمراكز صغيرة لفترة، والتركيز يكون على ما إذا كانت آلية التصفية هذه في ظل الظروف المتطرفة قادرة فعلًا على تحمل الضغط، وهل يكون التحويل العيني سلسًا في لعبة السوق الواقعية كما صُمّم. حتى لو كانت النظرية جميلة، يجب أن تُختبر ببيانات على السلسلة.
في الصناعة، لطالما كان ينقصنا حل يجمع بين إمكانية زيادة الرافعة بنقرة واحدة، مع مراعاة شاملة لمخاطر الفائدة وأثر التصفية. إذا استطاعت منطق التصفية العينية لدى TermMax أن يثبت نفسه بعد التحقق من السوق، فقد يكون فعلًا قاطعًا لطريق “من يكسر” في مسار الإقراض بالرافعة.
لكن لدي سؤال في قلبي دائمًا: هل ما زال الطرف المقابل لديه رغبة في الاستيعاب عندما تكون بيئة السيولة شحيحة للغاية؟ فبين التصميم الورقي والتلاعب في سوق حقيقي، غالبًا ما توجد مسافة تتمثل في هبوط مدفوع بالذعر.
كيف ترى انتشار نموذج الرافعة “قفل الفائدة + تصفية عينية” خلال العام القادم؟ #GearingToken #DeFi借贷
#termmax
وبعد أن تعمقت في تفكيك آلية التصفية الخاصة بـ @TermMax ، اكتشفت أن فكرة التصميم أكثر إثارة للاهتمام. في الاقتراض التقليدي، عندما تصبح سيولة الضمان غير كافية، غالبًا ما يتم تفجير/تصفية الأصول مباشرةً على شكل بيع قاسٍ في السوق، ما يؤدي إلى سلسلة من التعثرات المتتالية. لكن TermMax يسلك مسار تحويل عيني — إذ ينقل الضمان إلى الطرف المقابل بدل طرحه في السوق. من الناحية النظرية، يمكن لهذا أن يقلل بشكل كبير من الصدمة السلبية على الأسعار، ولا سيما في ظل الأسواق المتطرفة؛ والفارق قد يكون هو الحد الفاصل بين “تصفية منظّمة” و“انهيار على شكل شلال”.
بالطبع، الرافعة دائمًا سلاح ذو حدين. قفل الفائدة يقلل متغيرًا واحدًا فقط، لكن التراخي في إدارة المراكز قد يظل سببًا للمشاكل. خطتي حاليًا أن أبدأ بمراكز صغيرة لفترة، والتركيز يكون على ما إذا كانت آلية التصفية هذه في ظل الظروف المتطرفة قادرة فعلًا على تحمل الضغط، وهل يكون التحويل العيني سلسًا في لعبة السوق الواقعية كما صُمّم. حتى لو كانت النظرية جميلة، يجب أن تُختبر ببيانات على السلسلة.
في الصناعة، لطالما كان ينقصنا حل يجمع بين إمكانية زيادة الرافعة بنقرة واحدة، مع مراعاة شاملة لمخاطر الفائدة وأثر التصفية. إذا استطاعت منطق التصفية العينية لدى TermMax أن يثبت نفسه بعد التحقق من السوق، فقد يكون فعلًا قاطعًا لطريق “من يكسر” في مسار الإقراض بالرافعة.
لكن لدي سؤال في قلبي دائمًا: هل ما زال الطرف المقابل لديه رغبة في الاستيعاب عندما تكون بيئة السيولة شحيحة للغاية؟ فبين التصميم الورقي والتلاعب في سوق حقيقي، غالبًا ما توجد مسافة تتمثل في هبوط مدفوع بالذعر.
كيف ترى انتشار نموذج الرافعة “قفل الفائدة + تصفية عينية” خلال العام القادم؟ #GearingToken #DeFi借贷
#termmax