#termmax @TermMax
ذهبت للبحث في TermMax متوقعًا أن تظهر خيارات البروتوكول على نحو أوضح في الأرقام. لكن ما لفت انتباهي بدلًا من ذلك هو تركّز نشاطه الحالي.
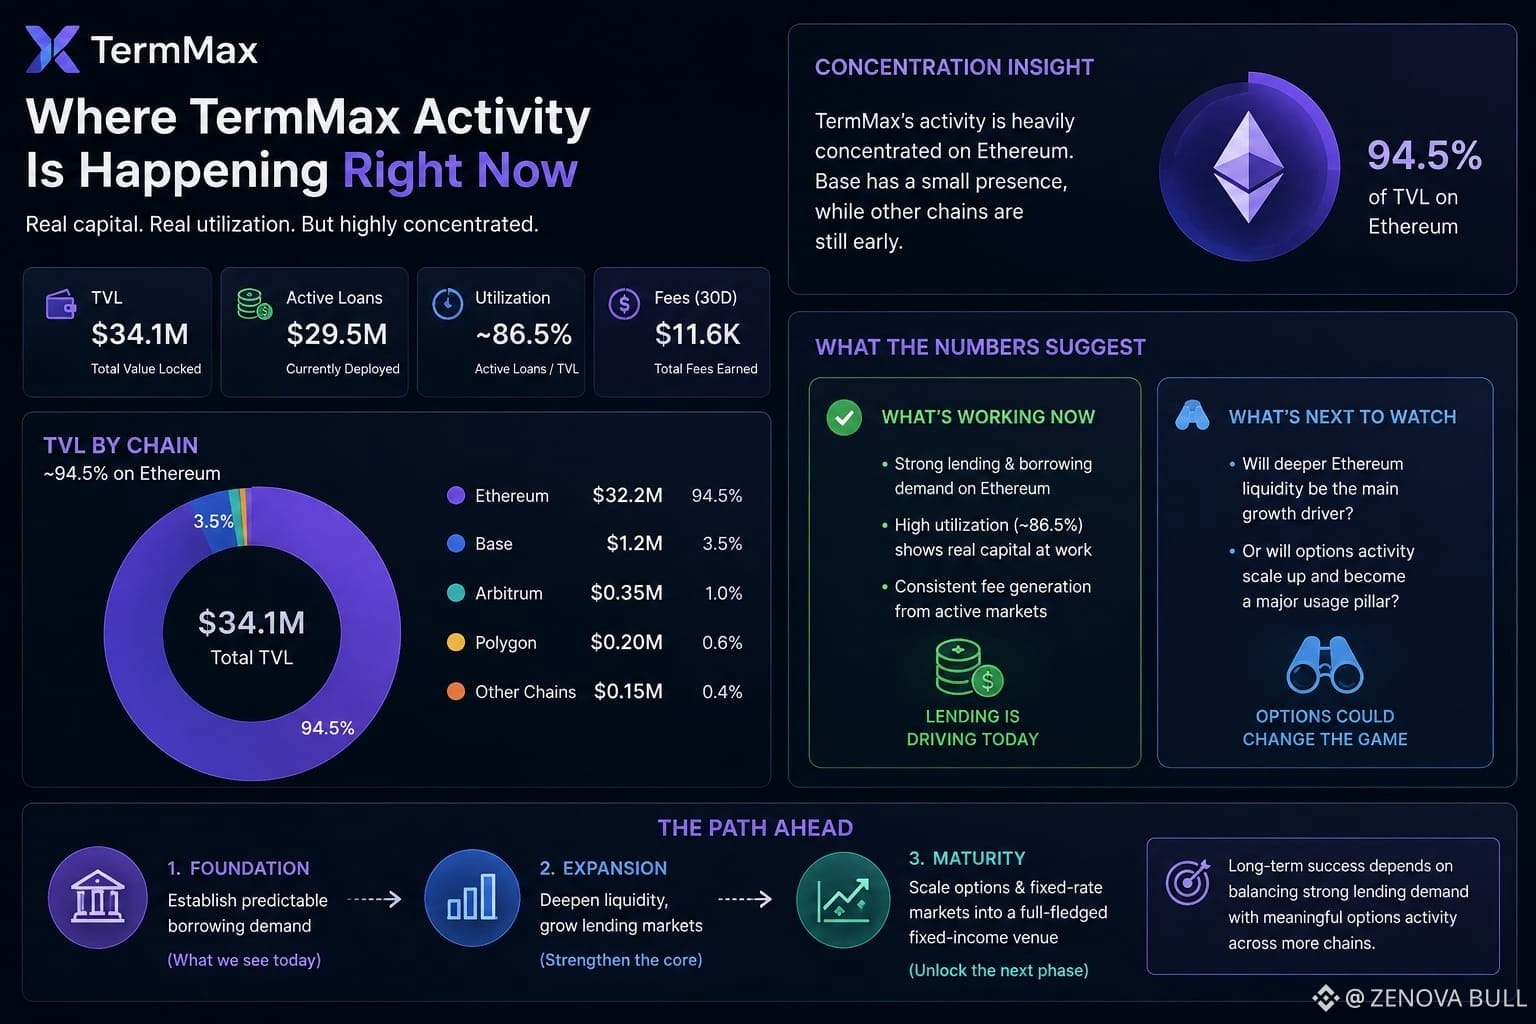
يجلس TermMax عند نحو 34.1 مليون دولار من إجمالي القيمة المقفلة (TVL)، مع ما يقارب 29.5 مليون دولار في القروض النشطة. هذه نسبة استخدام ذات معنى. لكن قرابة 94.5% من الـ TVL موجودة على Ethereum، بينما تمتلك Base حوالي 1.2 مليون دولار، وتبقى السلاسل المدعومة الأخرى أصغر بكثير.
هذا يخبرني بشيء مختلف قليلًا عن السردية الأوسع “الإقراض والخيارات بمعدلات ثابتة عبر عدة سلاسل”.
هناك بوضوح رأس مال حقيقي يتم توظيفه، وتشير قيمة القروض النشطة إلى أن الأمر ليس مجرد سيولة خاملة متروكة في العقود. كما أن آخر 30 يومًا حققت حوالي 11.6 ألف دولار من الرسوم، حيث ولّدت Ethereum الجزء الأكبر بكثير.
لكن السؤال المثير للاهتمام هو: فيما يُستخدم هذا رأس المال فعليًا؟
إذا كان معظم النشاط مُركّزًا حول الإقراض والاقتراض على Ethereum، فإن سوق المعدلات الثابتة يبدو وكأنه يعثر على ملاءمة أسرع للسوق مقارنةً بمكوّن الخيارات. وهذا ليس بالضرورة نقطة ضعف. بل قد يكون تطورًا منطقيًا: أولًا، تأسيس طلب اقتراض يمكن التنبؤ به، ثم بناء أسواق أكثر تعقيدًا للمعدلات والخيارات حوله.
ومع ذلك، لن أتعامل مع الـ TVL الحالي وحده كدليل على أن TermMax أصبح منصة تداول واسعة للدخل الثابت.
ما أتساءل عنه هو ما إذا كانت المرحلة التالية من النمو تأتي من سيولة إقراض أعمق على Ethereum، أم أن نشاط الخيارات قد يصبح في النهاية كبيرًا بما يكفي لتغيير مكان حدوث الاستخدام الحقيقي للبروتوكول.
$AEON
$GRVT
$KII
ذهبت للبحث في TermMax متوقعًا أن تظهر خيارات البروتوكول على نحو أوضح في الأرقام. لكن ما لفت انتباهي بدلًا من ذلك هو تركّز نشاطه الحالي.
يجلس TermMax عند نحو 34.1 مليون دولار من إجمالي القيمة المقفلة (TVL)، مع ما يقارب 29.5 مليون دولار في القروض النشطة. هذه نسبة استخدام ذات معنى. لكن قرابة 94.5% من الـ TVL موجودة على Ethereum، بينما تمتلك Base حوالي 1.2 مليون دولار، وتبقى السلاسل المدعومة الأخرى أصغر بكثير.
هذا يخبرني بشيء مختلف قليلًا عن السردية الأوسع “الإقراض والخيارات بمعدلات ثابتة عبر عدة سلاسل”.
هناك بوضوح رأس مال حقيقي يتم توظيفه، وتشير قيمة القروض النشطة إلى أن الأمر ليس مجرد سيولة خاملة متروكة في العقود. كما أن آخر 30 يومًا حققت حوالي 11.6 ألف دولار من الرسوم، حيث ولّدت Ethereum الجزء الأكبر بكثير.
لكن السؤال المثير للاهتمام هو: فيما يُستخدم هذا رأس المال فعليًا؟
إذا كان معظم النشاط مُركّزًا حول الإقراض والاقتراض على Ethereum، فإن سوق المعدلات الثابتة يبدو وكأنه يعثر على ملاءمة أسرع للسوق مقارنةً بمكوّن الخيارات. وهذا ليس بالضرورة نقطة ضعف. بل قد يكون تطورًا منطقيًا: أولًا، تأسيس طلب اقتراض يمكن التنبؤ به، ثم بناء أسواق أكثر تعقيدًا للمعدلات والخيارات حوله.
ومع ذلك، لن أتعامل مع الـ TVL الحالي وحده كدليل على أن TermMax أصبح منصة تداول واسعة للدخل الثابت.
ما أتساءل عنه هو ما إذا كانت المرحلة التالية من النمو تأتي من سيولة إقراض أعمق على Ethereum، أم أن نشاط الخيارات قد يصبح في النهاية كبيرًا بما يكفي لتغيير مكان حدوث الاستخدام الحقيقي للبروتوكول.
$AEON
$GRVT
$KII