دخلت إلى TermMax متوقعًا الاطلاع على معدلات الاقتراض الثابتة، لكن جزء الاستحقاق هو ما لفت انتباهي.
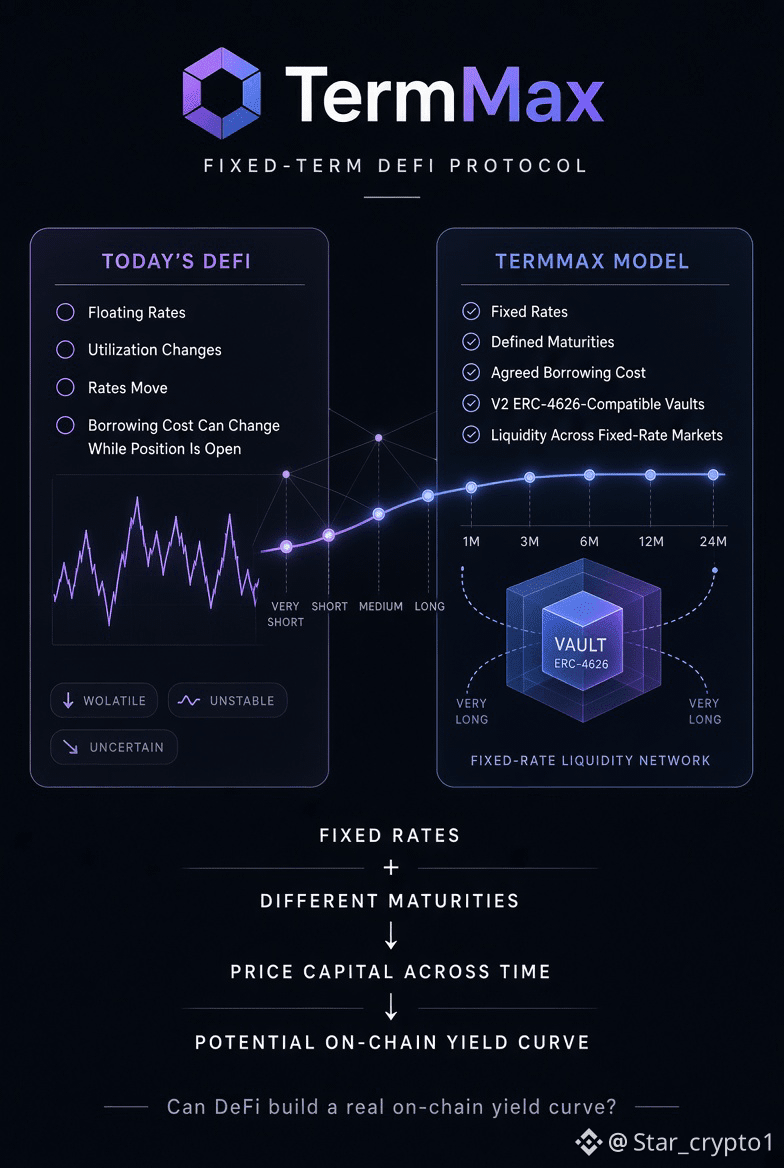
لا يزال معظم إقراض التمويل اللامركزي (DeFi) مبنيًا حول معدلات عائمة. تتغير معدلات الاستخدام، تتحرك الأسعار، ويمكن أن يتغير تكلفة رأس المال لديك بينما لا يزال المركز مفتوحًا.
لكن TermMax يفعل ذلك بشكل مختلف.
تستخدم أسواقه معدلات ثابتة مع آجال استحقاق محددة، ما يعني أن تكلفة الاقتراض يتم الاتفاق عليها مسبقًا للفترة المختارة. كما يقدم الإصدار V2 أيضًا خزائن متوافقة مع ERC-4626 يمكنها تخصيص السيولة عبر عدة أسواق بمعدلات ثابتة.
وهذا المزيج هو ما يجعله مثيرًا للاهتمام.
معدل ثابت واحد هو مجرد معدل ثابت.
لكن إذا تطورت الأسواق حول آجال استحقاق مختلفة، تبدأ في الحصول على شيء أكثر فائدة: طريقة لتسعير رأس المال عبر الزمن.
وهذه هي الفكرة الأساسية وراء منحنى العائد.
أنا لا أقول إن TermMax قد بنى واحدًا بالفعل. لم يفعل بعد. الاختبار الحقيقي هو ما إذا كان سيتطور ما يكفي من السيولة عبر فترات مختلفة لجعل تلك المعدلات ذات معنى.
لكن الاتجاه مثير للاهتمام.
إذا أصبح لدى التمويل اللامركزي (DeFi) في النهاية أسواق عميقة بمعدلات ثابتة عبر عدة آجال استحقاق، فهل يمكن أن نرى منحنى عائد حقيقيًا يظهر على السلسلة (on-chain)?
وإذا حدث ذلك، هل سيؤثر على كيفية تسعير التمويل اللامركزي لرأس المال؟
#termmax @TermMax #Termmax #BTCPerpFundingRateHits20MonthHigh #USPressesSouthKoreaToPrioritizeMemoryChips #StrategySellsStockToRepurchasePreferred $BTW $APR $TUT
لا يزال معظم إقراض التمويل اللامركزي (DeFi) مبنيًا حول معدلات عائمة. تتغير معدلات الاستخدام، تتحرك الأسعار، ويمكن أن يتغير تكلفة رأس المال لديك بينما لا يزال المركز مفتوحًا.
لكن TermMax يفعل ذلك بشكل مختلف.
تستخدم أسواقه معدلات ثابتة مع آجال استحقاق محددة، ما يعني أن تكلفة الاقتراض يتم الاتفاق عليها مسبقًا للفترة المختارة. كما يقدم الإصدار V2 أيضًا خزائن متوافقة مع ERC-4626 يمكنها تخصيص السيولة عبر عدة أسواق بمعدلات ثابتة.
وهذا المزيج هو ما يجعله مثيرًا للاهتمام.
معدل ثابت واحد هو مجرد معدل ثابت.
لكن إذا تطورت الأسواق حول آجال استحقاق مختلفة، تبدأ في الحصول على شيء أكثر فائدة: طريقة لتسعير رأس المال عبر الزمن.
وهذه هي الفكرة الأساسية وراء منحنى العائد.
أنا لا أقول إن TermMax قد بنى واحدًا بالفعل. لم يفعل بعد. الاختبار الحقيقي هو ما إذا كان سيتطور ما يكفي من السيولة عبر فترات مختلفة لجعل تلك المعدلات ذات معنى.
لكن الاتجاه مثير للاهتمام.
إذا أصبح لدى التمويل اللامركزي (DeFi) في النهاية أسواق عميقة بمعدلات ثابتة عبر عدة آجال استحقاق، فهل يمكن أن نرى منحنى عائد حقيقيًا يظهر على السلسلة (on-chain)?
وإذا حدث ذلك، هل سيؤثر على كيفية تسعير التمويل اللامركزي لرأس المال؟
#termmax @TermMax #Termmax #BTCPerpFundingRateHits20MonthHigh #USPressesSouthKoreaToPrioritizeMemoryChips #StrategySellsStockToRepurchasePreferred $BTW $APR $TUT