الشهر الماضي انتقلت إلى منزل جديد، فعثرت على شهادة وديعة ثابتة منذ خمس سنوات بمعدل فائدة 4.5%. حدّقت في الورقة لساعات، والآن حتى الودائع الثابتة في البنك بالكاد تتجاوز 2%. ليس لأن المال نقص، بل لأن “اليقين” من هذه الأشياء أصبح أغلى ثمناً.
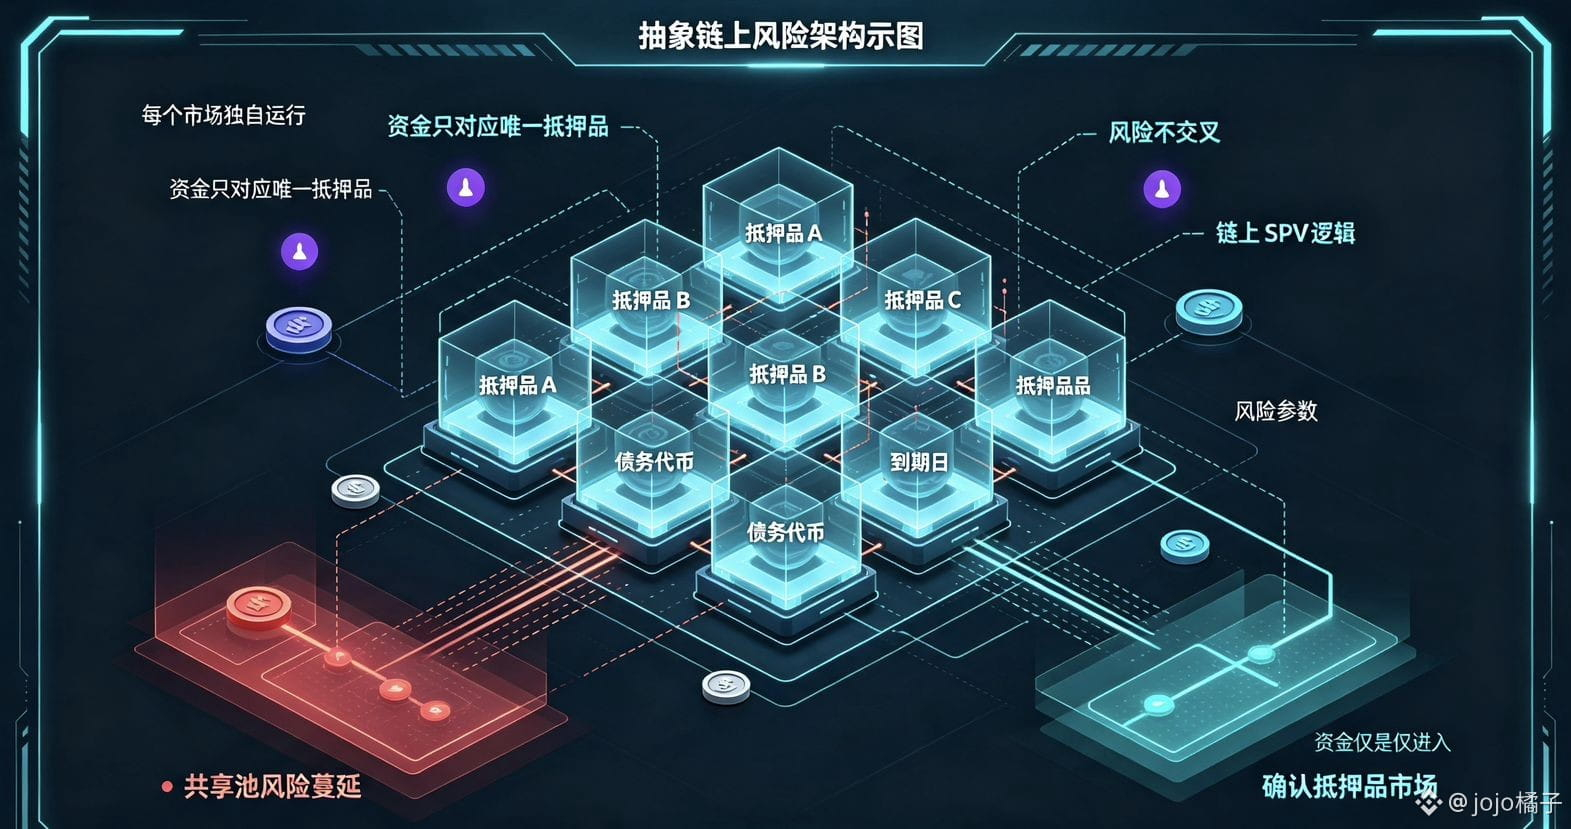
لاحقاً صادفت TermMax عبر التصفح، فجأة شعرت بشيء مألوف. ما يفعله يشبه جوهرياً تلك الوديعة تماماً: يثبت معدل فائدة ثابت، وعند الاستحقاق تستلم المال، دون أن تضطر لمتابعة تقلبات السوق. والفرق أنه ينقل هذا المسار إلى السلسلة (البلوك تشين)، ويضيف أيضاً الرافعة المالية ورهونات RWA—وظائف لا يمكن للودائع التقليدية أن توفرها أبداً.
في يناير 2026، أطلق TermMax على BNB Chain أول سوق إقراض بمعدل فائدة ثابت يدعم الاقتراض مقابل أسهم مُرمَّزة (Tokenized Stocks). المؤسسات التي تمتلك أسهم Ondo مُرمّزة يمكنها اقتراض عملات مستقرة بدون الحاجة إلى بيع الأصول. أليس هذا هو نقل “قروض رهن الأسهم” من وول ستريت إلى السلسلة؟ @TermMax
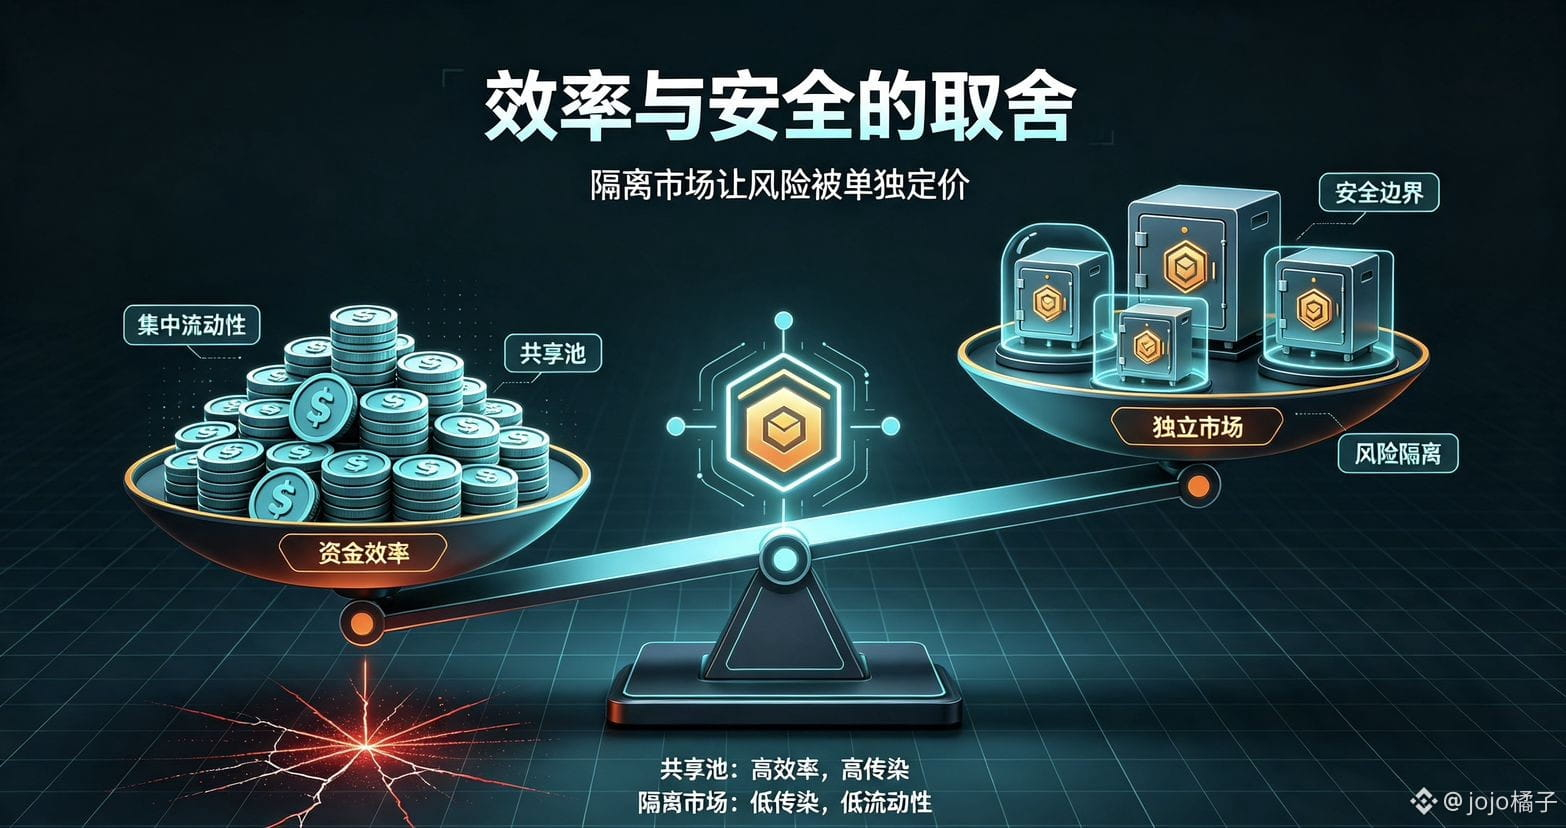
لكن بصراحة، انجذبت إلى كلمة “سعر فائدة ثابت”، لكنها أيضاً قيّدتني. استغلت المالية التقليدية مئات السنين لتجعل سوق العوائد الثابتة يعمل. وعلى السلسلة، نسخ هذا النظام ليس بالأمر السهل، والصعوبة قد تكون أكبر. كيف يمكن تجميع السيولة؟ وكيف تُسعَّر الأسواق ذات آجال مختلفة؟ وماذا يحدث عندما تحتاج إلى المال بسرعة وتريد الخروج؟
أنا متفائل بهذا الاتجاه، لكن هذا لا يعني أنه يمكنه الآن أن يعمل بشكل مثالي. الفائدة الثابتة في DeFi ما زالت طفلاً حديث الولادة—حجمها الحقيقي يعتمد على ما إذا كان السوق على استعداد لدفع ثمن اليقين. على كل حال، سأضيف TermMax إلى قائمة المراقبة أولاً، ثم سأرى بعد TGE في 25 أغسطس لـ TMX. #termmax