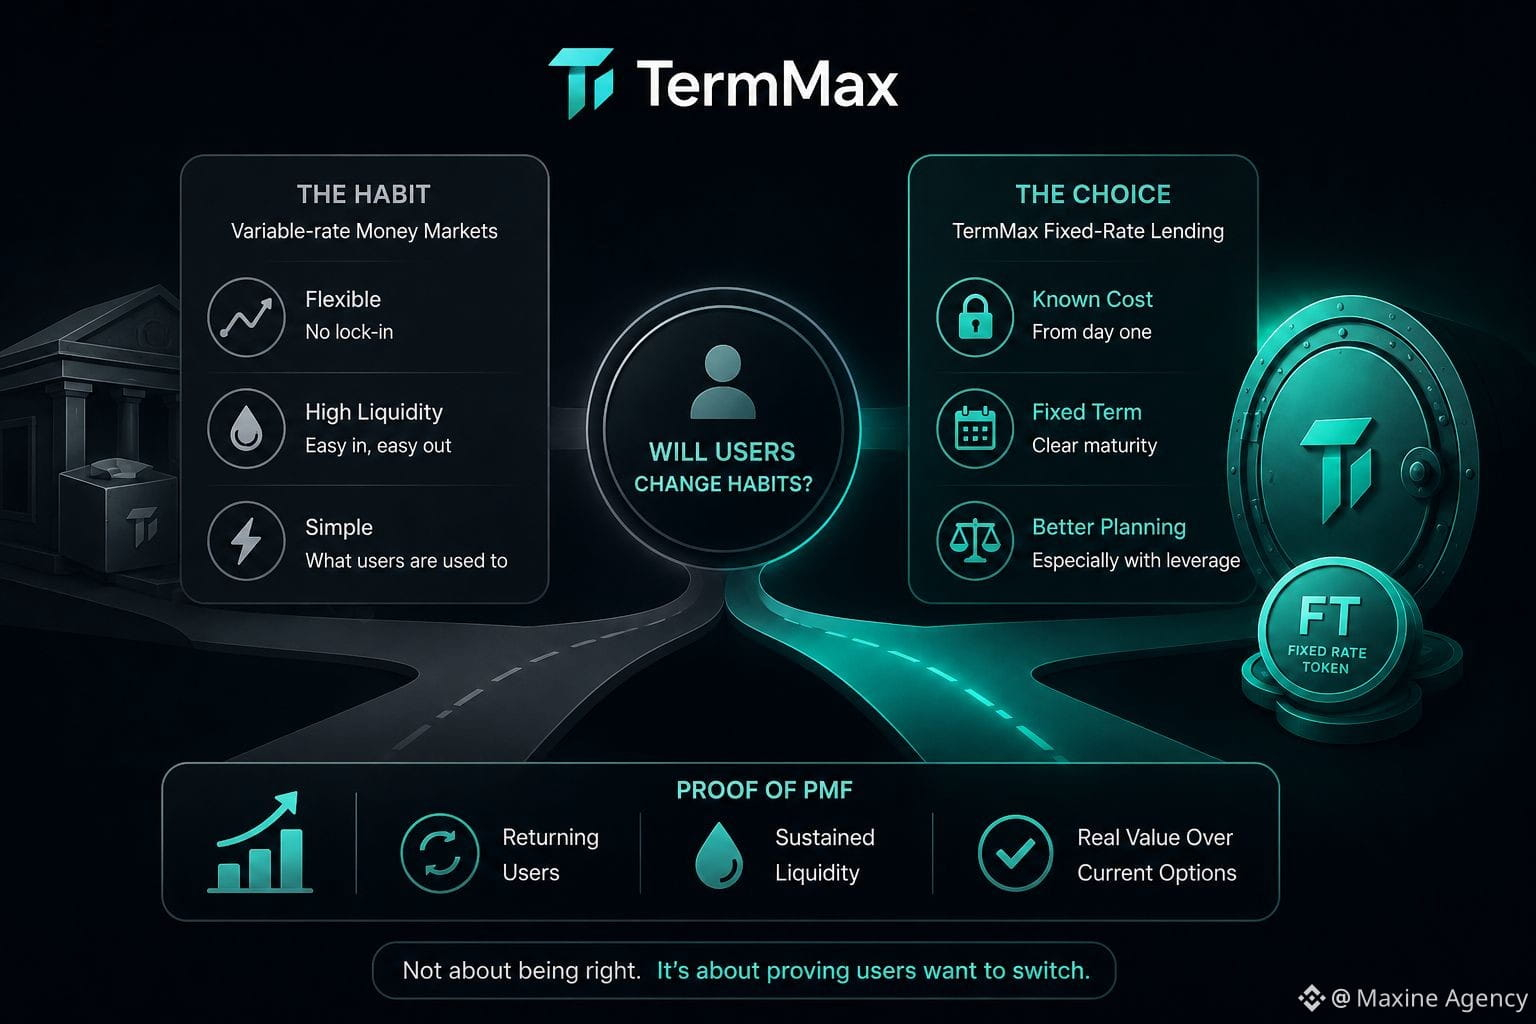
TermMax قد يكون مناسبًا للاحتياجات طويلة الأمد، لكن ما زال يجب إثبات أن المستخدمين يرغبون في تغيير عاداتهم
كلما قرأت أكثر عن TermMax، أدركت أن أهم سؤال لا يتعلق بما إذا كان الإقراض بسعر ثابت (fixed rate lending) منطقيًا أم لا. ماليًا، الأمر مفهوم لأن المقترض يعرف مسبقًا تكلفة التمويل، ويعرف المُقرض مسبقًا العائد، وكلاهما لديه تاريخ استحقاق واضح.
ولكن DeFi لا يفتقر إلى المنتجات المعقولة
الأصعب هو إقناع المستخدمين بمغادرة سوق المال (money market) المعتاد. قد تكون أسعار الفائدة المتغيرة مزعجة، لكن بالمقابل تحصل على سيولة أعلى، وإجراءات أبسط، ولا يتطلب الأمر التفكير كثيرًا في مدة الاستحقاق. بالنسبة لكثيرين، تكون هذه الراحة كافية.
لا يخلق TermMax فرقًا حقيقيًا إلا عندما تكون قابلية اليقين بشأن تكلفة التمويل أكثر قيمة من المرونة التي يمتلكها المستخدم حاليًا.
يتضح ذلك أكثر مع الرافعة المالية (leverage). إذا كانت استراتيجية ما تعتمد على هامش ربح ضئيل، فإن معرفة تكلفة التمويل مسبقًا قد تساعد على حساب المراكز بدقة أكبر. لكن بالنسبة لمن يودع أصولًا فقط لكسب عائد، قد لا تكون ميزة السعر الثابت قوية بما يكفي لتغيير سلوكهم.
لذلك أعتقد أن XP أو نقاط النشاط (Activity Points) تحل جزءًا من مشكلة جذب الاهتمام الأولي فقط. قد تجلب حجم تداول (volume) وتُدخل المستخدمين إلى النظام، لكنها لا تجيب عن السؤال الأصعب: بعد أن تنخفض قيمة المكافآت، هل سيعودون لأن المنتج نفسه جيد، أم لا؟
أنا لا أشك في أن الطلب على الدخل الثابت (fixed income) سيكون أكبر مع نضج سوق الكريبتو
لكن ما لست متأكدًا منه هو التوقيت
إذا أراد TermMax إثبات توافق المنتج مع احتياج السوق (product market fit)، فسأنظر إلى نسبة المستخدمين الذين يعودون، وما إذا كانت السيولة تُحافظ عليها بعد الحوافز (incentives)، وهل يسهم السعر الثابت فعلًا في إدارة رأس المال لديهم بشكل أفضل من الخيارات الحالية أم لا
@TermMax #TermMax
$BTC $LAB $X
كلما قرأت أكثر عن TermMax، أدركت أن أهم سؤال لا يتعلق بما إذا كان الإقراض بسعر ثابت (fixed rate lending) منطقيًا أم لا. ماليًا، الأمر مفهوم لأن المقترض يعرف مسبقًا تكلفة التمويل، ويعرف المُقرض مسبقًا العائد، وكلاهما لديه تاريخ استحقاق واضح.
ولكن DeFi لا يفتقر إلى المنتجات المعقولة
الأصعب هو إقناع المستخدمين بمغادرة سوق المال (money market) المعتاد. قد تكون أسعار الفائدة المتغيرة مزعجة، لكن بالمقابل تحصل على سيولة أعلى، وإجراءات أبسط، ولا يتطلب الأمر التفكير كثيرًا في مدة الاستحقاق. بالنسبة لكثيرين، تكون هذه الراحة كافية.
لا يخلق TermMax فرقًا حقيقيًا إلا عندما تكون قابلية اليقين بشأن تكلفة التمويل أكثر قيمة من المرونة التي يمتلكها المستخدم حاليًا.
يتضح ذلك أكثر مع الرافعة المالية (leverage). إذا كانت استراتيجية ما تعتمد على هامش ربح ضئيل، فإن معرفة تكلفة التمويل مسبقًا قد تساعد على حساب المراكز بدقة أكبر. لكن بالنسبة لمن يودع أصولًا فقط لكسب عائد، قد لا تكون ميزة السعر الثابت قوية بما يكفي لتغيير سلوكهم.
لذلك أعتقد أن XP أو نقاط النشاط (Activity Points) تحل جزءًا من مشكلة جذب الاهتمام الأولي فقط. قد تجلب حجم تداول (volume) وتُدخل المستخدمين إلى النظام، لكنها لا تجيب عن السؤال الأصعب: بعد أن تنخفض قيمة المكافآت، هل سيعودون لأن المنتج نفسه جيد، أم لا؟
أنا لا أشك في أن الطلب على الدخل الثابت (fixed income) سيكون أكبر مع نضج سوق الكريبتو
لكن ما لست متأكدًا منه هو التوقيت
إذا أراد TermMax إثبات توافق المنتج مع احتياج السوق (product market fit)، فسأنظر إلى نسبة المستخدمين الذين يعودون، وما إذا كانت السيولة تُحافظ عليها بعد الحوافز (incentives)، وهل يسهم السعر الثابت فعلًا في إدارة رأس المال لديهم بشكل أفضل من الخيارات الحالية أم لا
@TermMax #TermMax
$BTC $LAB $X