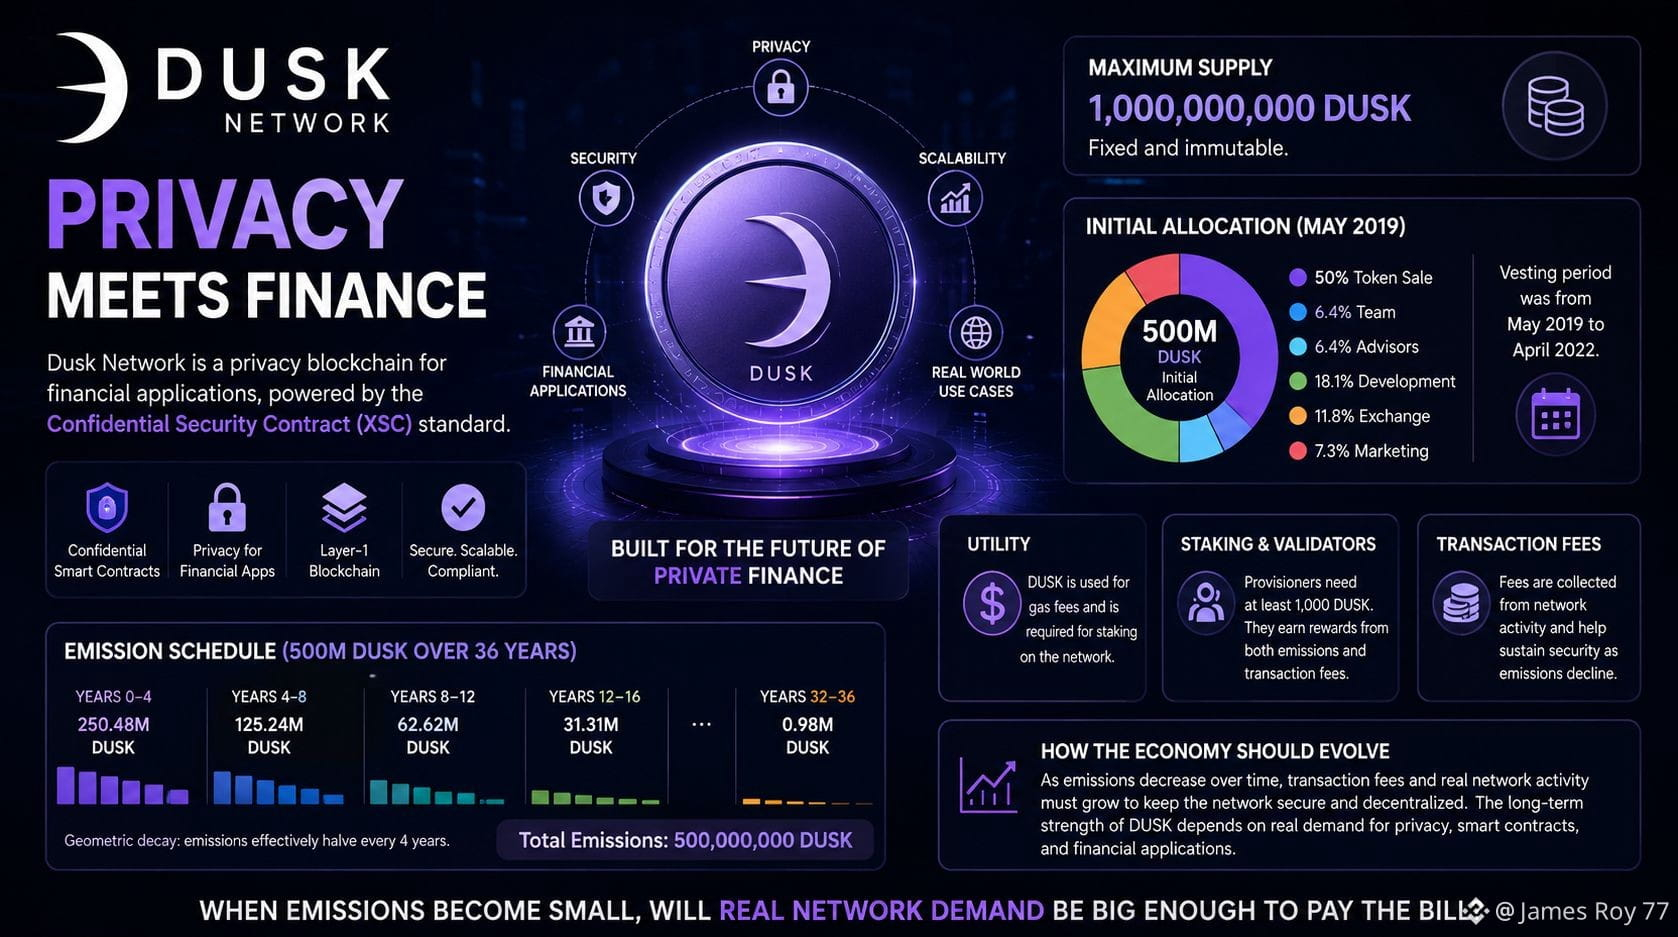
ما يلفت انتباهي في DUSK ليس الحد الأقصى البالغ 1 مليار من المعروض. بل حقيقة أن نصف هذا المعروض تم تصميمه ليكون موجودًا منذ البداية، بينما يتم إصدار النصف الآخر البالغ 500 مليون تدريجيًا على مدار 36 عامًا.
كانت مخصصات الـ 500M الأصلية من DUSK على النحو التالي: 50% لبيع الرموز، و6.4% للفريق، و6.4% للمستشارين، و18.1% للتطوير، و11.8% للبورصة، و7.3% للتسويق. امتد برنامج الاستحقاق من مايو 2019 إلى أبريل 2022، لذا فإن ضغط الإطلاق القديم أصبح بالفعل قضية مختلفة عن الانبعاثات المستمرة للبروتوكول.
والجزء الأكثر إثارة للاهتمام هو ما يحدث بعد ذلك. تقوم Dusk بإصدار 500M من DUSK عبر نموذج تناقص هندسي، حيث تنخفض الانبعاثات فعليًا للنصف كل أربع سنوات: حوالي 250.48M في الأعوام 0–4، ثم 125.24M، ثم 62.62M، ثم 31.31M، وهكذا. وبحلول الأعوام 32–36، يصبح الانبعاث المخطط له حوالي 0.98M فقط.
يمتلك DUSK منفعة فعلية على الشبكة لأنه يدفع مقابل الغاز وهو مطلوب للـ staking. يحتاج مزوّدو الخدمة (Provisioners) إلى ما لا يقل عن 1,000 DUSK، بينما تأتي المكافآت من كل من الرموز المنبعثة حديثًا ورسوم المعاملات. لذلك تعتبر الرسوم مهمة لأنها يمكنها تدريجيًا أن تحل محل دعم الأمان كلما انخفضت الانبعاثات.
هذا هو الاختبار الحقيقي بالنسبة لي. يبدو منحنى الانبعاثات المتناقص منضبطًا على الورق، لكن في النهاية لا تستطيع الحوافز وحدها حمل الشبكة. تحتاج Dusk إلى نشاط مالي حقيقي كافٍ، واستخدام للعقود الذكية، وتوليد رسوم لجعل الأمان جذابًا اقتصاديًا دون الاعتماد بشكل كبير على DUSK الجديد.
والسؤال الذي أعود إليه باستمرار بسيط: عندما تصبح الانبعاثات صغيرة، هل سيصبح الطلب الحقيقي على الشبكة كبيرًا بما يكفي لدفع الفاتورة؟
#dusk $DUSK @Dusk