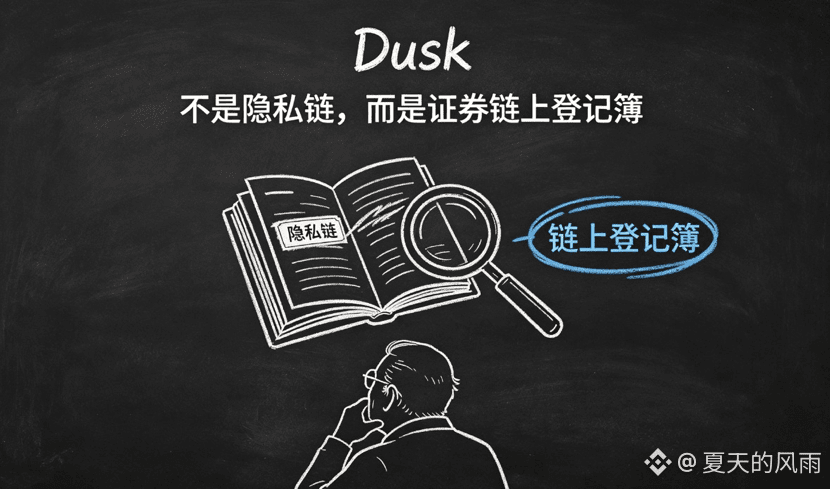
عندما كنت أتصفح بيانات @Dusk مساء أمس، توقفت عند عبارة ما لوقت طويل—لم تقل إنها “سلسلة الخصوصية”، بل قالت إنها “دفتر تسجيل على السلسلة لدورة حياة الأوراق المالية”.
هذا التوصيف دقيق لكنه حاسم.
إذا اعتبرنا Dusk مجرد سلسلة خصوصية عامة، فإن منافسه سيكون Aztec وAleo وغيرها من البنى التحتية الأساسية للخصوصية؛ عندها تكون المنافسة على قوة التشفير وحجم مجموعة عدم الكشف (الأسماء المجهولة). لكن إذا اعتبرناه دفتر تسجيل، فستتغير أبعاد المنافسة بالكامل: فهو يسعى إلى استبدال أنظمة التقاص والتسوية التقليدية مثل شركات الإيداع والائتمان (DTCC) والبنوك الأوروبية للتسوية، بحيث يتحول معيار القياس من “خصوصية المعاملات” إلى “كفاءة إصدار الأصول وتداولها والامتثال”.
هذا المنظور جعلني أفهم مرة أخرى خيارات معماريته.
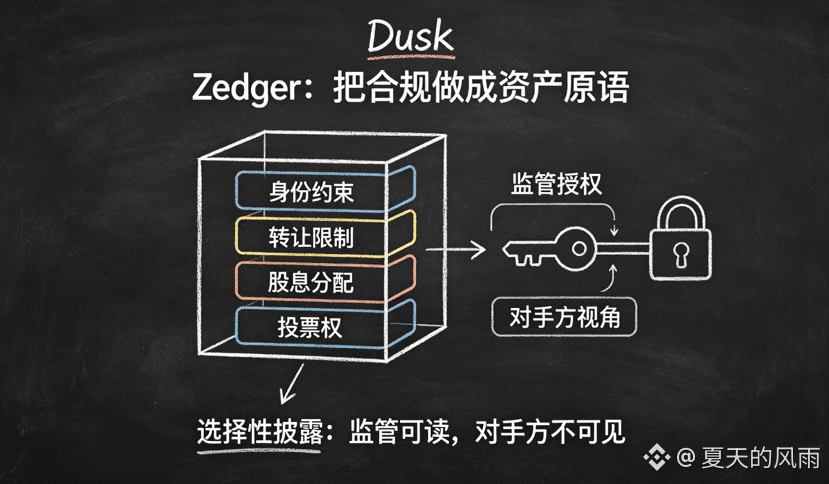
تقوم Zedger بدمج قيود الهوية، وحدود/قيود نقل الملكية، وتوزيع الأرباح، وحقوق التصويت مباشرةً كبرimitives (بدائيات) للأصول. لم يعد المُصدر بحاجة إلى كتابة عقود ذكية معقدة لمحاكاة هذه القواعد؛ كل ما يحتاجه هو ضبط المعلمات عند الإصدار. والأذكى من ذلك هو آلية “الإفصاح الانتقائي”—يمكن للجهات التنظيمية الاطلاع على الحقول المحددة، بينما لا يمكن الخصوم (الأطراف المقابلة) رؤيتها. وهذا يعالج أكبر هواجس المؤسسات: فدفتر الحسابات الشفاف بالكامل قد يكشف العلاقات التجارية، أما دفتر الحسابات مجهول تمامًا فلن يكون قادرًا على اجتياز متطلبات التدقيق (الـ audit).
لكن عند وصولي إلى هنا، أصبحت أكثر يقظة.
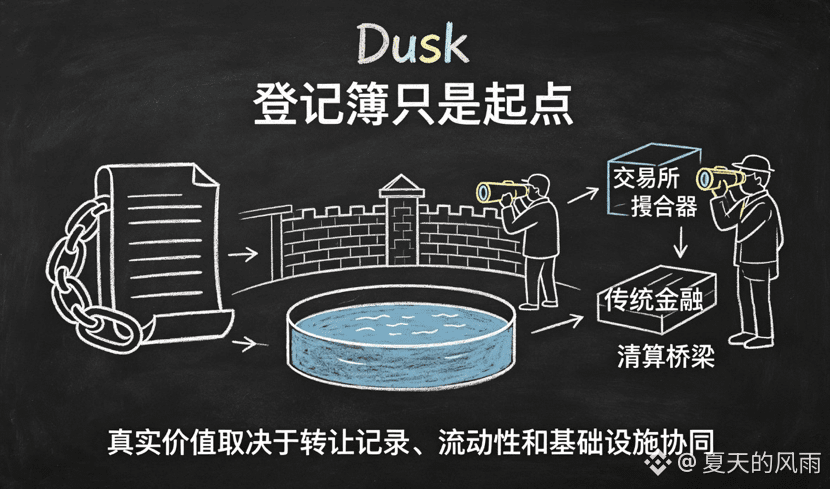
فدفتر التسجيل يحل فقط مسألة “تسلسلنة” (على السلسلة) وجود الأصل وملكيته؛ أما المطابقة (المواءمة) والتسوية/التقاص فهما ما يزالان بحاجة إلى بورصات ومعالجات تداول خارج السلسلة. إذا كان نقل حصص خاصة مسجلة على السلسلة في النهاية يتطلب كذلك تسوية ومطابقة عبر القنوات التقليدية، فستُمحى معظم “عوائد الكفاءة” بسبب احتكاك واجهات التكامل. هذه ليست مشكلة يمكن للتشفير وحده حلها، بل هي مسألة تآزر على مستوى البنية التحتية للسوق بأكمله.
ثم ننظر إلى جانب الطلب: حاليًا تتركز أساسًا على الأصول منخفضة السيولة مثل الشركات الصغيرة والمتوسطة والحصص الخاصة. صحيح أن إدخالها على السلسلة يحسن كفاءة التسجيل، لكنه لا يمكنه خلق طلب شراء من لا شيء. القيمة في النهاية تعتمد على سجلات نقل حقيقية، وليس على مدى تقدم التشفير.
كما أن المخاطر حقيقية أيضًا: اختلافات القوانين عبر الحدود لم تُحسم بعد، وما يزال يتعين التحقق من الاعتراف القضائي بفعالية آلية الحفظ، وما زالت السيولة الهزيلة سِمة شائعة.
معمارية $DUSK تبدو مقنعة، لكن بين “المعمارية” و“الاستخدام الحقيقي” توجد مسافة—بل وحتى ارتكاز—على مستوى الجمود في العالم المالي.
(لا يشكل هذا المقال نصيحة استثمارية، وعلى الجميع قبل الاستثمار التأكد من DYOR)
#dusk $DUSK @Dusk