منذ فترة وأنا أراجع أسواق الدخل الثابت عبر سلاسل مختلفة، وهناك شيء ما يقلقني باستمرار: يمكن أن تبدو عشر شبكات كأنها تنويع، بينما تظل السيولة الفعلية تحت السطح رقيقة.
الافتراض الشائع بسيط: المزيد من السلاسل = كفاءة رأسمالية أعلى. لست مقتنعًا.
@TermMax مثير للاهتمام لأنه يهاجم البنية التحتية بدلًا من مجرد إضافة واجهة إقراض أخرى.
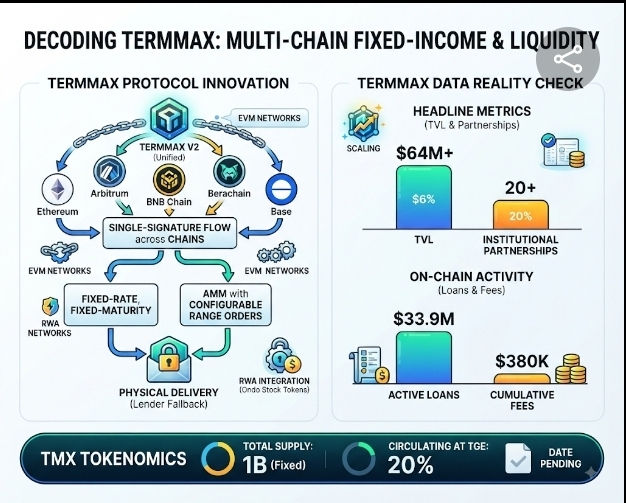
أسواقه ذات السعر الثابت والأجل الثابت تستخدم نظام AMM مع أوامر نطاق قابلة للتكوين، بينما يقدّم V2 أوامر موحّدة وتدفقًا بتوقيع واحد عبر السلاسل.
كما أن التسليم المادي يمنح المقرضين بديلًا عند تجعل التقلبات أو نقص السيولة التصفية العادية غير عملية.
📊 تدقيق الواقع في البيانات
يوضح الطرح الأخير ذلك بشكل ملموس.
#TermMax تعرض الآن قائمة بعشرات الشبكات مثل Ethereum وArbitrum وBNB Chain وBerachain وBase وغيرها من شبكات EVM، بينما يبرز تطبيقها أسواق RWA التي تتضمن رموز أسهم Ondo.
ذلك يخلق حالة استخدام واقعية: الاقتراض مقابل أصول مالية مُرمّزة بدلًا من “زراعة” رمز آخر متقلب.
لكن يلزم إجراء تحقق سريع منطقّي:
المؤشرات الرئيسية: تشير إلى $64M+ TVL وشراكات مؤسسية تتجاوز 20.
الواقع على السلسلة: تُظهر DeFiLlama حوالي $33.9M في القروض النشطة ورسومًا تراكمية تقارب $380K.
هذه الأرقام ليست متناقضة؛ بل تُظهر لماذا لا يكون TVL في العناوين الصحفية مطابقًا أبدًا للسيولة الفعلية في الدخل الثابت.
🏛️ الزاوية المؤسسية & اقتصاديات الرموز
بالنسبة للمؤسسات، الأمر يتجاوز العائد.
بيئة خاضعة لِـ MiCA أو لتنظيمات الأوراق المالية تحتاج إلى تسوية يمكن التنبؤ بها، وقواعد قابلة للتدقيق، وإفصاحًا مُتحكمًا به.
TermMax يساعد على اليقين بشأن السعر والتنفيذ، لكن ضوابط الخصوصية/الامتثال يجب أن توجد أيضًا حول الأصل والجهة القائمة.
أما بالنسبة لـ $TMX، فتهدف الورقة البيضاء إلى إصدار إجمالي ثابت قدره 1B مع تداول 20% وقت TGE في 25 أغسطس.
السؤال الأكبر الذي أراقبه: هل تحتاج المؤسسات فعلًا إلى أقصى قدر من الخصوصية، أم إلى خصوصية قابلة للبرمجة تعرف متى تُخفي ومتى تكشف؟
شارك أفكارك أدناه! 👇