ذات مرة كنت أنوي إيداع USDC في الإقراض قبل التوجه إلى المدرسة، ثم قضيت قرابة نصف ساعة في مقارنة APY والشروط ورسوم السحب والسيولة. في النهاية، أغلقت المحفظة. الفرص موجودة في كل مكان، لكن كل فرصة تجبر المستخدمين على تولّي وردية مراقبة صغيرة إضافية.
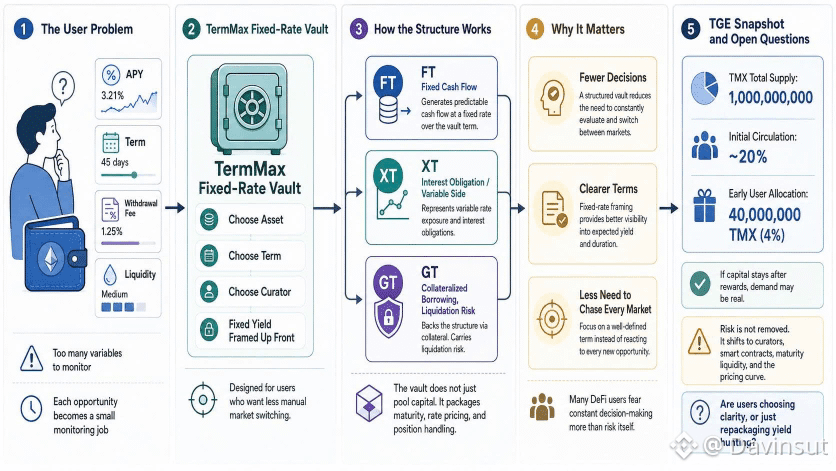
يستهدف TermMax هذه الوردية بالضبط عبر صناديق ذات معدل ثابت. يختار المستخدمون الأصل والمدة والقيّم (curator) والعائد الثابت المحدّد داخل إطار، بدلًا من نقل رأس المال يدويًا عبر أسواق منفصلة. هذا مهم لأن كثيرًا من مستخدمي DeFi ليسوا بقدر ما يخافون من المخاطر بقدر ما يخافون الاضطرار إلى اتخاذ قرارات باستمرار تحت عدم اليقين.
على عكس صناديق الزراعة العادية، يفصل TermMax توقعات سعر الفائدة إلى FT وXT وGT. تمثل FT التدفق النقدي الثابت، وXT يحمل التزام الفائدة، وGT مرتبط بالمخاطر الناشئة عن الاقتراض المضمون والتصفية. عندما ينتقل الصندوق عبر هذه الطبقات الثلاث، فإنه لا يكتفي بتجميع رأس المال فحسب، بل يقوم أيضًا بتغليف الاستحقاق وتسعير سعر الفائدة ومعالجة المراكز.
يُعدّ TGE الجزء الأجدر بالمراقبة لأنه يحوّل قصة السعر الثابت إلى بيانات سوقية. لدى TMX إجمالي عرض قدره 1 مليار، مع تداول أولي يقارب 20 بالمئة، بينما يتم تخصيص 40 مليون TMX—أي ما يعادل 4 بالمئة—للمستخدمين الأوائل. إذا ظل رأس المال موجودًا بعد مرحلة المكافآت، فإن TermMax يكتسب دليلًا أقوى على وجود طلب حقيقي.
لا أرى صناديق المعدل الثابت مكانًا لتجنّب المخاطر. إن TermMax ينقل جزءًا فقط من عبء التشغيل بعيدًا عن المستخدمين، بينما تبقى المخاطر لدى القيّمين وعقودهم الذكية وسيولة الاستحقاق ومنحنى التسعير. وما يزال السؤال مفتوحًا: هل يختار المستخدمون الصندوق لأنهم يقدّرون الشروط الواضحة، أم لأنهم ببساطة يضعون معطفًا جديدًا فوق لعبة مطاردة العائد القديمة.
#TermMax @TermMax
يستهدف TermMax هذه الوردية بالضبط عبر صناديق ذات معدل ثابت. يختار المستخدمون الأصل والمدة والقيّم (curator) والعائد الثابت المحدّد داخل إطار، بدلًا من نقل رأس المال يدويًا عبر أسواق منفصلة. هذا مهم لأن كثيرًا من مستخدمي DeFi ليسوا بقدر ما يخافون من المخاطر بقدر ما يخافون الاضطرار إلى اتخاذ قرارات باستمرار تحت عدم اليقين.
على عكس صناديق الزراعة العادية، يفصل TermMax توقعات سعر الفائدة إلى FT وXT وGT. تمثل FT التدفق النقدي الثابت، وXT يحمل التزام الفائدة، وGT مرتبط بالمخاطر الناشئة عن الاقتراض المضمون والتصفية. عندما ينتقل الصندوق عبر هذه الطبقات الثلاث، فإنه لا يكتفي بتجميع رأس المال فحسب، بل يقوم أيضًا بتغليف الاستحقاق وتسعير سعر الفائدة ومعالجة المراكز.
يُعدّ TGE الجزء الأجدر بالمراقبة لأنه يحوّل قصة السعر الثابت إلى بيانات سوقية. لدى TMX إجمالي عرض قدره 1 مليار، مع تداول أولي يقارب 20 بالمئة، بينما يتم تخصيص 40 مليون TMX—أي ما يعادل 4 بالمئة—للمستخدمين الأوائل. إذا ظل رأس المال موجودًا بعد مرحلة المكافآت، فإن TermMax يكتسب دليلًا أقوى على وجود طلب حقيقي.
لا أرى صناديق المعدل الثابت مكانًا لتجنّب المخاطر. إن TermMax ينقل جزءًا فقط من عبء التشغيل بعيدًا عن المستخدمين، بينما تبقى المخاطر لدى القيّمين وعقودهم الذكية وسيولة الاستحقاق ومنحنى التسعير. وما يزال السؤال مفتوحًا: هل يختار المستخدمون الصندوق لأنهم يقدّرون الشروط الواضحة، أم لأنهم ببساطة يضعون معطفًا جديدًا فوق لعبة مطاردة العائد القديمة.
#TermMax @TermMax