هناك فرق مثير للاهتمام بين تجمع الإقراض العادي والطريقة التي يتبعها @TermMax في الإقراض.
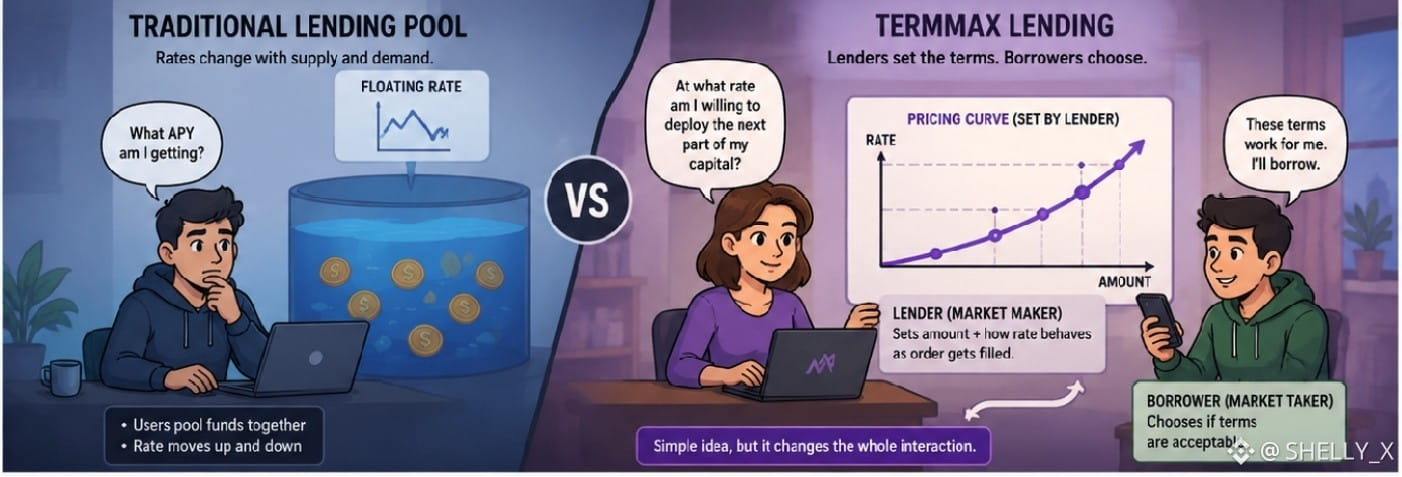
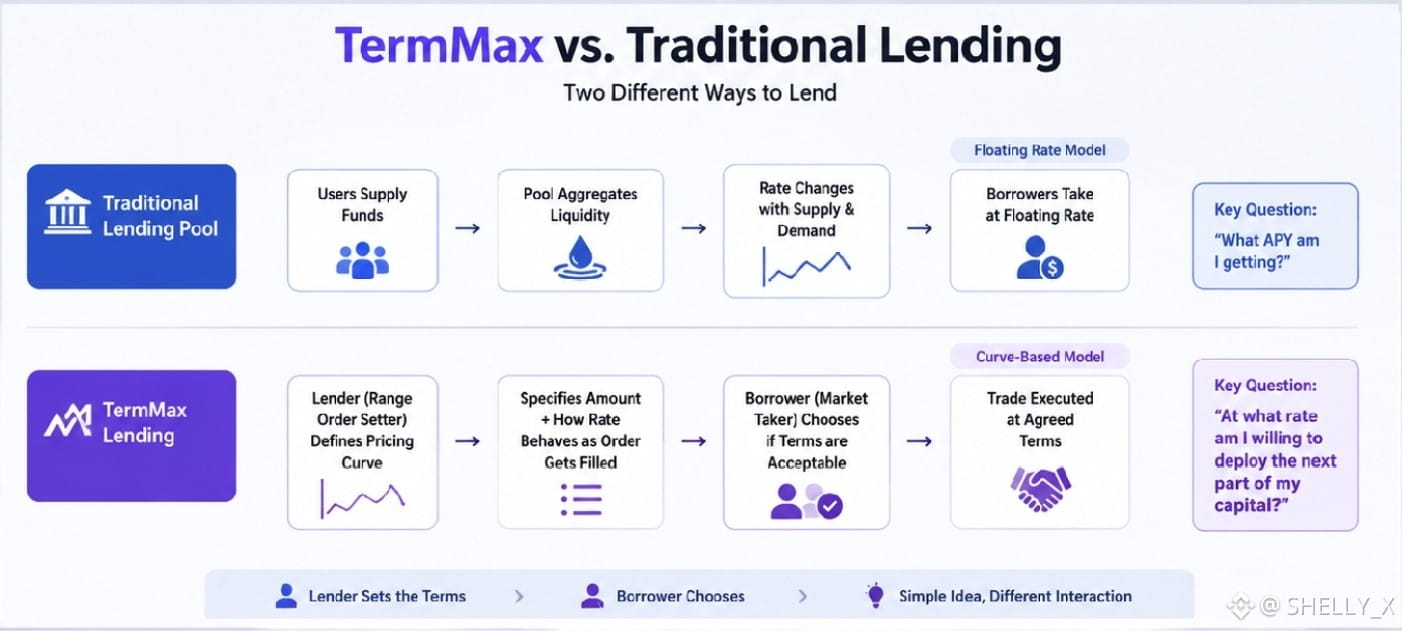
في نموذج الفائدة العائمة المعتاد، تتغير الفائدة مع تغيّر العرض والطلب.
يتيح TermMax لمن يحدد أوامر النطاق تعيين منحنى تسعير بدلاً من ذلك.$ACE
وبذلك يمكن للمُقرض تحديد ليس فقط مبلغًا، بل أيضًا كيفية تصرّف سعر الفائدة مع اكتمال تنفيذ الأمر.
وهذا يخلق عملية قرار مختلفة.
أنت لا تسأل فقط:
“ما العائد السنوي APY الذي ستحصل عليه؟”
بل تسأل:
“ما السعر الذي أكون مستعدًا لتوظيف الجزء التالي من رأسمالي عنده؟”
إنها إذن مسألة أقرب بكثير إلى أسلوب صانع السوق.$GPS
أجد أن هذا التمييز مفيد لأنه يوضح سبب امتلاك البروتوكول أدوارًا منفصلة لكلٍّ من صانعي السوق ومتخذي السوق.
يحدد المُقرض الشروط.
ويختار المقترض ما إذا كانت تلك الشروط مقبولة.
فكرة بسيطة، لكنها تغيّر التفاعل بالكامل.
#TermMax $TUT
في نموذج الفائدة العائمة المعتاد، تتغير الفائدة مع تغيّر العرض والطلب.
يتيح TermMax لمن يحدد أوامر النطاق تعيين منحنى تسعير بدلاً من ذلك.$ACE
وبذلك يمكن للمُقرض تحديد ليس فقط مبلغًا، بل أيضًا كيفية تصرّف سعر الفائدة مع اكتمال تنفيذ الأمر.
وهذا يخلق عملية قرار مختلفة.
أنت لا تسأل فقط:
“ما العائد السنوي APY الذي ستحصل عليه؟”
بل تسأل:
“ما السعر الذي أكون مستعدًا لتوظيف الجزء التالي من رأسمالي عنده؟”
إنها إذن مسألة أقرب بكثير إلى أسلوب صانع السوق.$GPS
أجد أن هذا التمييز مفيد لأنه يوضح سبب امتلاك البروتوكول أدوارًا منفصلة لكلٍّ من صانعي السوق ومتخذي السوق.
يحدد المُقرض الشروط.
ويختار المقترض ما إذا كانت تلك الشروط مقبولة.
فكرة بسيطة، لكنها تغيّر التفاعل بالكامل.
#TermMax $TUT