
شيء ما بخصوص @TermMax clicked جاءني حين توقفت عن اعتباره مجرد بروتوكول إقراض DeFi آخر.
الجزء المثير للاهتمام ليس فقط أنه يقدم معدلات ثابتة.
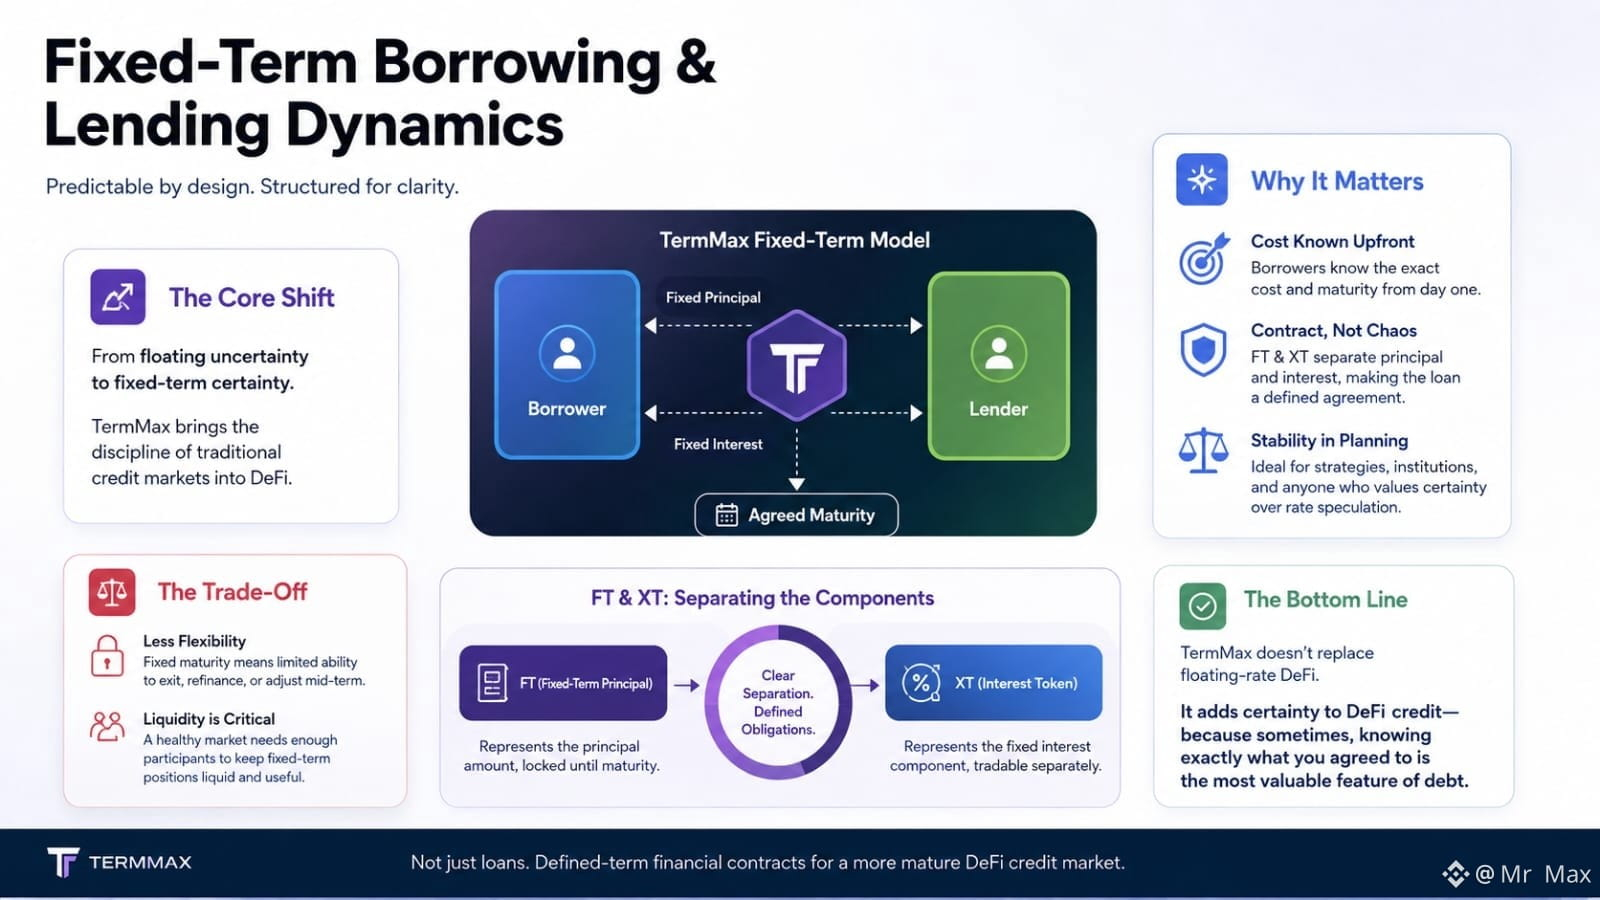
بل إن المقترض يمكنه معرفة تكلفة المركز واستحقاقه مسبقًا.
في الإقراض بسعر عائم، قد يظل مبلغ ما تقترضه دون تغيير بينما تستمر المعطيات الاقتصادية المرتبطة بذلك الدين في التحرك.
هذا يخلق مشكلة غريبة: قد تعرف أصل المبلغ، لكن ليس بالضرورة تكلفتك المستقبلية.
يتعامل TermMax مع ذلك بشكل مختلف عبر مراكز ذات مدة ثابتة، بينما يفصل هيكل FT وXT لديه بين مكوّنات الأصل والفائدة.
يجعل هذا الفصل المركز يبدو أقل كقرض يتم إعادة تسعيره باستمرار وأكثر كعقد مالي محدد.
لكن يوجد جانب مقابل.
تزيد القدرة على التنبؤ من تقليل المرونة.
إذا احتجت فجأة إلى الخروج أو إعادة التمويل أو تغيير مركزك، فقد يصبح الاستحقاق الثابت قيدًا.
وتصبح السيولة أكثر أهمية أيضًا، لأن سوقًا قائمًا على مدة محددة يحتاج إلى عدد كافٍ من المشاركين ليجعل تلك المراكز مفيدة بما يتجاوز مجرد الاحتفاظ بها حتى تاريخ الاستحقاق.
لذلك لا أرى أن TermMax يحاول استبدال DeFi بسعر عائم.
أراه كدفع ائتمان DeFi نحو شيء فهمته التمويلات التقليدية منذ فترة طويلة: #TermMax
أحيانًا لا تكون أكثر ميزة قيمة في الدين هي الاقتراض الأرخص. بل هي معرفة بالضبط ما الذي وافقت عليه. #termmax