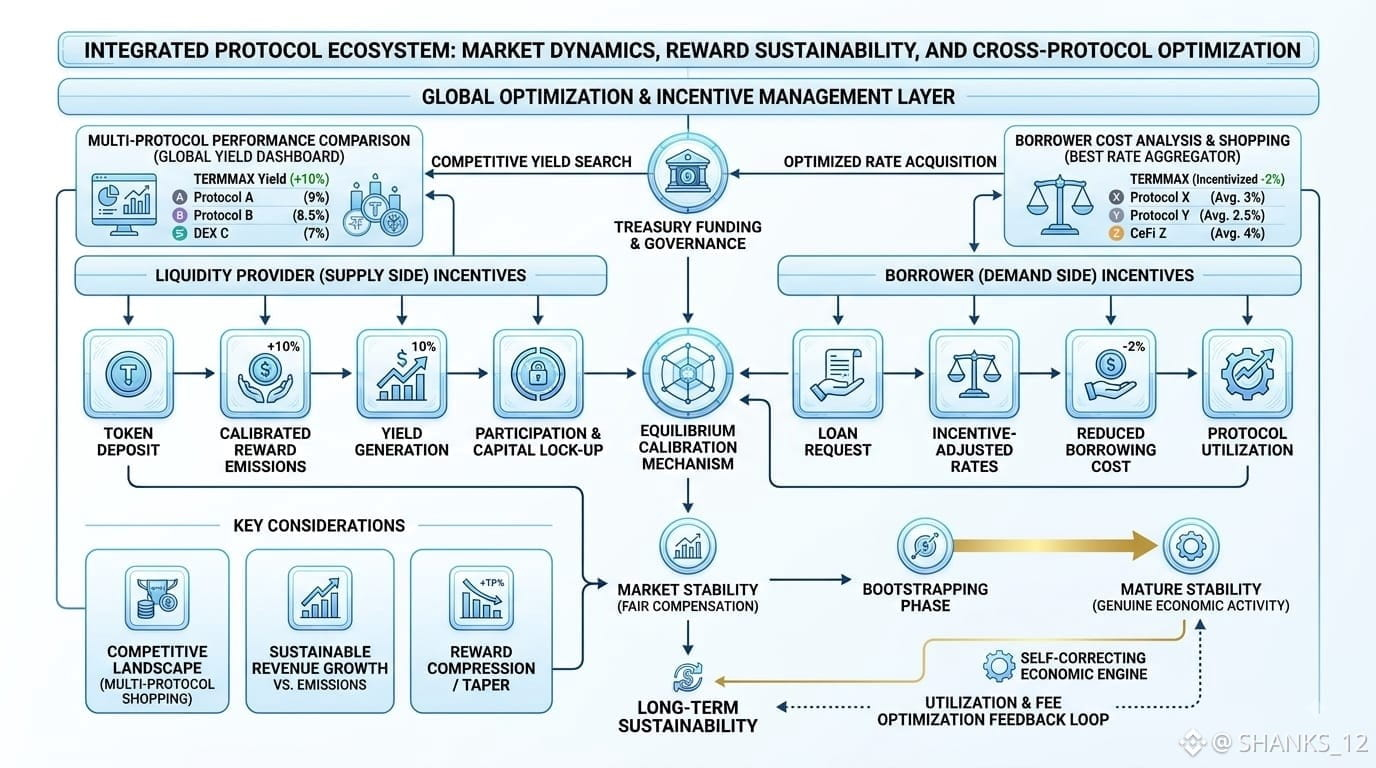
كنت أبحث هذا الصباح في نموذج توزيع مكافآت TermMax، وتحديدًا كيف يقومون بمعايرة الحوافز لجذب مزوّدي السيولة مقابل المقترضين. وفجأة أدركت أنني لم أستطع تحديد مكان التوازن الفعلي بدقة. يبدو أن البروتوكول مصمم للتصحيح الذاتي، لكنني بصراحة لست متأكدًا إن كان مضبوطًا بشكل كافٍ لمنع أي طرف من أن يُحرم منه بشكل منهجي.
ما يبدو مثيرًا للاهتمام هو أن معظم البروتوكولات تقوم فقط بتعديل قرص لدفع رأس المال نحو الوظيفة التي تكون ناقصة التمويل في أي لحظة. لكن يبدو أن TermMax يغوص أعمق، محاولًا خلق شروط يشعر فيها طرفا العرض والطلب بأنهما مُعَوّضان بشكل عادل دون أن يُقدِّم أحدهما إعانة للآخر. هذا يجعلني أفكر في تصميم الحوافز بوصفه حرفة فعلية وليس مجرد تدوير مقبض لمعدلات الانبعاث.
السؤال الذي يتبادر إلى ذهني هو: هل يستمر هذا التوازن عندما تظهر المنافسة الحقيقية ويُدرك المستخدمون أنهم يستطيعون التسوق بين عدة بروتوكولات للحصول على شروط أفضل؟
لست متأكدًا تمامًا أيضًا من كيفية دعم نموذج تمويل الخزينة لهذه الحوافز على المدى الطويل، خصوصًا إذا لم ينمو إيراد الرسوم الخاصة بالبروتوكول بالسرعة التي تتطلبها خطة المكافآت. من المحتمل أن هناك «منعطفًا» في مكان ما—لحظة يتوقف عندها التمويل التأسيسي عن كونه قابلًا للاستمرار، ويصبح على النظام أن يثبت أنه يستطيع تمويل نفسه عبر نشاط اقتصادي حقيقي وليس عبر التضخم. ومن الخارج، أتساءل أحيانًا إن كان هذا التحول يُناقَش بما يكفي، أم أن الجميع يفترض أنه سينتهي إلى العمل ببساطة لأن الآليات المبكرة تبدو واعدة.
يبدو أن البنية صُمِّمت بعناية لهذه المرحلة من النمو، ولا شك في ذلك. لكن الاختبار الأصعب قد يكون ما يحدث عندما تبدأ مكافآت الحوافز في الانكماش، ويحتاج المستخدمون إلى تقرير ما إذا كانت المنفعة الأساسية تبرر مشاركتهم فعلًا، دون ذلك الإغراء الترويجي. هل يبقى الأساس قائمًا حينها؟
تبدو الهندسة أنيقة الآن، لكن ما إذا كانت المكافآت يمكن أن تتناقص بشكل مستدام لا يزال هو اللغز الحقيقي... على أي حال، سيخبرنا الوقت 👍
#termmax @TermMax
$EDEN $CLO
#VIXFallsTo2026Low #DollarHits3MonthLow #DollarFallsTo10WeekLow