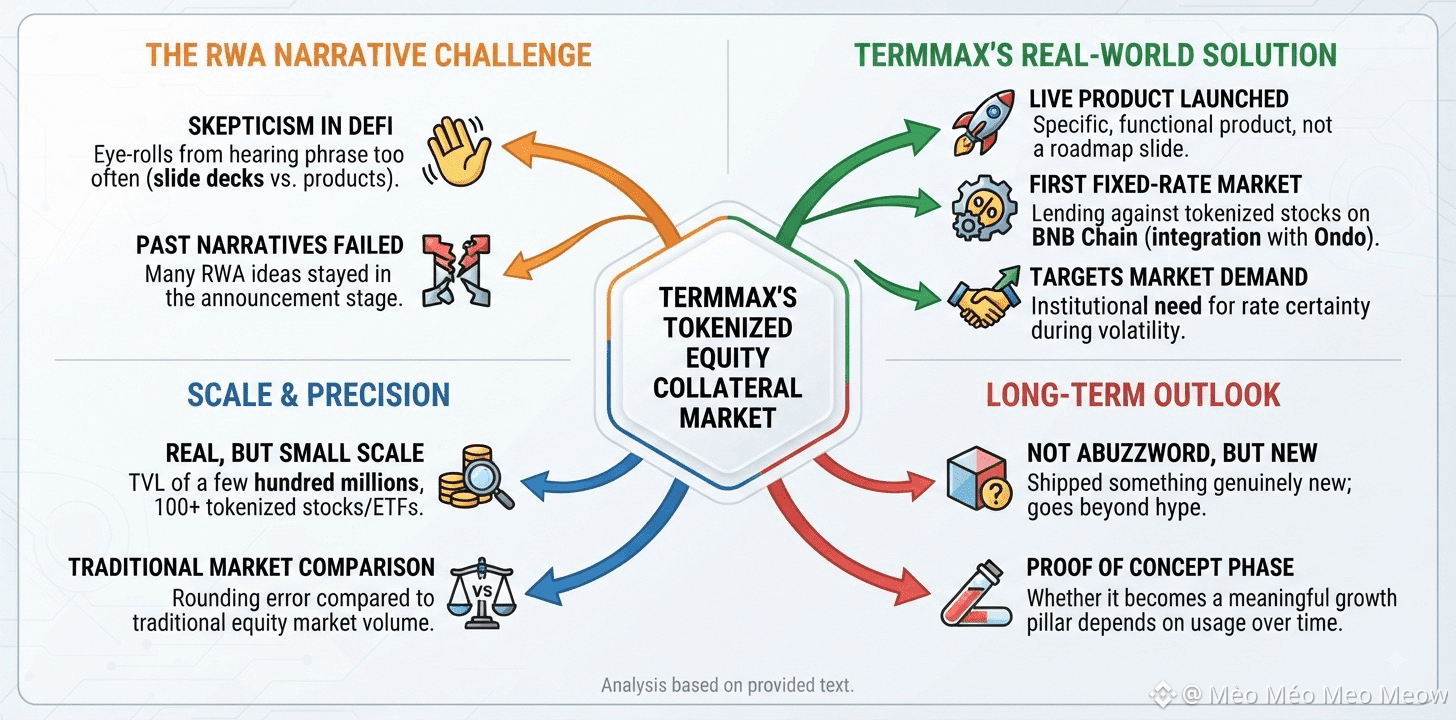
قل "الأصول المادية في العالم الحقيقي" في محادثة داخل عالم التمويل اللامركزي (DeFi)، وستحصل غالبًا على نظرة تململ من شخص سمع العبارة المرتبطة بأكثر من مجرد شرائح عرض، وليس بمنتجات حقيقية. لقد واجهتُ هذا الرد بنفسي أكثر من مرة. والحدس هنا مفهوم، لأن كثيرًا من سرديات الأصول المادية في هذه الصناعة لم تتجاوز مرحلة الإعلان.
دخول TermMax إلى هذا المجال أصعب في التخفيف منه باعتباره مجرد مصطلح رائج، وذلك أساسًا لأنه منتج حيّ ومحدد، لا مجرد شريحة ضمن خارطة طريق. فمن خلال تكامل مع منصة الأسهم المرمّزة (tokenized equity) التابعة لشركة Ondo، أطلقت TermMax ما تصفه بأنه أول سوق للاقتراض بسعر ثابت يقبل كضمان أسهمًا مرمّزة، وهو متاح على BNB Chain. يمكن لِحَامِل أسهم مرمّزة في سهم أمريكي الآن أن يقدّم هذا المركز كضمان ويقترض ضده بسعر ثابت؛ وهو ما لم يكن موجودًا على السلسلة (on-chain) من قبل مع هذا التكامل. وقد جاء ذلك في وقت كانت فيه تقلبات السوق قد دفعت بالفعل الطلب المؤسسي نحو هذا النوع بالذات من اليقين بخصوص السعر.
أريد أن أكون دقيقًا بشأن حجم الأمر هنا بدل المبالغة. المنصة التي تكاملت معها TermMax قد نمت إلى عدة مئات من ملايين الدولارات كقيمة مقفلة (value locked)، مع إمكانية الوصول إلى ما يزيد قليلًا عن 100 من الأسهم المرمّزة وصناديق متداولة في البورصة (ETFs). هذا رقم حقيقي، لكنه يمثل خطأ تقريبي بجانب حجم التداول اليومي لسهم واحد فقط من أسهم الشركات الكبرى (large-cap) في بورصة تقليدية، ناهيك عن إجمالي سوق الأسهم. ليست "الأسبقية" و"الصِغَر" تناقضًا؛ بل هما أمران صحيحان معًا.
لذا، لا تنطبق الصورة النمطية بالكامل هنا، ولا هي خاطئة بالكامل أيضًا. لقد شحنت TermMax شيئًا جديدًا فعلًا بدل أن تكون مجرد شريحة. أما ما إذا كان ضمان الأسهم المرمّزة سيصبح ركيزة ذات معنى لنمو البروتوكول، بدلًا من كونه مجرد إثبات مفهوم يبقى في نطاق ضيق، فهذا أمر لا يمكن حسمه إلا مع مرور الوقت والاعتماد الفعلي والاستخدام.
@TermMax #TermMax $RED $EDEN
دخول TermMax إلى هذا المجال أصعب في التخفيف منه باعتباره مجرد مصطلح رائج، وذلك أساسًا لأنه منتج حيّ ومحدد، لا مجرد شريحة ضمن خارطة طريق. فمن خلال تكامل مع منصة الأسهم المرمّزة (tokenized equity) التابعة لشركة Ondo، أطلقت TermMax ما تصفه بأنه أول سوق للاقتراض بسعر ثابت يقبل كضمان أسهمًا مرمّزة، وهو متاح على BNB Chain. يمكن لِحَامِل أسهم مرمّزة في سهم أمريكي الآن أن يقدّم هذا المركز كضمان ويقترض ضده بسعر ثابت؛ وهو ما لم يكن موجودًا على السلسلة (on-chain) من قبل مع هذا التكامل. وقد جاء ذلك في وقت كانت فيه تقلبات السوق قد دفعت بالفعل الطلب المؤسسي نحو هذا النوع بالذات من اليقين بخصوص السعر.
أريد أن أكون دقيقًا بشأن حجم الأمر هنا بدل المبالغة. المنصة التي تكاملت معها TermMax قد نمت إلى عدة مئات من ملايين الدولارات كقيمة مقفلة (value locked)، مع إمكانية الوصول إلى ما يزيد قليلًا عن 100 من الأسهم المرمّزة وصناديق متداولة في البورصة (ETFs). هذا رقم حقيقي، لكنه يمثل خطأ تقريبي بجانب حجم التداول اليومي لسهم واحد فقط من أسهم الشركات الكبرى (large-cap) في بورصة تقليدية، ناهيك عن إجمالي سوق الأسهم. ليست "الأسبقية" و"الصِغَر" تناقضًا؛ بل هما أمران صحيحان معًا.
لذا، لا تنطبق الصورة النمطية بالكامل هنا، ولا هي خاطئة بالكامل أيضًا. لقد شحنت TermMax شيئًا جديدًا فعلًا بدل أن تكون مجرد شريحة. أما ما إذا كان ضمان الأسهم المرمّزة سيصبح ركيزة ذات معنى لنمو البروتوكول، بدلًا من كونه مجرد إثبات مفهوم يبقى في نطاق ضيق، فهذا أمر لا يمكن حسمه إلا مع مرور الوقت والاعتماد الفعلي والاستخدام.
@TermMax #TermMax $RED $EDEN