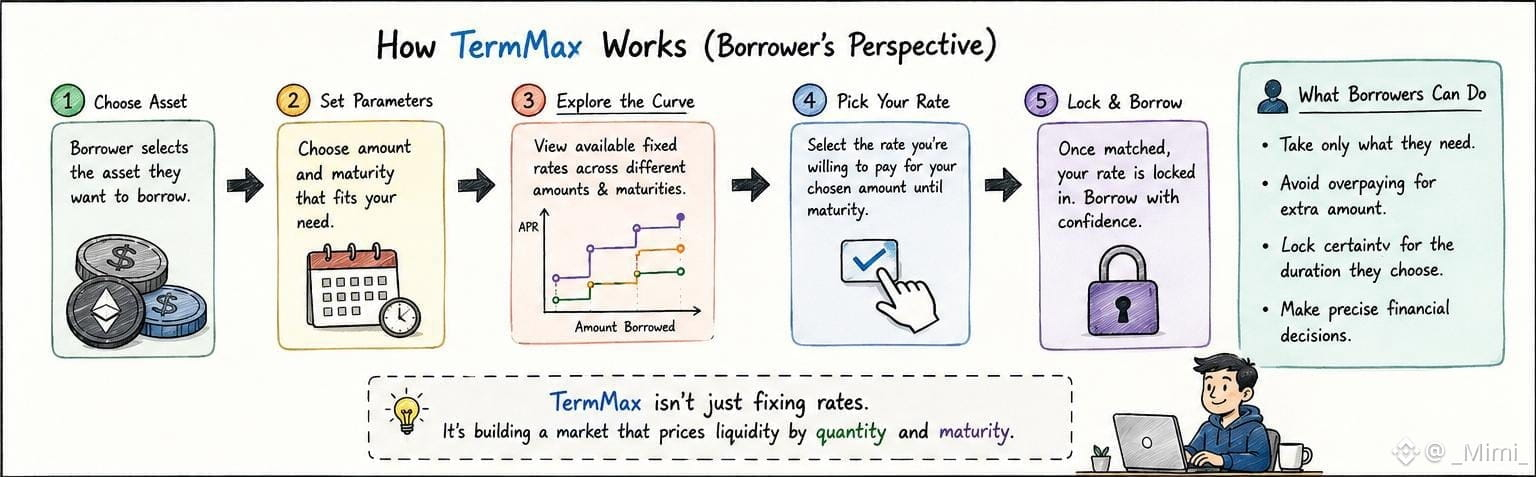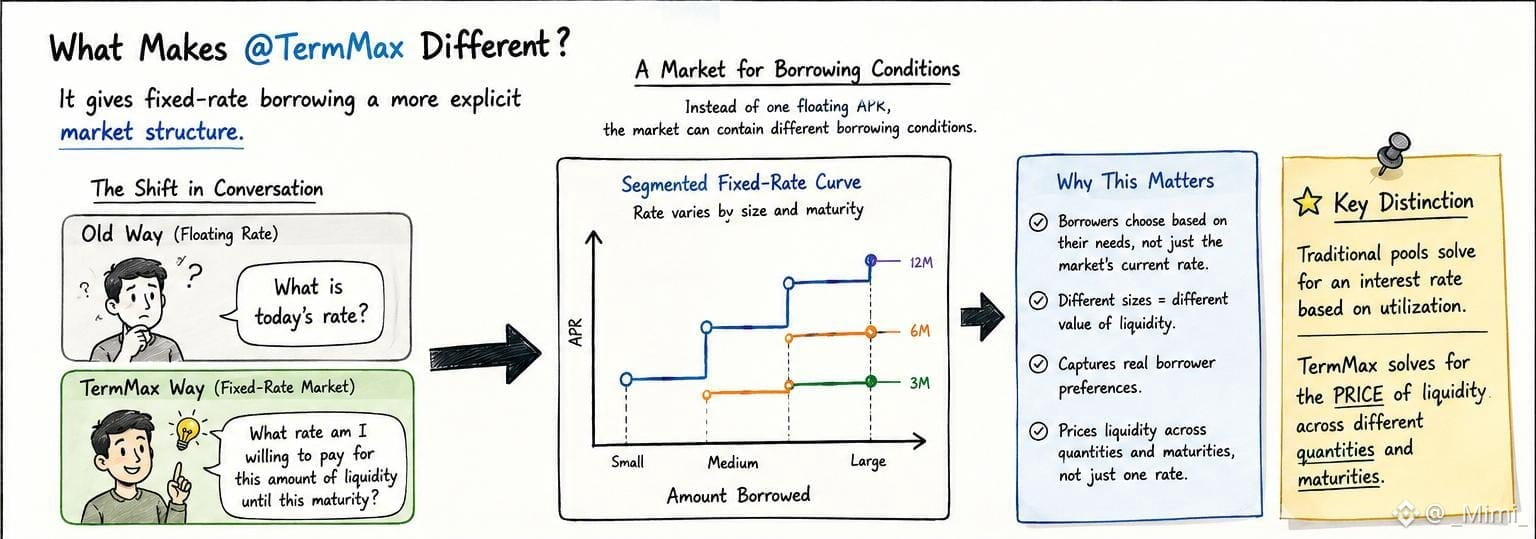
إن أكثر ما أجده فائدة في @TermMax هو أنه يمنح الاقتراض بسعر فائدة ثابت هيكلًا سوقيًا أكثر وضوحًا.
بدلًا من أن يكتفي المقترض بتلقي APR متغير، يمكن للسوق أن يتضمن شروط اقتراض مختلفة.
وهذا يغيّر مسار الحديث من:
«ما هو سعر اليوم؟»
إلى:
«ما السعر الذي أكون على استعداد لدفعه مقابل هذه الكمية من السيولة حتى هذا الاستحقاق؟»
وهذا قرار مالي أدق بكثير.
كما يعني ذلك أن بإمكان المقترضين التعبير عن تفضيلات مختلفة اعتمادًا على الحجم.
ربما تكون الدفعة الأولى من السيولة شديدة القيمة.
ربما لا تستحق الاقتراضات الإضافية التكلفة الأعلى.
يمكن للمنحنى المُجزّأ أن يلتقط ذلك.
لذلك فإن البروتوكول لا يحل فقط لإيجاد سعر فائدة.
بل يحل لإيجاد سعر السيولة عبر كميات مختلفة.
أعتقد أن هذا التمييز مفيد عند مقارنة بروتوكولات الفائدة الثابتة بحمّالات الإقراض التقليدية المعتمدة على معدل الاستخدام.
الآليات أكثر تعقيدًا من التي يوحي بها الواجهة في البداية.
#TermMax
بدلًا من أن يكتفي المقترض بتلقي APR متغير، يمكن للسوق أن يتضمن شروط اقتراض مختلفة.
وهذا يغيّر مسار الحديث من:
«ما هو سعر اليوم؟»
إلى:
«ما السعر الذي أكون على استعداد لدفعه مقابل هذه الكمية من السيولة حتى هذا الاستحقاق؟»
وهذا قرار مالي أدق بكثير.
كما يعني ذلك أن بإمكان المقترضين التعبير عن تفضيلات مختلفة اعتمادًا على الحجم.
ربما تكون الدفعة الأولى من السيولة شديدة القيمة.
ربما لا تستحق الاقتراضات الإضافية التكلفة الأعلى.
يمكن للمنحنى المُجزّأ أن يلتقط ذلك.
لذلك فإن البروتوكول لا يحل فقط لإيجاد سعر فائدة.
بل يحل لإيجاد سعر السيولة عبر كميات مختلفة.
أعتقد أن هذا التمييز مفيد عند مقارنة بروتوكولات الفائدة الثابتة بحمّالات الإقراض التقليدية المعتمدة على معدل الاستخدام.
الآليات أكثر تعقيدًا من التي يوحي بها الواجهة في البداية.
#TermMax