
شكرًا


نشر
NAEEMVERSE
·
--
#termmax @TermMax
يُظهر تحليل قاعدة الشيفرة الأساسية والمواصفات التقنية الخاصة بـ @TermMax إعادة تفكير جوهرية في آليات التمويل اللامركزي للأصول ذات الدخل الثابت. تحاول معظم بروتوكولات الإقراض التقليدية فرض منتجات بسعر ثابت داخل مسابح سيولة موحّدة وصلبة. وينتهي هذا غالبًا إلى تجزئة حادة في السيولة عبر تواريخ استحقاق مختلفة أو يعرض مزوّدي السيولة إلى خسارة غير دائمة مرتفعة.
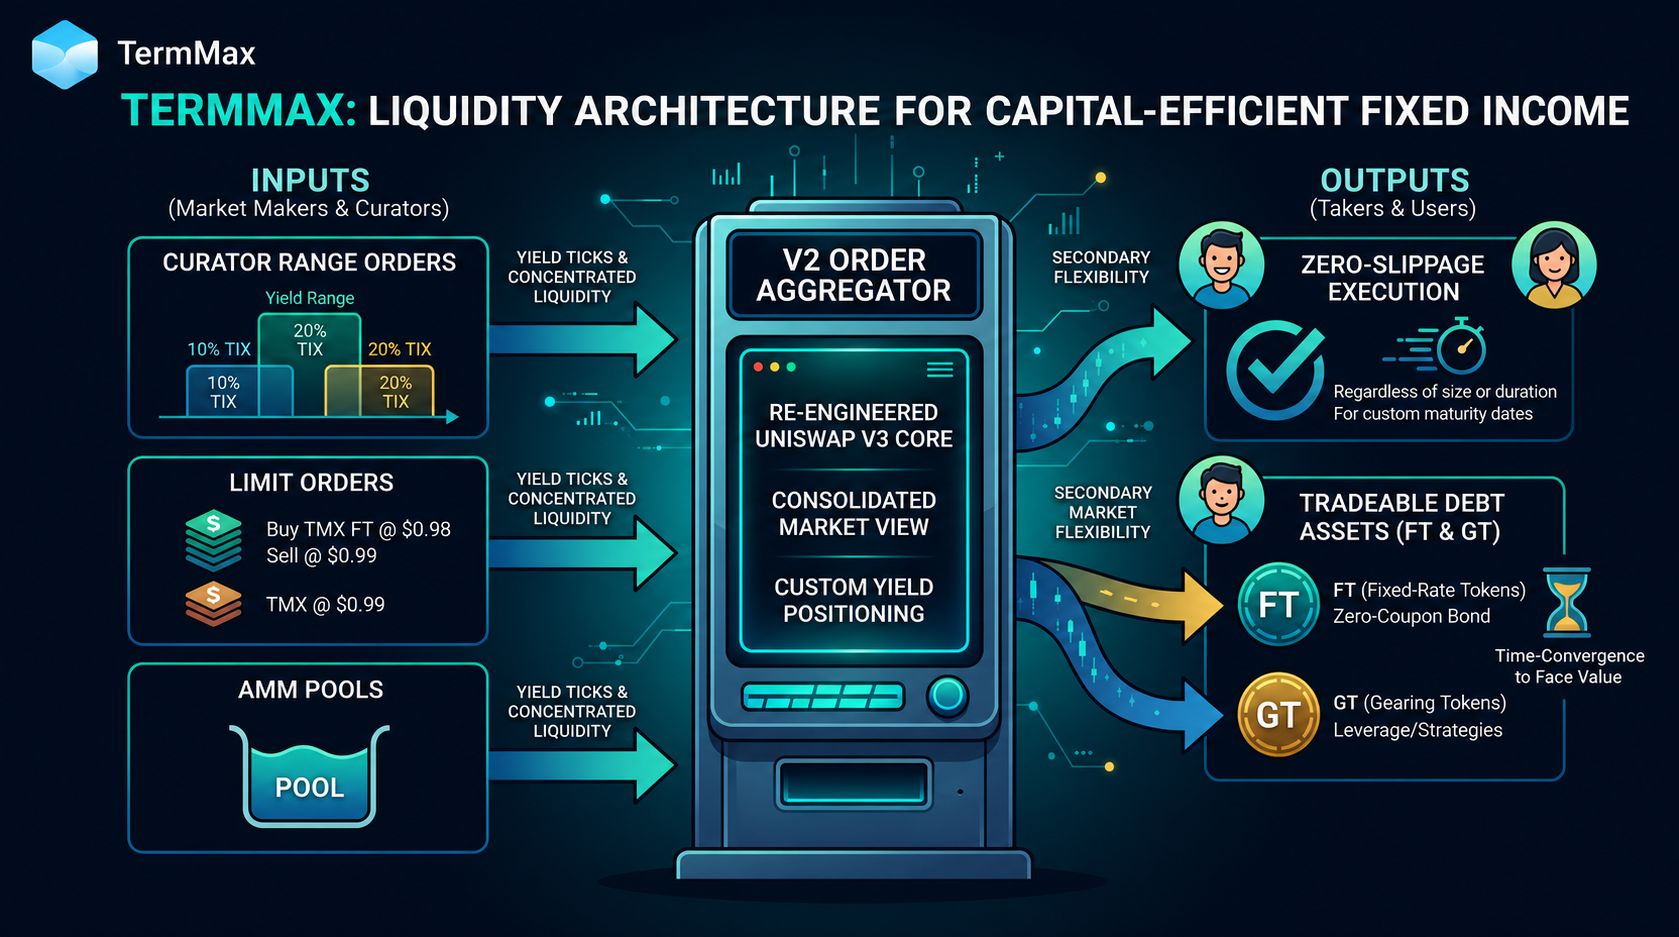
يعالج TermMax هذا الاختناق عبر نظام AMM قابل للتخصيص مع أوامر ضمن نطاقات. بدلًا من إجبار التداول بسعر ثابت ضمن منحنيات تعاقدية تقليدية، يمكن لصنّاع السوق توزيع السيولة عبر شرائح عائد (yield ticks) شديدة التحديد.
وعند تجميعها عبر مُجمّع الأوامر V2، يوحّد النظام أوامر النطاق التي ينشئها المُنسّقون، وأوامر الحد، ومسابح AMM ضمن طبقة تنفيذ واحدة. وبالنسبة للمستفيدين (takers)، يعني ذلك تنفيذًا دون انزلاق بغضّ النظر عن حجم المركز أو مدته.
علاوة على ذلك، من خلال تمثيل الدين عبر رموز صفرية القسيمة بسعر ثابت (FT)، يحتفظ المستخدمون بسيولة سوق ثانوية. أنت لا تقوم فقط بحبس رأس المال؛ بل تمتلك أصلًا قابلًا للتداول يتقارب تدريجيًا نحو قيمته الاسمية مع اقتراب تاريخ الاستحقاق.
من خلال الجمع بين إدارة سيولة دقيقة ضمن نطاقات والتداول الثانوي المرن، يخلق #TermMax إعدادًا أكثر كفاءة في استخدام رأس المال ومصممًا خصيصًا لتنفيذ استراتيجيات العائد لدى المؤسسات.
عندما تُزيل أوامر نطاق السيولة الانزلاق للاستحقاقات المخصصة، هل يصبح الإقراض بسعر متغير غير ضروري بالنسبة للاعبين المؤسسيين؟
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.