

الكاتب | تشو مياو
المحرر | تشاو يان
المصدر | شرارة Ember
صفقة استحواذ عابرة للقطاعات، دفعت بشركة كانت غير لافتة نسبيًا في مجال معدات اختبار التخزين إلى دائرة الضوء.
شركة إيلِي لِلهوم (603221. SH)، التي تُمتهن بالأساس أرضيات PVC المرنة، تكبدت خسارة متوقعة تزيد عن 34 مليون يوان خلال النصف الأول من العام، لكنها في الآونة الأخيرة أعلنت أنها ستستحوذ، بمبلغ لا يتجاوز 650 مليون يوان، على ما لا يقل عن 77.08% من أسهم شركة ووهان أوكونو إلكترونيك للتكنولوجيا المحدودة (ويُشار إليها فيما بعد بـ“أوكونو”)، وهي شركة لمعدات اختبار التخزين.
تشكل هذه الصفقة الاستحواذية أيضًا معاملة مرتبطة. وبمجرد أن انتشرت الأخبار، حقق سعر سهم إيلِي لِلهوم 11 جلسة ارتفاع متتالية خلال 12 يوم تداول، بإجمالي ارتفاع بلغ 185.56%، مع تعليق تداول مرتين خلال الفترة. كما أصدرت بورصة شنغهاي خطابًا تنظيميًا، وطرحت أسئلة حول جوهر صفقة الاستحواذ عبر القطاعات، ومصدر الأموال، ومدى التوافق والتكامل في الأعمال، وترتيبات نقل الأسهم، وغيرها من القضايا.
بالنسبة إلى ليجهوم التي لا تملك أي أساس مسبق في أعمال اختبار أشباه الموصلات، يبدو أن الاستحواذ على أوكونو خطوة محورية في التحول؛ لكن ما يركز عليه السوق أكثر هو ما إذا كان هذا الاستحواذ المبالغ في سعره يستحق قيمته فعلًا في ظل ترتيبات المعاملات ذات الصلة.
علاوة نسبتها 475%، على أي أساس؟
وبحسب الإعلان، فإن التقييم المذكور البالغ 650 مليون يوان يمثل علاوة بنحو 475% فوق صافي الأصول الدفترية لأوكونو، ومن هنا قدّم مالكها الفعلي تشاو مينغ التزامًا بالأداء: ألا تقل الأرباح الصافية بعد استبعاد البنود غير المتكررة خلال الأعوام 2026 إلى 2029 عن 50 مليون يوان، و50 مليونًا، و60 مليونًا، و70 مليونًا على التوالي، بإجمالي 230 مليون يوان على مدى أربع سنوات.
فهل هذه الشركة تستحق حقًا هذا السعر؟ تعمل أوكونو أساسًا في معدات اختبار التخزين المعتمدة على تقنية SLT (اختبار مستوى النظام) والخدمات الداعمة للاختبار، وتغطي منتجاتها سيناريوهات مثل اختبار وحدات SSD، واختبار وحدات DDR، واختبار الشرائح التخزينية، وتستهدف بشكل رئيسي عملاء المصنّعين الأصليين للتخزين ومصانع الوحدات.
يقع SLT (اختبار مستوى النظام) بعد اختبار رقائق CP واختبار المنتج النهائي FT. فإذا كان ATE (معدات الاختبار الآلي، الأداة الأساسية لتنفيذ اختبارات CP وFT) يختبر ما إذا كانت “الأجزاء” سليمة، فإن SLT يشبه أكثر “مفتش استلام المنتج النهائي”.
من حيث الأداء، ارتفعت إيرادات أوكونو من 17.6915 مليون يوان في 2023 إلى 70.6782 مليون يوان في 2025، وحققت أرباحًا صافية بلغت 6.1068 مليون يوان في 2025 بعد خسارتين متتاليتين في عامين سابقين. وفي النصف الأول من 2026، بلغت إيرادات الشركة 79.8798 مليون يوان، وصافي الربح 37.1967 مليون يوان، أي ما يعادل عدة أضعاف إجمالي أرباح عام 2025.
وفي هذا الصدد، فسّرت ليجهوم الأمر بأن ذلك يعود من جهة إلى الارتفاع الكبير في الطلب من الجهة السفلية، ما أدى إلى توسع حجم أعمال أوكونو وتراجع نسبة مصاريف البحث والتطوير تدريجيًا، ومن جهة أخرى إلى ارتفاع شحنات معدات اختبار BIST ذات التكلفة العتادية المنخفضة وإمكانية إعادة استخدام البرمجيات العالية، الأمر الذي رفع هامش الربح الإجمالي الكلي.
هذه الرواية تبدو منطقية للوهلة الأولى، لكن بالنظر إلى هيكل العملاء يتضح الأمر. ففي الفترة من 2025 إلى النصف الأول من 2026، بلغت نسبة إيرادات أكبر خمسة عملاء لدى أوكونو 96.16% و93.48% على التوالي. وبالاستناد إلى نسب الإيرادات وهوامش الربح لكل شركة، ارتفع هامش الربح الإجمالي للشركة من نحو 45% إلى نحو 66%.
لكن ما رفع الهامش الإجمالي فعليًا كان العميل الأول A (وتتمثل منتجاته الرئيسية في أجهزة اختبار SSD): ففي النصف الأول من 2026، ارتفعت نسبة إيرادات هذا العميل من 36.99% إلى 84.08%، وارتفع الهامش الإجمالي المقابل من 54.37% إلى 72.75%.
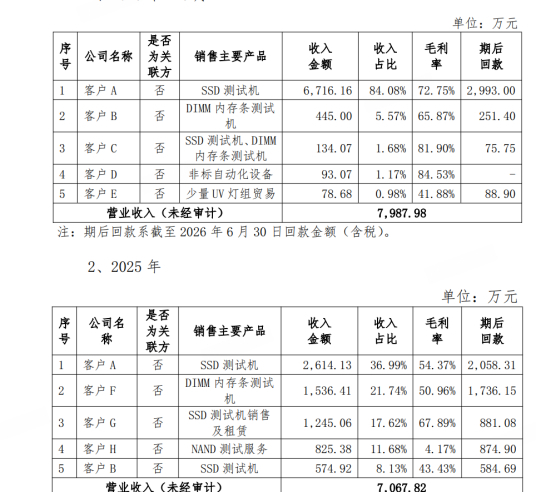
ولننظر أيضًا إلى وضع العمالقة الأجانب. ففي إعلان ليجهوم، بلغت الهوامش الإجمالية للرفقاء المذكورين—أدفانتِست اليابانية وتيريَد الأمريكية في الربع الثاني من 2026—69.5% و59.8% على التوالي؛ وبالنظر إلى ذلك، فإن الهامش الإجمالي الكلي لأوكونو قد لحق بالفعل بالرواد العالميين.
ولا حاجة للقول إن العميل الثالث C (وتتركز مبيعاته في أجهزة اختبار SSD ووحدات ذاكرة DIMM) والعميل الرابع D (وتتركز مبيعاته في معدات الأتمتة غير القياسية) يحققان هوامش إجمالية تصل إلى 81.9% و84.53% على التوالي، حتى إن أدفانت ستصمت أمام ذلك.
ما حجم كعكة السوق؟ لا تتعجلوا في رسم الوعود.
إضافة إلى ذلك، فإن هامش نمو إيرادات أوكونو نفسه لا يصمد أمام التدقيق. فقد استشهدت ليجهوم ببيانات من تقرير DATAINTELO، واستخدمت نسبة 20.7% التي تمثل SLT من إجمالي معدات الاختبار، ومع الاستناد إلى توقع أدفانتِست للسوق الكلية لأجهزة الاختبار، استنتجت أن حجم سوق معدات SLT في عام 2026 سيبلغ ما بين 440 مليون و540 مليون دولار أمريكي.
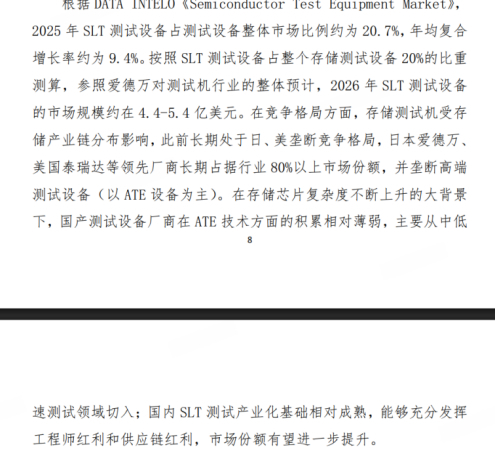
لكن المشكلة تكمن في أن الإعلان استخدم نسبة SLT إلى إجمالي معدات الاختبار (20.7%) مباشرةً باعتبارها نسبة اختراق SLT ضمن قطاع معدات اختبار التخزين الفرعي. والحال أن SLT يُقسَّم بحسب موضوع الاختبار إلى أنواع متعددة مثل SoC والطاقة والتخزين وغيرها. فهل من المعقول استخدام معامل خاص بسوق كبير على قطاع فرعي؟
وهذا دون احتساب احتكار العمالقة الأجانب. فقد أقرت ليجهوم في إعلانها بأن سوق أجهزة اختبار التخزين ظل لفترة طويلة تحت هيمنة احتكارية يابانية-أمريكية، حيث تستحوذ شركتا أدفانتِست اليابانية وتيراديت الأمريكية مجتمعتيْن على أكثر من 80% من حصة السوق، لكن الشركة ترى أن احتكار هؤلاء المصنعين الأجانب يتركز في معدات الاختبار المتقدمة القائمة على أجهزة ATE؛
والمعنى الضمني هو أن مجال SLT، بوصفه قطاعًا فرعيًا، ربما لا يزال لديه مجال للإحلال المحلي. إلا أن تقارير الصناعة وبيانات SEMI تُظهران أن سوق معدات SLT العالمي يتسم أيضًا ببنية احتكارية عالية إلى متوسطة: فوفق بيانات SEMI المبكرة، فإن شركتي أدفانتِست وتيراديت وحدهما استحوذتا معًا على أكثر من 90% من سوق معدات SLT الخاصة بالذاكرة حول عام 2020.
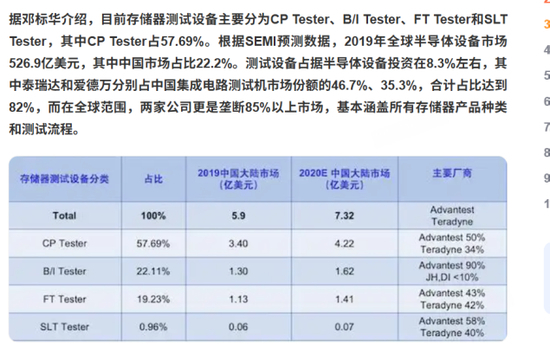
كما أشارت أيضًا ورقة صدرت في السنوات الأخيرة بعنوان (أهمية اختبار مستوى النظام SLT في شرائح SoC المعقدة وسوق المعدات) إلى أن سوق معدات SLT العالمية يتسم بدوره ببنية احتكارية متوسطة إلى عالية، حيث تبلغ نسبة CR5 نحو 82% وCR3 نحو 65%، ولا يزال اللاعبون الرئيسيون هم أدفانتِست وتيراديت وغيرهما من العمالقة الأجانب.
والأكثر إثارة للقلق أن المنافسة في هذا المسار تزداد حدة. فطفرة قوة الحوسبة للذكاء الاصطناعي و5G جعلت الشرائح أكثر تعقيدًا، وأصبح الاختبار التقليدي عبر ATE غير قادر بالكامل على تغطية التحقق الوظيفي في بيئة النظام الحقيقية، ما يجعل SLT حلقة أساسية لاعتراض العيوب—وهذا يعني أن اللاعبين المتطلعين إلى هذه الكعكة سيزداد عددهم.
كما أن رواد ATE المحليين مثل هوافن تسكونغ وتشانغتشوان تكنولوجي (للدفاع عن الحقوق) قد وسّعوا أعمالهم بالفعل إلى مسار SLT. والأكثر دقة أن العميل الأكبر السابق لأوكونو، وهو مصنع التخزين شنتشن ييليان (وقد كُشف عن اسمه في تقرير النصف الأول من عام 2020، ثم توقفت الشركة عن الإفصاح عن أسماء كبار العملاء في تقاريرها السنوية لاحقًا)، أعلن مؤخرًا أيضًا عن إطلاق نظام SLT من تطويره الذاتي بصيغة M.2.
وفي هذا الصدد، أقرت ليجهوم أيضًا في إعلانها بأن سوق مسار معدات اختبار SLT التي تعمل فيه أوكونو صغير نسبيًا من حيث الحجم، كما أن الحواجز الهندسية فيه منخفضة نسبيًا، ومع دخول الاحتكارات اليابانية-الأمريكية والمنافسين المحليين، قد يواجه منافسة سوقية أكثر حدة.
بصيغة أخرى: مشكلة أوكونو الحالية ليست “هل يمكنها أن تصطاد سمكة كبيرة؟”، بل إن البركة نفسها ربما ليست كبيرة ولا عميقة—فالعمالقة اليابانيون والأمريكيون يمكنهم أن يدخلوا إليها في أي وقت، كما أن المنافسين المحليين والعملاء القدامى قد نزلوا إليها بالفعل.
“الذاكرة الرمادية” خلف الصعود
إن مسار نمو أوكونو لا يمكن فصله عن شركتين جرى ذكرهما في المواد الدعائية بوصفهما من المصنعين الأصليين: سيجيت ويانغتسي للذاكرة.
في الواقع، عند تأسيس أوكونو عام 2005 كانت تعمل في معدات اختبار اللوحات والدعامات الآلية، ولا علاقة لها بأشباه الموصلات أو التخزين. ابتداءً من عام 2011، ومع ارتباطها بسيجيت (Seagate Technology، ناسداك: STX)، بدأت في تصنيع معدات اختبار HDD وSSD، وبذلك دخلت رسميًا مسار اختبار الذاكرة.
تأسست سيجيت عام 1979، ومقرها في كاليفورنيا بالولايات المتحدة، وتُعرف مع ويسترن ديجيتال وتوشيبا كأحد العمالقة الثلاثة العالميين في مجال HDD، حيث تسيطر مجتمعة على معظم حصة الأقراص الصلبة الميكانيكية، وتتمثل أعمالها الرئيسية في HDD وSSD الخاصة بالمؤسسات. وفي الصين، أنشأت سيجيت شركة سيجيت الدولية للتكنولوجيا (ووشي) المحدودة، ويُشار إليها باعتبارها قاعدة إنتاج مهمة لها.
لاحقًا، واصلت الشركة التوريد إلى لينوفو وهواوي ولانجتشاو، لكن “القفزة الحاسمة” الحقيقية كانت في عام 2021 حين دخلت سلسلة توريد يانغتسي للذاكرة، فتحولت من مورّد تجهيزات لمصانع الأقراص الصلبة إلى مزود أجهزة SLT أصلية محلية لـ NAND، لتلتحق رسميًا بدائرة الذاكرة المحلية الأساسية. لكن خلف هذه “الطفرة” كانت هناك نزاع قانوني لا يمكن تجاهله.
وفي حكم الاستئناف الثاني (2024) سو 02 مدني نهائي 1327، دوّنت هذه الحادثة. ففي الفترة من 2018 إلى 2021، كان شيه، المدير الأول السابق لقسم الهندسة في شركة سيجيت ووشي، مسؤولًا عن 9 موظفين من Non-MS وموظفين اثنين في الخط الأمامي من MS، وتولى مسؤولية تحليل أعطال الأقراص، واختبارات الاستقرار، وإعادة العمل الخاصة بالعملاء.
من حيث المبدأ، كانت كل الملفات التقنية الأساسية التي كان يعالجها بريد عمله تخص سيجيت. لكن خلال تلك السنوات الثلاث، أرسل شيه على دفعات 68 ملفًا من شركة سيجيت ووشي إلى بريده الإلكتروني الشخصي، وكان عدد كبير منها يحتوي على رسائل موسومة بأنها تتضمن معلومات سرية تخص سيجيت. وفسّر شيه ذلك بأنه كان يعيد توجيه الرسائل ذات الصلة للعمل من المنزل.
بدأت الأمور تأخذ طابعًا حساسًا منذ عام 2021. ففي ذلك العام، بدأ شيه يستخدم على نحو متكرر بريدًا إلكترونيًا جديدًا—ينتهي بـ@cnokn.com.cn، وهو النطاق الرسمي لأوكونو. وقد أقر شيه لاحقًا في المحكمة بأنه “سمع عن شركة في سوتشو (تنتمي إلى أوكونو) بوصفها مورّدًا لمعدات التحليل”، وأضاف أيضًا: “خلال السنتين الماضيتين لم أشترِ أي شيء من هذا المورد”.
لكن في الشهادة نفسها، أكد أيضًا أمرًا آخر: ففي مايو ويونيو 2021، أرسل له أشخاص من أوكونو بريدًا إلكترونيًا يطلبون منه “التحقق مما إذا كانت نتائج التجربة تفي بمتطلبات ترقية مشروع شركة في ووشي”. ولهذا، خصصت أوكونو له تحديدًا بريدًا إلكترونيًا على نطاق الشركة، وقدمت له الجهة المقابلة كلمة المرور، فكان يستخدمه بنفسه.
بعد ذلك، روى شيه ما حدث بهدوء—فقد أعاد البريد الإلكتروني الذي تلقاه من أوكونو إلى مرؤوسه وانغ، وبعد أن أتم وانغ التحليل وأعاد النتيجة، أرسلها شيه مرة أخرى إلى صندوق بريد أوكونو، قائلاً إن “أوكونو نفسها يمكنها تسجيل الدخول والاطلاع على المحتوى التفصيلي”.
شركة دولية رائدة ذات نظام سري شديد الصرامة، فلماذا خاطر أحد كبار مديري قسم الهندسة السابقين فيها، أثناء فترة عمله، باستخدام بريد إلكتروني على نطاق مزود الخدمة لتلقي رسائل المشروع وإرسالها، ثم إبلاغ الطرف الآخر بنتائج “متطلبات ترقية المشروع”؟
وأثناء توسع أوكونو في العملاء، قيامها بإنشاء بريد إلكتروني للشركة لكبار مسؤولي العملاء وطلب تقييمهم لنتائج التجارب بصورة عكسية—أليس هذا النوع من التواصل الخاص الذي يتجاوز قنوات الشراء الطبيعية للعملاء كاشفًا أيضًا عن نقاط ضعف الشركة في إدارة الامتثال والأخلاقيات التجارية؟
ربما، هذه هي خط سيجيت. لكن القصة لم تنتهِ بعد. فانتقال رسائل مشروع سيجيت ليس شيئًا، وما فعله شيه أمر آخر: إذ رتّب لمرؤوسه وانغ أن يحرر ويعالج سكربتات الاختبار ونتائج الاختبار الخاصة بأحد أهم المنافسين لسيجيت آنذاك—وهو يانغتسي للذاكرة—ثم أرسل الملفات التي تحتوي على هذه المعلومات الخاصة بالمنافس إلى بريد أوكونو الإلكتروني. وقد تزامن ذلك تمامًا مع اللحظة التي اخترقت فيها أوكونو سلسلة توريد يانغتسي للذاكرة.
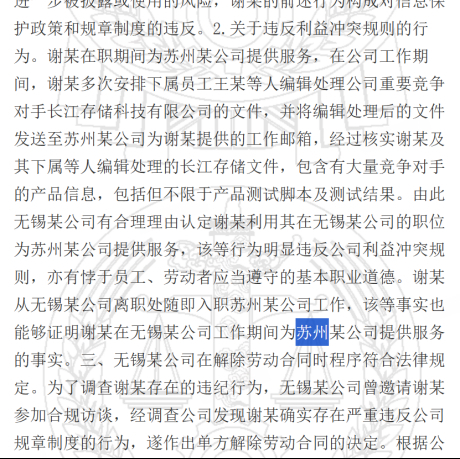
وبناءً على ذلك، اعتبرت سيجيت أن تصرفات شيه “تنتهك بوضوح قواعد تضارب المصالح الخاصة بالشركة، وتتعارض أيضًا مع أخلاقيات العمل الأساسية للموظفين”، وأشارت إلى أنه استغل منصبه في سيجيت لتقديم خدمات لأوكونو؛ كما أوضحت سيجيت أن شيه التحق بأوكونو مباشرة بعد استقالته من سيجيت، ما يثبت بصورة إضافية أنه كان يقدم خدمات لأوكونو أثناء فترة عمله.
في النهاية، قامت جهة سيجيت بفصل شيه لأسباب تتعلق بارتكاب مخالفات جسيمة، كما رُفضت بالكامل مطالبته بالتعويض في التحكيم والدعاوى القضائية، وأُقرّ في الحكم النهائي بأن الفصل كان قانونيًا. هذه الحكاية لم تذكرها ليجهوم في إعلان الصفقة، لكنها أصبحت أيضًا منطقة ضبابية لا يمكن محوها في السيرة المهنية لأوكونو.
5% من “الجدية”: قيدٌ ناعم تحت المعاملات ذات الصلة
وأخيرًا، لننظر إلى الترتيب الأكثر جوهرية في هذه الصفقة، وهو الرهان على الأداء. فبحسب الترتيب، يعتزم مساهمو سيطرة ليجهوم، شركة تشانغجياغانغ بو هوا، نقل 20.19% من الأسهم بموجب اتفاق إلى تشاو مينغ، المالك الفعلي لأوكونو، وأطرافه المتحالفة، مقابل سعر إجمالي يقارب 454 مليون يوان. وبعد اكتمال الصفقة، يصبح جانب تشاو مينغ طرفًا ذا صلة بالشركة المدرجة. أي أن صفقة الاستحواذ هذه هي أيضًا صفقة مع طرف ذي صلة.
وبحسب الإعلان، فإن من بين حصة الـ20.19% التي آلت إلى طرف تشاو مينغ، لم يُخصص سوى نحو 5% كأسهم مقيدة مرتبطة بصافي الأرباح التراكمية لمدة أربع سنوات، ولا تُفك إلا عند تحقيق الهدف؛ أما البقية التي تتجاوز 15% فلا ترتبط بالأداء. وبعبارة أخرى، حتى لو فشلت التزامات الأداء، فإن طرف تشاو مينغ سيحصل على أكثر من 340 مليون يوان من الأسهم بأمان.
جرى تسليم دفعة تحويل الأسهم البالغة 454 مليون يوان بشكل مسبق، ولم ترتبط بالأداء سوى 5% من الأسهم، كما أن عتبة تفعيل التعويض النقدي حُددت عند 80% من صافي الأرباح المتراكمة الموعودة. وقد ظهرت شكوك واضحة في السوق حول مدى جدية هذا الالتزام بأرباح قدرها 230 مليون يوان.
وماذا عن الوضع التشغيلي لليجهوم نفسها؟ ففي عام 2025، بلغت إيرادات الشركة 1.127 مليار يوان، بانخفاض 13.93% على أساس سنوي؛ وبلغ صافي الربح العائد للمساهمين 17.1777 مليون يوان، بانخفاض 87.55%؛ كما تراجع صافي التدفق النقدي من الأنشطة التشغيلية من 271 مليون يوان إلى 42.1733 مليون يوان، بنسبة انخفاض 84.46%.
مع دخول الربع الأول من عام 2026، أصبح صافي التدفق النقدي التشغيلي لدى ليجهوم سالبًا عند 40.4825 مليون يوان، منخفضًا بمقدار 103 ملايين يوان على أساس سنوي. وفي الوقت نفسه، تتوقع الشركة أن يتراوح صافي الربح العائد للمساهمين في النصف الأول من هذا العام بين خسارة 34.5 مليون و40.5 مليون يوان، أي أنه تحوّل من ربح إلى خسارة على أساس سنوي.
وحتى هنا، هذه هي خط سيجيت. لكن القصة لم تنته بعد. فانتقال رسائل مشروع سيجيت أمر، وما فعله شيه أمر آخر: إذ قام بتكليف مرؤوسه وانغ بتعديل ومعالجة نصوص الاختبار ونتائج الاختبار الخاصة بالمنافس الرئيسي المهم لسيجيت حينها—وهو يانغتسي للذاكرة—ثم أرسل الملفات التي تتضمن معلومات عن هذه المنتجات المنافسة إلى صندوق بريد أوكونو. وجاء هذا التوقيت بالضبط متزامنًا مع دخول أوكونو إلى سلسلة توريد يانغتسي للذاكرة.