واصلت العودة إلى شيء واحد عند النظر إلى TermMax:
يُظهر واجهة المستخدم الأمر وكأنه بروتوكول إقراض بسعر فائدة ثابت.
لكن الآليات تحكي قصة مختلفة.
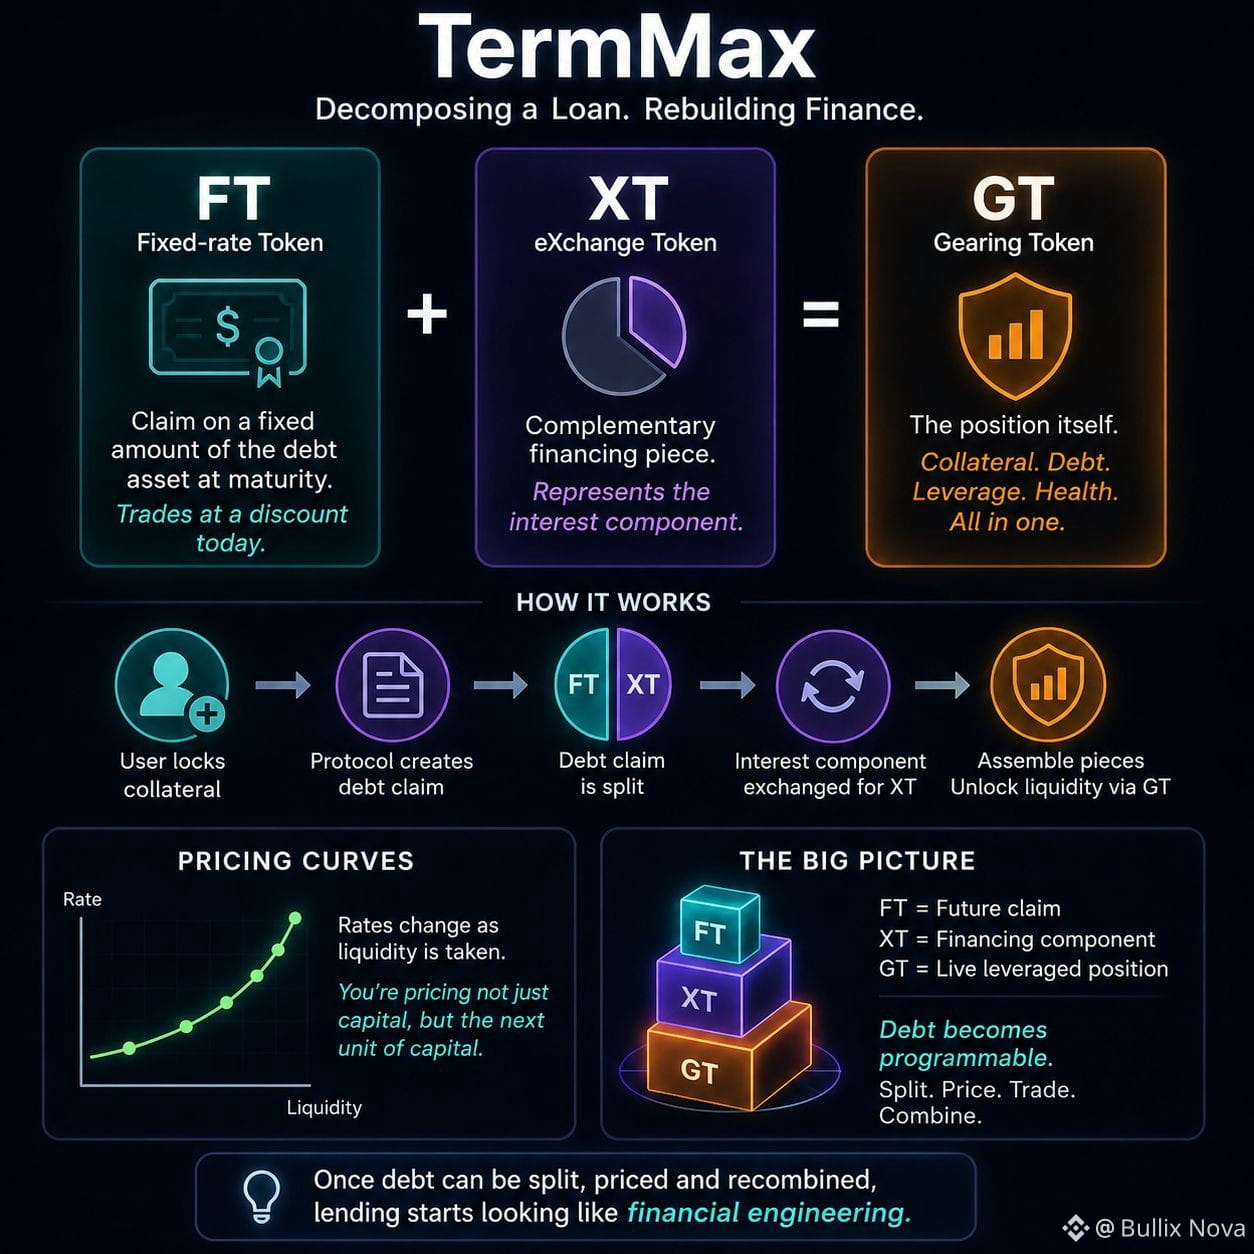
عند النظر إلى FTs و XTs و GTs، يبدو الأمر أقل مثل “سوق إقراض” وأكثر كأن شخصًا تفكك قرضًا فقط ليرى ما بداخله.
تُعد FTs أسهل مكان للبدء.
أنت لا تشتري عائدًا فعليًا.
أنت تشتري مطالبةً بمبلغ ثابت من أصل الدين عند الاستحقاق.
إذا تم تداول FT بخصم، فإن ذلك الخصم يؤدي وظيفة سعر الفائدة عادةً.
تتوقف عن التحديق في APY وتبدأ في التفكير في السعر والوقت وقيمة دولارٍ مستقبلي.
ثم يأتي XT.
يفصل TermMax مطالبة الدين إلى أجزاء: حيث يمثل FT جانب السداد الثابت، ويمثل XT جزء التمويل المكمل.
لذا يصبح الفائدة شيئًا يمكن للنظام تمثيله فعليًا والتحرك به.
ثم تصل إلى GT.
نعم، إنه ERC-721.
لكن تسميته NFT يفوّت الفكرة.
GT هو في الحقيقة المركز نفسه:
ضمانات.
ديون.
رافعة مالية.
صحة.
كل ذلك داخل كائن واحد.
ثم نظرت إلى آليات التسعير.
يمكن تنظيم السيولة على امتداد منحنيات الأسعار، لذا تتغير المعدلات مع أخذ سيولةٍ أكثر.
السوق لا يكتفي بالسؤال:
“ما هو سعر الاقتراض؟”
إنه يسأل:
“كم أنت مستعد لاقتراضه عند هذا السعر، وماذا يحدث بعد ذلك؟”
الآن أنت لا تُسعّر رأس المال فقط.
أنت تُسعّر وحدة رأس المال التالية.
وهذا هو التفصيل الهادئ الذي يفوته الكثيرون.
يأخذ TermMax أجزاءً من مركز مالي عادةً ما تبقى مترابطة، ويحوّلها إلى كائنات منفصلة على السلسلة.
FT للمطالبة المستقبلية.
XT لمكوّن التمويل.
GT للمركز الرافعي الحي.
ليس “DeFi بسعر فائدة ثابت” حقًا.
بل أقرب إلى جعل الدين قابلًا للبرمجة.
وبمجرد أن يمكن تقسيم الدين وتسعيره وإعادة تجميعه، يصبح الإقراض يبدو أقل بكثير مثل الإقراض.
يبدأ أن يبدو كأن هندسة مالية تختبئ في وضح النهار.
#termmax @TermMax
يُظهر واجهة المستخدم الأمر وكأنه بروتوكول إقراض بسعر فائدة ثابت.
لكن الآليات تحكي قصة مختلفة.
عند النظر إلى FTs و XTs و GTs، يبدو الأمر أقل مثل “سوق إقراض” وأكثر كأن شخصًا تفكك قرضًا فقط ليرى ما بداخله.
تُعد FTs أسهل مكان للبدء.
أنت لا تشتري عائدًا فعليًا.
أنت تشتري مطالبةً بمبلغ ثابت من أصل الدين عند الاستحقاق.
إذا تم تداول FT بخصم، فإن ذلك الخصم يؤدي وظيفة سعر الفائدة عادةً.
تتوقف عن التحديق في APY وتبدأ في التفكير في السعر والوقت وقيمة دولارٍ مستقبلي.
ثم يأتي XT.
يفصل TermMax مطالبة الدين إلى أجزاء: حيث يمثل FT جانب السداد الثابت، ويمثل XT جزء التمويل المكمل.
لذا يصبح الفائدة شيئًا يمكن للنظام تمثيله فعليًا والتحرك به.
ثم تصل إلى GT.
نعم، إنه ERC-721.
لكن تسميته NFT يفوّت الفكرة.
GT هو في الحقيقة المركز نفسه:
ضمانات.
ديون.
رافعة مالية.
صحة.
كل ذلك داخل كائن واحد.
ثم نظرت إلى آليات التسعير.
يمكن تنظيم السيولة على امتداد منحنيات الأسعار، لذا تتغير المعدلات مع أخذ سيولةٍ أكثر.
السوق لا يكتفي بالسؤال:
“ما هو سعر الاقتراض؟”
إنه يسأل:
“كم أنت مستعد لاقتراضه عند هذا السعر، وماذا يحدث بعد ذلك؟”
الآن أنت لا تُسعّر رأس المال فقط.
أنت تُسعّر وحدة رأس المال التالية.
وهذا هو التفصيل الهادئ الذي يفوته الكثيرون.
يأخذ TermMax أجزاءً من مركز مالي عادةً ما تبقى مترابطة، ويحوّلها إلى كائنات منفصلة على السلسلة.
FT للمطالبة المستقبلية.
XT لمكوّن التمويل.
GT للمركز الرافعي الحي.
ليس “DeFi بسعر فائدة ثابت” حقًا.
بل أقرب إلى جعل الدين قابلًا للبرمجة.
وبمجرد أن يمكن تقسيم الدين وتسعيره وإعادة تجميعه، يصبح الإقراض يبدو أقل بكثير مثل الإقراض.
يبدأ أن يبدو كأن هندسة مالية تختبئ في وضح النهار.
#termmax @TermMax