يعمل TermMax كبروتوكول إقراض بمعدل ثابت باستخدام مراكز ديون مُرمَّزة (Tokenized).
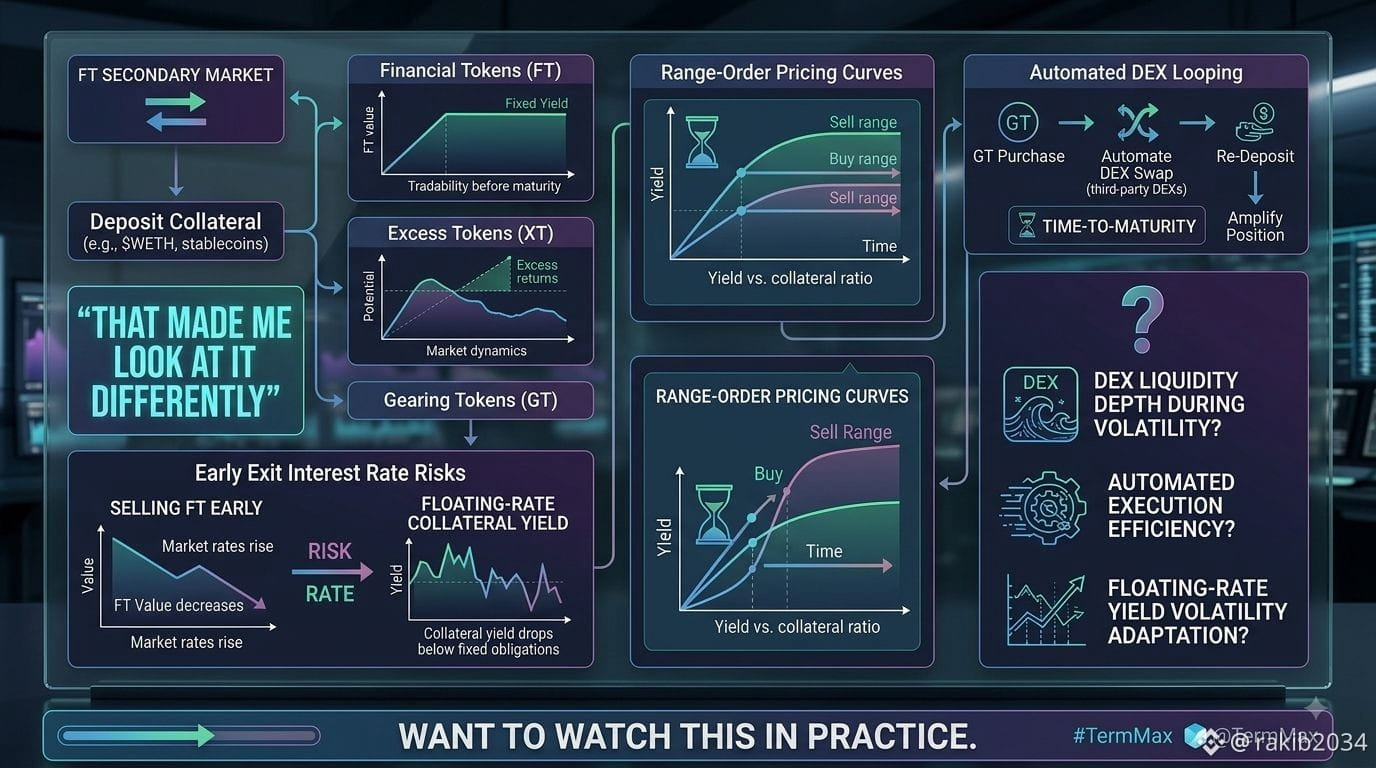
يقوم البروتوكول بإصدار الرموز المالية (FT) ورموز الفائض (XT) ورموز الجهارة (GT)، وتنفيذ الصفقات وفق منحنيات تسعير أوامر نطاقية، مع بقاء FT قابلًا للتداول قبل الاستحقاق. يقوم المستخدمون بإيداع ضمانات للاقتراض بمعدلات ثابتة لشراء FT أو GT داخليًا واستراتيجيات عائد خارجية، بينما يقوم GT بأتمتة حلقة الأصول عبر العقود الذكية من خلال توجيه عمليات التبادل عبر بورصات اللامركزية التابعة لجهات خارجية (DEX). أثناء حالات التصفية، يتم توزيع التسليم العيني لأجزاء من الضمان بشكل متناسب مباشرةً على حاملي FT.
هذا ما جعلني أنظر إليه بشكل مختلف.
إن بيع FT قبل الاستحقاق يعرض الحملة لمخاطر سعر الفائدة إذا ارتفعت معدلات السوق، بينما قد تنخفض عوائد الضمانات ذات السعر العائم عن التزامات الاقتراض ذات السعر الثابت.
يبقى أن نرى مدى صمود عمق سيولة DEX التابعة لجهات خارجية خلال التنفيذ الآلي لـ GT والتسليم العيني في ظل تقلبات سوقية شديدة.
هل تريد مشاهدة ذلك عمليًا.
#termmax @TermMax