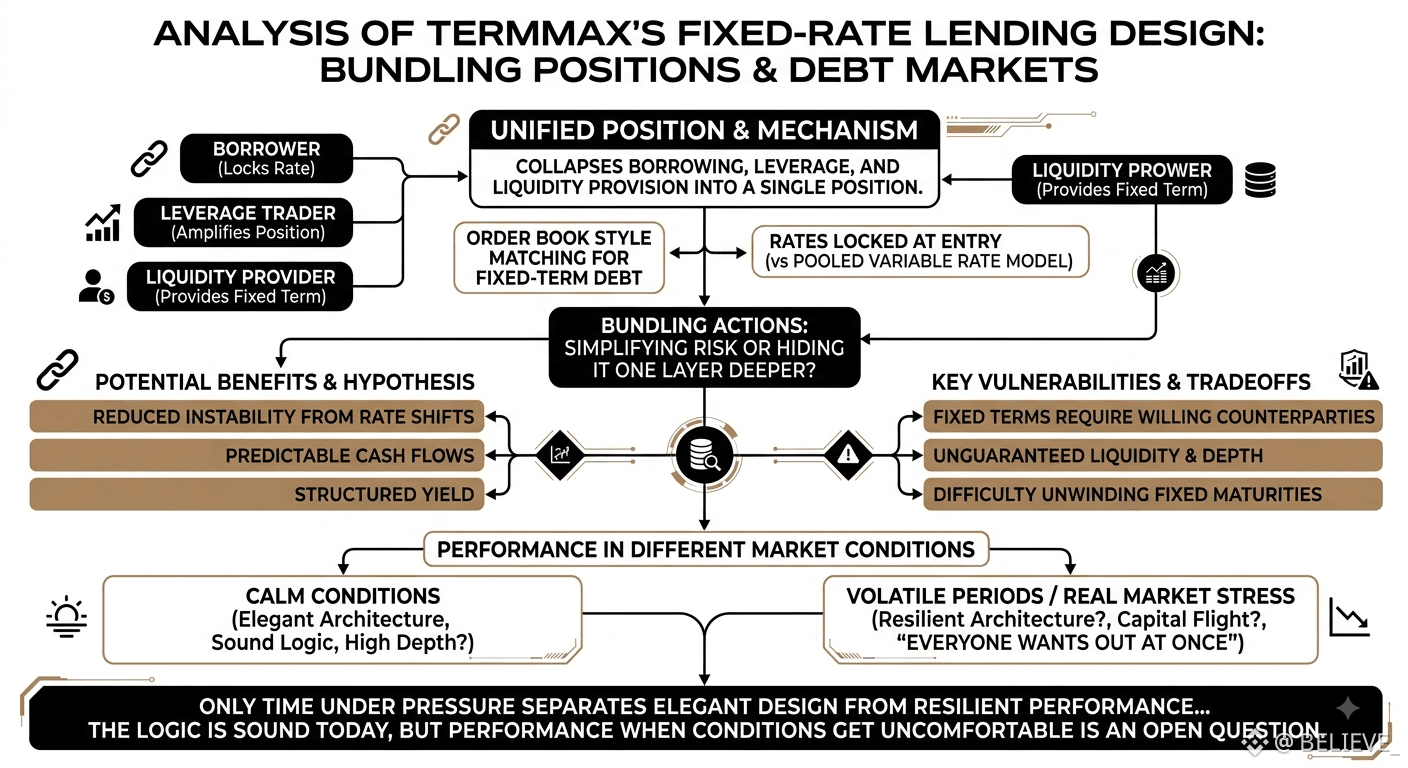

كنت أراجع تصميم الإقراض بسعر ثابت لدى TermMax الليلة الماضية، بدافع الفضول أساسًا لمعرفة كيف يقومون بدمج الاقتراض والرافعة وتوفير السيولة في موضع واحد. وكنت عالقًا في نفس الفكرة: هل يؤدي تجميع هذه الإجراءات فعلًا إلى تبسيط المخاطر، أم أنه يخفيها فقط على طبقة أعمق؟
ما يبدو مثيرًا للاهتمام هو الطريقة التي يستخدم بها TermMax مطابقة على نمط دفتر الأوامر لديون ذات أجل ثابت بدلًا من نموذج المسبح المعتاد ذو سعر متغير. يتم تثبيت المعدلات عند الدخول، وهذا يبدو مطمئنًا على السطح، ويجعلني أفكر في مدى مساهمة تقلبات DeFi في عدم الاستقرار التي تنشأ فعلًا من تغيّر المعدلات على الأشخاص أثناء وجودهم في الصفقة، وليس من الأصول نفسها. إذا كانت هذه النظرية صحيحة ولو جزئيًا، فقد تكون بنية مثل هذه أكثر أهمية مما تحظى به من تقدير.
لكن بعد ذلك أبدأ بالتساؤل عن الجانب الآخر. تتطلب الآجال الثابتة أطرافًا تقبل وجهة نظر معاكسة، والسيولة لذلك ليست مضمونة لمجرد أن الآلية موجودة. السؤال الذي يتبادر إلى ذهني هو: هل ستظل العمق (السيولة الكافية) قائمًا خلال فترات التقلب، عندما يريد الجميع الخروج في الوقت نفسه، ولا يمكن فك الآجال الثابتة بسهولة مثلما يحدث مع وضعية نموذج المسبح العادية؟ لست متأكدًا تمامًا إن كانت هذه ثغرة حقيقية أم مجرد مفاضلة طبيعية في هذا النموذج.
ومن وجهة نظر خارجية، من المنطقي أن يجذب هذا التصميم الانتباه، لأن الجمع بين الرافعة والإقراض والعائد المهيكل في منتج واحد هو نهج مختلف فعلًا عن معظم البروتوكولات التي يتم تبنيها حاليًا. ومع ذلك، أفكر أحيانًا في كيفية تصرفه عندما تختبره ضغوط سوق حقيقية بدلًا من ظروف هادئة. فالهندسة الأنيقة والهندسة المتينة ليست دائمًا الشيء نفسه، ولا يفصل بينهما إلا الوقت تحت الضغط.
المنطق يبدو سليمًا اليوم، لكن كيف سيكون أداؤه عندما تصبح الظروف غير مريحة لا يزال سؤالًا مفتوحًا... على كل حال، الوقت سيخبر👍
@TermMax #TermMax #termmax
$GPS $STAR